Key takeaway: Las cuentas de ahorro cripto generan recompensas mediante mecanismos distintos y pueden perder valor. Kraken destaca para comparar staking con custodia; Zengo, para estudiar una alternativa desde una cartera. Ninguna sustituye al ahorro bancario protegido. La revisión de septiembre de 2026 incluye restricciones relevantes para residentes en España.
- Compruebe la disponibilidad del producto concreto, además del acceso a la plataforma.
- Distinga rentabilidad anunciada, comisiones y resultado final expresado en euros.
- Revise bloqueos, condiciones de retirada y responsabilidad sobre la custodia.
- Evite enlaces con alertas de certificado y propuestas incompatibles con su residencia.
Buscar las mejores cuentas de ahorro cripto exige empezar por una aclaración: el nombre comercial reúne servicios que no funcionan como una cuenta bancaria. Algunos prestan activos a terceros; otros participan en la validación de una red, y determinadas aplicaciones ofrecen productos de inversión con condiciones adicionales. Por eso, una cifra elevada de rentabilidad no permite comparar dos opciones sin conocer de dónde sale, en qué moneda se paga y cuándo puede recuperarse el capital.
Mi criterio es separar esas diferencias antes de valorar las nueve plataformas de esta guía. La revisión documental, realizada el 9 de septiembre de 2026, contempla el acceso desde España, las restricciones europeas y los cambios de producto. También identifica enlaces problemáticos y servicios que ya no encajan con el objetivo de ahorrar. Las puntuaciones expresan utilidad editorial para este propósito; no miden solvencia ni predicen resultados. El contenido es educativo y no constituye una recomendación personalizada de inversión.
¿Por qué confiar en CriptoCompare?
Esta selección parte de documentación de producto, condiciones contractuales y comunicaciones de los propios proveedores, contrastadas con información de autoridades cuando corresponde. La fecha de revisión importa: una página comercial puede seguir mostrando un producto aunque hayan cambiado sus activos, sus países admitidos o sus condiciones de retirada. También puede describir un servicio global que no esté disponible en una cuenta española. Esa distinción condiciona cada valoración y evita presentar como contratables todas las opciones de un catálogo internacional.
Mi prioridad editorial es que el lector pueda distinguir una función comprobada de una afirmación pendiente de confirmación. No se atribuyen pruebas con dinero real, resultados personales ni auditorías independientes que no se hayan realizado. Cuando la información no permite confirmar una característica actual, se señala la limitación. Cuando una plataforma restringe España, se explica expresamente, aunque siga formando parte de la comparativa. Las rentabilidades promocionales no se convierten en previsiones de ingresos.
El análisis separa la custodia, el mecanismo que produce recompensas, los costes y las condiciones de salida. Las menciones a licencias se circunscriben al servicio y a la entidad correspondiente: una autorización para intercambiar o custodiar criptoactivos no demuestra que todos los productos de rendimiento tengan esa misma cobertura. La CNMV analiza estas diferencias en su informe sobre activos digitales. Antes de contratar, conviene consultar las condiciones mostradas en la cuenta, conservar una copia y comprobar que coinciden con la residencia, el activo y el plazo elegidos.
Mejores cuentas de ahorro cripto: cinco plataformas de un vistazo
Mi selección inicial distingue cinco propuestas con funciones diferentes. Las filas con restricciones sirven para identificar incompatibilidades; su presencia no implica que sean opciones contratables o recomendables en España.
| Nombre | Observación | Cadenas de bloques compatibles | Tipo de seguridad | Puntuación (sobre 10) | Más información |
| Kraken | Staking con modalidades diferentes; comprobar elegibilidad regional | Ethereum, Polkadot y otras redes admitidas | Custodia y controles de acceso a la cuenta | 8,0 | Consultar condiciones |
| Zengo | Cartera con acceso a recompensas, sin depósito bancario | Ethereum y Tezos según producto | MPC y recuperación condicionada por su arquitectura | 7,5 | Consultar condiciones |
| Binance | Catálogo Earn sujeto a restricciones europeas | Ethereum, BNB Chain y redes elegibles | Custodia centralizada con verificación de identidad del titular | 5,0 | Consultar condiciones |
| Uphold | Atención: este enlace conduce a PrimeXBT | Redes de staking según residencia | Custodia; riesgo de validación y de contraparte | 3,0 | Destino distinto |
| PrimeXBT | España figura entre las jurisdicciones restringidas | Activos negociables según contrato | Controles de cuenta; derivados con riesgo contractual | 1,0 | Consultar restricción |
Mejores cuentas de ahorro cripto explicadas
1) Kraken
| ⭐ Calificación de CriptoCompare | 8,0/10; valoración editorial, sin garantía de rentabilidad |
| 🚀 Ideal para | Comparar staking flexible y con periodo de desbloqueo |
| 🏛️ Regulación en España | Marco MiCA para servicios concretos; staking tiene condiciones separadas |
| 💳 Opciones de depósito y retirada | Transferencias bancarias y cripto; revisar método y comisión |
| 💵 Soporte local para monedas fiduciarias en España | Operativa en EUR, con disponibilidad según cuenta |
| 🪙 Criptomonedas admitidas | ETH, DOT y otros activos; catálogo distinto del staking |
| 💻 Compatibilidad | Web y aplicaciones móviles; funciones variables según interfaz, activo y condiciones mostradas al activar cada modalidad de recompensas |
Kraken permite diferenciar dos decisiones que suelen confundirse: comprar una criptomoneda y destinarla a un programa de recompensas. Su oferta de staking incluye modalidades flexibles y modalidades con periodos de desbloqueo. Auto Earn simplifica la participación sobre saldos elegibles, pero no convierte todo el catálogo del exchange en activos remunerados. Antes de activarlo, hay que consultar la moneda, la comisión aplicable y la modalidad disponible para la cuenta. El rendimiento de la red puede cambiar y el precio del activo puede caer aunque aumente el número de unidades.
Mi valoración favorece la separación entre funciones y la documentación regional. Los servicios europeos de intercambio y custodia cuentan con entidades autorizadas, mientras que el staking conserva términos específicos y no se presenta como un depósito protegido. La disponibilidad global tampoco basta: determinadas propuestas, como el staking de Bitcoin mediante Babylon, no están disponibles para clientes del Espacio Económico Europeo. Poseer BTC o DOGE en la plataforma no acredita acceso a recompensas nativas de validación. Para un residente en España, el punto de partida debe ser el menú elegible de su cuenta y el contrato que acompaña a cada activación.
Características
- Auto Earn: simplifica la asignación de saldos elegibles; conviene revisar los activos incluidos antes de activarlo.
- Flexible Staking: prioriza el acceso al saldo, con condiciones y rendimiento distintos de otras modalidades.
- Bonded Staking: puede exigir esperar a que termine el periodo de desvinculación de la red.
- Pagos semanales: su calendario no implica que el rendimiento anual permanezca fijo durante todo el periodo.
- Comisiones: afectan al resultado; mi comparación utiliza el rendimiento después de los cargos aplicables.
- Exportaciones: los historiales facilitan ordenar movimientos y recompensas para preparar los registros fiscales.
- Acceso: la web y las aplicaciones permiten consultar funciones, con diferencias entre interfaces y productos.
¿Qué nos ha gustado?
- Modalidades diferenciadas: separar la liquidez inmediata del compromiso con un periodo de desbloqueo permite tomar una decisión más concreta que limitarse a seleccionar la cifra anunciada más alta.
- Contexto europeo: la existencia de términos específicos para clientes del EEE ayuda a identificar la entidad contratante y evita aplicar automáticamente las condiciones de otras regiones a España.
- Información exportable: conservar movimientos de compra, recompensas y retiradas facilita reconstruir el coste de adquisición y preparar la documentación, especialmente cuando se utilizan varias plataformas durante el año.
- Operativa en euros: disponer de vías bancarias para la cuenta general facilita planificar entradas y salidas, aunque eso no elimina el coste de comprar, vender o transferir criptoactivos.
- Evaluación por activo: mi preferencia es valorar cada modalidad individualmente; este enfoque permite descartar una moneda por su volatilidad o bloqueo aunque otras alternativas de la misma plataforma resulten adecuadas.
¿Qué no nos ha gustado?
- Cobertura desigual: una autorización para determinados servicios no extiende automáticamente sus protecciones al staking; el contrato de recompensas requiere una lectura independiente.
- Catálogo regional: algunas propuestas globales no llegan al EEE. Mi principal reserva es confundir una página promocional internacional con la oferta de una cuenta española.
- Coste y salida: las comisiones, los cambios de rendimiento y los periodos de desbloqueo pueden reducir la utilidad de una estrategia pensada para gastos cercanos.
¿Por qué elegimos Kraken?
Kraken ocupa la primera posición por la claridad con la que permite estudiar modalidades de staking y por su documentación europea. Mi elección se refiere a la utilidad para comparar condiciones, no a una promesa de ingresos ni a una preferencia válida para cualquier patrimonio.
Resulta razonable estudiarlo si ya se comprende el riesgo del activo y se acepta la custodia de una plataforma. Antes de asignar fondos, confirme elegibilidad, comisión, calendario y plazo de salida; descarte el producto si necesita recuperar una cantidad fija de euros.
Link: kraken.com
2) Zengo
| ⭐ Calificación de CriptoCompare | 7,5/10; utilidad como cartera, no cuenta bancaria |
| 🚀 Ideal para | Explorar recompensas desde una cartera con seguridad MPC |
| 🏛️ Regulación en España | Servicios de terceros sujetos a requisitos; sin garantía bancaria |
| 💳 Opciones de depósito y retirada | Transferencias cripto; compra y venta mediante proveedores integrados |
| 💵 Soporte local para monedas fiduciarias en España | Conversión a EUR según proveedor, residencia y verificación |
| 🪙 Criptomonedas admitidas | ETH, XTZ y otros activos; elegibilidad de recompensas separada |
| 💻 Compatibilidad | Aplicación móvil y conexiones con aplicaciones mediante WalletConnect; comprobar permisos y proveedor antes de firmar cualquier operación externa |
Zengo es una cartera que utiliza computación multipartita, conocida como MPC, para repartir funciones de firma y reducir la dependencia de una frase semilla tradicional. Esa arquitectura no significa ausencia de condiciones de recuperación ni elimina el riesgo de interactuar con aplicaciones externas. Zengo Basic cubre funciones de cartera, mientras que servicios adicionales y funciones de Zengo Pro tienen requisitos propios. Para valorar el coste real conviene separar el uso de la cartera, las comisiones de red y los cargos de los proveedores que permiten comprar o vender activos.
Mi interés en Zengo reside en esa diferencia de custodia frente a un saldo depositado en una plataforma de préstamos. Zengo Earn documenta opciones relacionadas con ETH y Tezos, pero cada mecanismo tiene sus plazos y requisitos: delegar XTZ no equivale a retirar ETH en staking de forma instantánea. Legacy Transfer incorpora una función para organizar el acceso de un beneficiario, sin sustituir un testamento válido en España. Tampoco debe darse por disponible un servicio español de Salary Payments a partir de referencias estadounidenses. El lector debe confirmar las funciones que aparecen en su aplicación y los proveedores concretos que intervienen.
Características
- MPC: distribuye funciones criptográficas de firma; la recuperación sigue dependiendo de procedimientos y condiciones específicas.
- Zengo Basic: reúne funciones de cartera, diferenciadas de prestaciones de pago y servicios externos integrados.
- Zengo Earn: permite estudiar opciones de recompensas; mi revisión separa las condiciones de ETH y XTZ.
- Tezos: la delegación de XTZ tiene un funcionamiento diferente del staking de Ethereum y sus desbloqueos.
- Legacy Transfer: organiza acceso futuro para beneficiarios, sin resolver por sí solo las obligaciones sucesorias españolas.
- WalletConnect: conecta aplicaciones compatibles; cada autorización introduce permisos que conviene comprender y revisar cuidadosamente.
- Recuperación: el marco de cofirmante independiente tiene condiciones; no garantiza acceso ininterrumpido en cualquier circunstancia.
¿Qué nos ha gustado?
- Custodia diferenciada: obliga a entender la función de una cartera antes de contratar rendimiento, una separación útil para quien prefiere controlar las interacciones con aplicaciones y protocolos concretos.
- Enfoque de recuperación: la arquitectura MPC ofrece una alternativa a gestionar una frase semilla tradicional; el beneficio depende de completar correctamente los pasos y comprender los mecanismos de respaldo.
- Delegación identificable: distinguir Tezos de Ethereum permite evaluar redes y plazos por separado, sin presentar todas las recompensas como intereses idénticos ni asociarlas a una rentabilidad fija en euros.
- Planificación del acceso: Legacy Transfer aborda una necesidad real de organización patrimonial. Mi valoración positiva se limita a su función técnica, que debe coordinarse con la planificación sucesoria pertinente.
- Separación de costes: diferenciar cartera, red y proveedor de compraventa permite comparar el gasto total de una operación y detectar cuándo una compra pequeña queda penalizada por cargos mínimos.
¿Qué no nos ha gustado?
- Dependencias técnicas: MPC no elimina todos los puntos de dependencia. Mi reserva principal es interpretar la recuperación como una garantía absoluta frente a cualquier interrupción.
- Funciones no acreditadas: no se ha confirmado una oferta española de Salary Payments ni un panel vigente denominado Yield Strategy tools; no deben motivar una contratación.
- Riesgo externo: las aplicaciones conectadas y los proveedores de compra añaden condiciones, comisiones y posibles permisos peligrosos que la seguridad de la cartera no neutraliza.
¿Por qué elegimos Zengo?
Zengo ocupa la segunda posición porque permite comparar el rendimiento desde una cartera con la alternativa de ceder activos a un intermediario. Mi criterio prioriza comprender quién participa en la firma y qué permisos se conceden, antes de valorar cualquier recompensa anunciada.
Es una opción para estudiar si se acepta gestionar interacciones y recuperación con cuidado. La cartera por sí sola no genera ingresos sobre todos los activos: hay que identificar el servicio de staking, sus costes y la disponibilidad efectiva para la residencia y el dispositivo utilizados.
Link: zengo.com
3) Binance
| ⭐ Calificación de CriptoCompare | 5,0/10; evaluación condicionada a elegibilidad europea verificable |
| 🚀 Ideal para | Comparar productos Earn entendiendo sus diferencias y restricciones |
| 🏛️ Regulación en España | Comprobar entidad autorizada y servicio; registro histórico insuficiente |
| 💳 Opciones de depósito y retirada | Cripto y métodos bancarios disponibles en la cuenta |
| 💵 Soporte local para monedas fiduciarias en España | EUR sujeto a proveedor, método y condiciones regionales |
| 🪙 Criptomonedas admitidas | BNB, ETH y catálogo amplio; no todos generan recompensas |
| 💻 Compatibilidad | Navegador y aplicaciones; oferta variable por país y producto, con revisión de condiciones específicas antes de activar cualquier modalidad |
Binance Earn agrupa propuestas distintas bajo una misma interfaz. Simple Earn distingue productos flexibles y bloqueados, mientras que otras funciones pueden depender de campañas, activos concretos o estrategias con riesgos adicionales. El término Protected Yield exige atención: una protección expresada en unidades del token no garantiza recuperar el valor inicial en euros ni elimina el riesgo de contraparte. Si un activo cae de precio, recibir más unidades puede seguir dejando un resultado negativo al vender. Tampoco debe extrapolarse una promoción temporal al rendimiento de todo un año.
Mi valoración es prudente por la necesidad de confirmar la oferta regional y la entidad que presta cada servicio. La disponibilidad de una página global no acredita autorización ni contratación efectiva desde España. Las restricciones europeas sobre determinadas stablecoins también afectan al catálogo y a los movimientos posibles. Launchpool, ETH Staking y Auto-Invest responden a objetivos diferentes; comprar periódicamente mediante un índice no equivale a obtener intereses. Nombres como Swap Farming y BNB Vault requieren comprobar vigencia en la cuenta, sin asumir que mantienen sus condiciones históricas. Tener BNB o 1inch en el catálogo de compraventa tampoco demuestra que exista un producto de rendimiento disponible para esos activos.
Características
- Simple Earn: ofrece modalidades diferenciadas; revise la duración, el activo y las reglas de rescate aplicables.
- Protected Yield: la protección en tokens no equivale a proteger el capital expresado en euros.
- Launchpool: vincula recompensas a campañas concretas; su duración no permite proyectar ingresos anuales constantes.
- ETH Staking: incorpora condiciones de participación y salida propias, distintas de mantener ETH sin asignarlo.
- Auto-Invest: automatiza compras; mi análisis lo distingue de una cuenta que paga rendimiento por prestar activos.
- Catálogo histórico: Swap Farming y BNB Vault necesitan confirmación de vigencia y acceso antes de utilizarlos.
- Rescate anticipado: en productos bloqueados puede implicar perder recompensas y ajustes sobre cantidades previamente abonadas.
¿Qué nos ha gustado?
- Separación de modalidades: cuando la cuenta ofrece productos flexibles y bloqueados, el lector puede comparar el coste de renunciar a liquidez y evitar contratar un plazo por simple inercia.
- Información por activo: revisar condiciones individuales permite detectar límites de saldo, promociones y requisitos que quedarían ocultos al comparar únicamente el porcentaje destacado en una página general del servicio.
- Funciones distintas: identificar por separado compras periódicas, staking y campañas de recompensas ayuda a elegir una herramienta coherente con el objetivo, en lugar de tratar todas como ahorro pasivo.
- Control del calendario: mi criterio favorece revisar vencimiento y rescate antes de entrar; esa comprobación permite descartar productos incompatibles con una retirada prevista o con una necesidad de liquidez inmediata.
- Registro centralizado: reunir compras, movimientos y recompensas en una cuenta puede facilitar la conciliación documental, aunque sigue siendo necesario exportar registros y comprobar cómo se clasifica fiscalmente cada operación.
¿Qué no nos ha gustado?
- Acceso condicionado: no se atribuye una autorización española a todo el catálogo. Mi reserva principal es contratar basándose en una página internacional sin verificar la entidad.
- Terminología ambigua: expresiones de protección pueden ocultar que el valor en euros sigue expuesto al mercado, además del riesgo contractual y operativo del proveedor.
- Oferta cambiante: las restricciones de stablecoins, las campañas y la posible retirada de funciones históricas dificultan utilizar listas antiguas como instrucciones actuales para invertir.
¿Por qué elegimos Binance?
Binance se incluye por la variedad de mecanismos que permite contrastar y por la importancia de distinguirlos correctamente. Mi puntuación refleja las comprobaciones adicionales que exige el acceso desde España, no una validación general de todos los productos visibles en su web.
Solo tiene sentido estudiar una modalidad cuando la cuenta confirma su disponibilidad y la entidad contratante resulta verificable. Si no puede aclararse ese punto, conviene detener la contratación. Compare el resultado neto, los límites de saldo y la salida antes de interpretar una campaña como una oportunidad de ahorro.
Link: accounts.binance.com
4) Uphold
| ⭐ Calificación de CriptoCompare | 3,0/10; enlace discordante y condiciones regionales determinantes |
| 🚀 Ideal para | Estudiar staking únicamente tras confirmar acceso y destino |
| 🏛️ Regulación en España | Condiciones específicas del EEE; verificar entidad y servicio |
| 💳 Opciones de depósito y retirada | Métodos bancarios, tarjetas y cripto según cuenta habilitada |
| 💵 Soporte local para monedas fiduciarias en España | EUR según operativa disponible; revisar conversión y cargos |
| 🪙 Criptomonedas admitidas | ADA, DOT, ATOM y catálogo adicional; recompensas no universales |
| 💻 Compatibilidad | Web y móvil; funciones sujetas a residencia y elegibilidad, con verificación del destino antes de proporcionar datos de registro |
Uphold combina compraventa de activos con opciones de staking que requieren revisar cuidadosamente la residencia. Sus condiciones distinguen programas y remiten a un marco específico para el Espacio Económico Europeo; Flexible Staking excluye esta región. Por tanto, no puede presentarse una modalidad global como disponible automáticamente para España. Boosted Staking también exige entender el periodo de desvinculación, la variación de recompensas y posibles penalizaciones de la red. El capital continúa expuesto a cambios de precio y no se transforma en un depósito bancario por recibir pagos periódicos.
Mi valoración queda especialmente limitada por el acceso: el enlace incluido en esta ficha abrió un registro de PrimeXBT, no de Uphold, durante la comprobación del 9 de septiembre de 2026. No debe utilizarse para intentar abrir una cuenta de Uphold. Además, productos como Uphold Card, Block Rewards y Early Access requieren confirmar disponibilidad y condiciones actuales por país; no constituyen por sí mismos intereses sobre todos los saldos. BTC, ETH, XRP, XDC y DAG pueden aparecer en información de activos sin que eso pruebe su elegibilidad para staking. Conviene revisar por separado compra, conversión, retirada y cualquier función remunerada.
Características
- Staking regional: el contrato del EEE debe prevalecer sobre descripciones comerciales dirigidas a otros países.
- Flexible Staking: la exclusión del EEE impide presentarlo como una modalidad española de disponibilidad general.
- Boosted Staking: exige revisar desbloqueos y penalizaciones; mi evaluación no lo equipara a interés bancario.
- Uphold Card: una tarjeta añade funciones de pago, sin demostrar remuneración de todos los activos mantenidos.
- Block Rewards: su vigencia y elegibilidad regional necesitan confirmación; no se asigna una rentabilidad actual sin evidencia.
- Early Access: el acceso a novedades no constituye una garantía sobre el valor de los activos.
- Costes operativos: compra, diferencial de conversión y retirada deben valorarse conjuntamente antes de asignar fondos.
¿Qué nos ha gustado?
- Distinción contractual: disponer de condiciones regionales permite detectar exclusiones concretas, una información más útil para un residente en España que una cifra de rendimiento sin contexto de contratación.
- Riesgos identificables: explicar la desvinculación y las posibles penalizaciones del staking ayuda a comprender que participar en una red introduce obligaciones diferentes de mantener monedas disponibles en una cartera.
- Evaluación por función: separar compraventa, tarjeta y recompensas evita atribuir a todos los saldos las ventajas de un servicio específico o confundir descuentos de consumo con rentabilidad financiera.
- Lectura del coste total: mi criterio es sumar conversión y retirada al análisis de recompensas; esa perspectiva resulta útil cuando el capital inicial es pequeño o se prevén movimientos frecuentes.
- Activos diferenciados: revisar ADA, DOT o ATOM por separado permite estudiar sus reglas de validación, mientras que otros nombres del catálogo solo deben considerarse ejemplos de activos hasta confirmar su función.
¿Qué no nos ha gustado?
- Destino incorrecto: el enlace de esta ficha abre PrimeXBT. Mi principal objeción es esa discordancia; no sirve como vía comprobada para contratar Uphold.
- Restricción europea: Flexible Staking excluye el EEE, de modo que una descripción internacional puede generar expectativas incompatibles con la residencia española del lector.
- Ventajas sin confirmar: Uphold Card, Block Rewards y Early Access no justifican una decisión sin comprobar su oferta local, los requisitos y las condiciones vigentes.
¿Por qué elegimos Uphold?
Uphold permite ilustrar la importancia de verificar tanto el contrato regional como el destino del acceso. Mi puntuación incorpora la discordancia del enlace y evita recomendar una contratación que no puede realizarse de forma coherente desde esta ficha.
La plataforma conserva interés documental para comparar mecanismos de staking, pero eso no resuelve las exclusiones del EEE ni acredita ventajas adicionales en España. El enlace siguiente conduce a PrimeXBT y se identifica por ese dominio; no introduzca datos creyendo que está abriendo una cuenta de Uphold.
Link: primexbt.com
5) PrimeXBT
| ⭐ Calificación de CriptoCompare | 1,0/10; no recomendable para residentes en España |
| 🚀 Ideal para | Identificar una exclusión geográfica antes de contratar servicios |
| 🏛️ Regulación en España | España aparece expresamente entre las jurisdicciones restringidas |
| 💳 Opciones de depósito y retirada | No se propone una vía operativa para España |
| 💵 Soporte local para monedas fiduciarias en España | Sin operativa española recomendada; no confundir publicidad internacional |
| 🪙 Criptomonedas admitidas | Catálogo global de negociación; no acredita productos españoles |
| 💻 Compatibilidad | Plataformas web y herramientas de negociación según servicio; abrir una página de registro no acredita elegibilidad contractual desde España |
PrimeXBT no es una opción adecuada para abrir una cuenta de ahorro cripto desde España: su documentación de jurisdicciones restringidas, actualizada el 22 de julio de 2026, incluye expresamente el país. Esta limitación tiene prioridad sobre cualquier anuncio de rendimiento, depósito o acceso internacional. El hecho de que una página de registro pueda abrirse en el navegador no acredita elegibilidad contractual. Tampoco debe intentarse sortear la restricción declarando otra residencia o utilizando recursos para ocultar la ubicación real del titular.
Mi puntuación refleja esa incompatibilidad y la distancia entre negociación y ahorro. Covesting Yield Accounts y el staking de COV aparecen en descripciones históricas, pero no se ha acreditado aquí una oferta española vigente. Una bonificación del 100 % sobre recompensas tampoco equivale a una rentabilidad anual del 100 %. MetaTrader 5, PXTrader y TradingView son herramientas vinculadas a la operativa de mercados; los CFD y futuros cripto pueden añadir apalancamiento y pérdidas rápidas. Las cuentas demo o swap-free no convierten esos contratos en un depósito remunerado ni eliminan los costes y riesgos que indique la documentación del producto.
Características
- Restricción geográfica: España figura en la lista oficial; mi evaluación descarta utilizarlo para este objetivo.
- Covesting Yield Accounts: la referencia histórica no demuestra que exista un producto actual accesible desde España.
- COV: un multiplicador de recompensas debe distinguirse de la tasa anual efectiva obtenida sobre el capital.
- MetaTrader 5: una plataforma de negociación no constituye una cuenta de ahorro ni protege el principal.
- PXTrader y TradingView: las herramientas de análisis y ejecución responden a necesidades de operativa de mercados.
- CFD y futuros: incorporan riesgos contractuales y posibles efectos del apalancamiento, incompatibles con ahorro garantizado.
- Demo y swap-free: simular operaciones o modificar cargos nocturnos no acredita rentabilidad ni ausencia de costes.
¿Qué nos ha gustado?
- Restricción explícita: una lista de países no admitidos permite descartar la contratación antes de transferir fondos, evitando depender únicamente de que el formulario de registro cargue correctamente en el navegador.
- Distinción de actividades: analizar las herramientas de trading junto a las referencias de rendimiento permite detectar que pertenecen a objetivos diferentes y que no deberían compararse mediante una única tasa anunciada.
- Interpretación porcentual: separar una bonificación sobre recompensas de una tasa anual impide proyectar ganancias irreales; duplicar una recompensa pequeña no equivale a duplicar el capital que se ha aportado.
- Uso informativo: mi inclusión sirve para reconocer una alternativa incompatible con España, algo útil cuando el lector encuentra páginas internacionales que continúan presentándola junto a servicios de ahorro cripto.
- Revisión previa: comprobar jurisdicción, contrato y tipo de instrumento antes de estudiar depósitos constituye una secuencia práctica que también puede aplicarse a otras plataformas y evita decisiones guiadas por promociones aisladas.
¿Qué no nos ha gustado?
- España excluida: la restricción impide recomendar esta opción al público de la guía. Mi conclusión operativa es no iniciar una contratación desde esta residencia.
- Rendimiento no acreditado: no se confirma una oferta actual española de Covesting Yield Accounts; una referencia histórica no permite atribuir condiciones ni intereses vigentes.
- Riesgo de negociación: los márgenes en cripto o moneda fiduciaria, los futuros y los CFD responden a exposición de mercado, no a conservar ahorro protegido.
¿Por qué elegimos PrimeXBT?
PrimeXBT se mantiene como una opción descartada para España, con la restricción situada antes de cualquier descripción comercial. Mi decisión evita que una plataforma accesible en la web se interprete como un servicio disponible para residentes españoles.
El interés de esta ficha es reconocer la incompatibilidad y distinguir herramientas de negociación de productos de rendimiento. La autenticación y los controles de retirada pueden proteger el acceso a una cuenta, pero no corrigen una exclusión geográfica ni transforman contratos apalancados en ahorro. No se recomienda ingresar fondos para este propósito.
Link: primexbt.com
6) Crypto.com
| ⭐ Calificación de CriptoCompare | 6,0/10; condiciones regionales y acceso pendientes de cautela |
| 🚀 Ideal para | Comparar plazos y pagos de Crypto Earn elegible |
| 🏛️ Regulación en España | Revisar entidad y contrato; Earn no es depósito protegido |
| 💳 Opciones de depósito y retirada | Transferencias cripto y métodos fiat disponibles en aplicación |
| 💵 Soporte local para monedas fiduciarias en España | EUR según cuenta y vía; costes de conversión separados |
| 🪙 Criptomonedas admitidas | Activos de Earn según región; listado comercial no equivalente |
| 💻 Compatibilidad | Aplicación Crypto.com; servicios de cartera descentralizada diferenciados, con contratos, proveedores y procedimientos de recuperación propios |
Crypto Earn ofrece modalidades flexibles y de uno o tres meses, con tasas condicionadas por activo, plazo, nivel de usuario y residencia. Su documentación de junio de 2026 distingue el devengo diario del pago semanal: acumular recompensas cada día no significa recibirlas o reinvertirlas diariamente. La retirada anticipada de ciertas asignaciones fijas puede implicar ajustes por recompensas ya abonadas, mientras que CRO tiene restricciones específicas. España no aparece en la lista general de países excluidos consultada, pero eso no acredita que todos los tokens o modalidades globales estén habilitados para una cuenta española.
Mi análisis separa Crypto Earn de DeFi Earn y de las interacciones con Aave o Compound desde una cartera de autocustodia: cambiar de entorno cambia también quién controla los activos y qué riesgos se asumen. Private Member Perks y los niveles actuales de Level Up requieren revisar requisitos y beneficios vigentes; comprar CRO para mejorar condiciones añade exposición de mercado. La presencia de Tevaera, TEVA, en información de listado no prueba elegibilidad para Earn. Además, el enlace de esta ficha produjo una advertencia de certificado durante la comprobación: no continúe ni introduzca datos si el navegador la muestra.
Características
- Plazos: las modalidades flexible, mensual y trimestral tienen condiciones diferentes de remuneración y retirada anticipada.
- Devengo diario: las recompensas se calculan durante el periodo, pero el pago ordinario se realiza semanalmente.
- Nivel de usuario: Level Up puede modificar ventajas; mi análisis incluye el coste de cumplir requisitos.
- CRO: los beneficios vinculados al token añaden riesgo de precio y condiciones de bloqueo específicas.
- DeFi Earn: las operaciones con Aave o Compound deben analizarse separadamente del saldo custodiado en la aplicación.
- Seguridad: referencias a MPC, almacenamiento frío o seguros no constituyen cobertura universal del capital del cliente.
- Comisiones: aplicación, exchange, conversión y red pueden tener tarifas diferentes; revise la pantalla de confirmación.
¿Qué nos ha gustado?
- Calendario explicado: distinguir devengo y distribución permite organizar el seguimiento de recompensas sin esperar pagos diarios inexistentes, además de comprobar cuándo estarán realmente disponibles para retirar o volver a asignar.
- Plazos comparables: contar con modalidades diferenciadas ayuda a contrastar la compensación ofrecida por inmovilizar activos, siempre que se utilice la tasa correspondiente a la cuenta y al importe concreto.
- Condiciones de salida: la documentación sobre rescate anticipado permite analizar escenarios de necesidad de liquidez antes de contratar, incluyendo posibles ajustes por recompensas que ya se hubieran distribuido previamente.
- Coste del nivel: mi criterio incorpora el riesgo y el capital necesarios para obtener ventajas adicionales; un porcentaje superior no merece la pena automáticamente si exige una exposición que no se desea.
- Separación de entornos: identificar la aplicación custodial y la cartera descentralizada evita asumir que comparten los mismos procedimientos de recuperación, garantías contractuales o posibilidades de reclamar ante una operación equivocada.
¿Qué no nos ha gustado?
- Advertencia de certificado: el enlace no permitió una navegación verificada sin alerta. Mi indicación es detenerse si aparece el aviso y no introducir información personal.
- Condiciones variables: nivel, región, saldo y activo pueden cambiar la tasa aplicable; una cifra global no describe necesariamente el rendimiento de una cuenta española.
- Cobertura limitada: los seguros de custodia y las medidas técnicas no garantizan todas las pérdidas; las operaciones DeFi introducen además riesgos de contratos inteligentes y permisos.
¿Por qué elegimos Crypto.com?
Crypto.com permite estudiar cómo cambian las recompensas con el plazo y el nivel de usuario. Mi valoración se centra en la documentación de Crypto Earn y queda condicionada a la disponibilidad real del activo en España y a un acceso sin advertencias.
Antes de asignar fondos, confirme la tasa neta, el calendario semanal y las consecuencias de salir antes del vencimiento. El enlace conservado produjo una alerta de certificado en la comprobación; el dominio mostrado fue crypto.com. No omita esa advertencia del navegador ni utilice la página mientras persista.
Link: crypto.com
7) Nexo
| ⭐ Calificación de CriptoCompare | 6,0/10; rendimiento condicionado al contrato y acceso regional |
| 🚀 Ideal para | Contrastar términos flexibles, fijos y requisitos de fidelidad |
| 🏛️ Regulación en España | Socios europeos para custodia y negociación; alcance por servicio |
| 💳 Opciones de depósito y retirada | Cripto y vías bancarias que habilite la cuenta |
| 💵 Soporte local para monedas fiduciarias en España | Revisar EUR y SEPA; otros sistemas dependen del país |
| 🪙 Criptomonedas admitidas | BTC, ETH y activos elegibles; límites según modalidad |
| 💻 Compatibilidad | Web y aplicación móvil, con condiciones territoriales específicas; revisar contrato y modalidad antes de aceptar una asignación remunerada |
Nexo presenta opciones de rendimiento flexible y a plazo que deben evaluarse a partir del contrato mostrado en la cuenta. Flexible Savings y Fixed Terms no implican la misma disponibilidad del saldo; el nivel de fidelidad, el activo y las condiciones de pago pueden modificar el resultado. Una calculadora comercial ilustra escenarios, pero no garantiza que se mantengan las tasas ni que el importe final conserve su valor en euros. También conviene distinguir recompensas abonadas en el mismo activo de beneficios asociados a mantener o recibir NEXO.
Mi valoración exige separar el marco europeo de custodia y negociación del producto que remunera fondos. La información española identifica a Tangany y DLT Finance como proveedores de servicios concretos bajo marcos regulatorios europeos; eso no convierte automáticamente Nexo Earn en un depósito bancario protegido. Dual Investment merece otra evaluación: puede liquidarse en una moneda distinta según las condiciones del producto, por lo que no debe confundirse con ahorro de capital garantizado. Para ingresar o retirar desde España, compruebe las vías efectivamente habilitadas; mencionar ACH, SWIFT o transferencias internacionales no demuestra que todas estén disponibles o sean económicas para una cuenta en euros.
Características
- Flexible Savings: permite estudiar condiciones de remuneración flexible, siempre sujetas a activo, saldo y elegibilidad regional.
- Fixed Terms: vincula fondos a un plazo; revise vencimiento y disponibilidad antes de confirmar la asignación.
- NEXO: los niveles de fidelidad pueden exigir exposición al token, con riesgo adicional de variación de precio.
- Pagos: la frecuencia diaria anunciada debe contrastarse con la modalidad y las condiciones del contrato elegido.
- Calculadora: muestra supuestos; mi análisis evita interpretar una simulación como previsión asegurada de ingresos futuros.
- Dual Investment: puede entregar otra moneda al vencimiento y requiere comprender escenarios de liquidación distintos.
- Marco europeo: Tangany y DLT Finance prestan funciones específicas; las protecciones dependen del servicio contratado.
¿Qué nos ha gustado?
- Modalidades separadas: distinguir flexibilidad y plazo fijo permite evaluar si la diferencia de remuneración compensa renunciar al acceso, en lugar de seleccionar automáticamente el porcentaje más alto del catálogo.
- Escenarios visibles: una calculadora puede ayudar a entender la relación entre saldo, plazo y tasa cuando se utiliza como ejemplo matemático, manteniendo claro que las condiciones futuras pueden variar.
- Identificación de proveedores: conocer las entidades que intervienen en custodia y negociación facilita revisar el contrato correcto y evita atribuir a toda la plataforma una única cobertura regulatoria indiferenciada.
- Análisis del incentivo: mi criterio incluye el coste de mantener NEXO para mejorar ventajas; así puede compararse el beneficio esperado con la exposición adicional que asume realmente el titular.
- Organización de saldos: separar fondos disponibles de importes asignados a términos fijos ayuda a planificar vencimientos, especialmente cuando se quiere reservar una parte del patrimonio para retiradas o gastos próximos.
¿Qué no nos ha gustado?
- Complejidad contractual: no todos los servicios tienen la misma entidad ni cobertura. Mi reserva es interpretar la regulación de custodia como garantía del rendimiento.
- Riesgo de incentivo: adquirir NEXO para subir de nivel puede generar pérdidas superiores a las recompensas adicionales, especialmente si el precio del token cae.
- Liquidación y acceso: Dual Investment añade escenarios de conversión, mientras que vías como ACH o SWIFT pueden no ser pertinentes para una cuenta española concreta.
¿Por qué elegimos Nexo?
Nexo sirve para comparar la combinación de términos flexibles, plazos e incentivos de fidelidad. Mi puntuación reconoce esa utilidad documental y exige verificar quién presta cada servicio antes de valorar la tasa que aparece en una calculadora comercial.
No se atribuye una garantía general a sus seguros ni a afirmaciones de prueba de reservas: deben revisarse alcance, fecha y exclusiones. En España, confirme EUR y SEPA en la cuenta. La denominación FSP no identifica por sí sola una vía bancaria utilizable; solicite el nombre y las condiciones concretas.
Link: nexo.com
8) YouHodler
| ⭐ Calificación de CriptoCompare | 4,0/10; limitaciones europeas y advertencia en el enlace |
| 🚀 Ideal para | Estudiar recompensas semanales y requisitos de participación activa |
| 🏛️ Regulación en España | Revisar entidad y permisos actuales; registro anterior no basta |
| 💳 Opciones de depósito y retirada | Cripto, tarjeta y transferencias según disponibilidad y comisiones |
| 💵 Soporte local para monedas fiduciarias en España | EUR sujeto a cuenta; verificar métodos antes del ingreso |
| 🪙 Criptomonedas admitidas | Activos elegibles y límites regionales; stablecoins europeas restringidas |
| 💻 Compatibilidad | Web y aplicación; acceso comprobado mostró alerta de certificado, que debe detener la navegación y cualquier introducción de datos |
YouHodler exige distinguir el saldo de la cartera del importe activado en Yield Account. Su guía de marzo de 2026 indica que el usuario debe cumplir requisitos de verificación y nivel, seleccionar un activo elegible y activar las recompensas. El periodo dura siete días y hay que reclamar la recompensa para iniciar el siguiente; no debe describirse como interés compuesto universalmente automático. El rendimiento y los límites dependen de las condiciones de la cuenta. Las restricciones europeas sobre determinadas stablecoins también impiden trasladar sin comprobación una tabla global de tasas a España.
Mi evaluación separa el programa de rendimiento de Cloud Miner y Multi-HODL. Cloud Miner es un simulador de recompensas, no prueba de que el usuario esté explotando equipos físicos de minería; Multi-HODL responde a otra exposición y no constituye una cuenta de ahorro. Ledger Vault describe infraestructura de custodia, sin garantizar frente a todas las pérdidas. La presencia de COMP, token de Compound, tampoco acredita remuneración vigente para ese activo. El enlace incluido produjo una advertencia de certificado durante la revisión; si aparece, detenga la navegación. Las funciones de cartera web3 o tarjeta y los medios de pago requieren confirmación regional independiente.
Características
- Yield Account: exige activar un activo elegible; mantener saldo sin completar ese paso no acredita recompensas.
- Ciclo semanal: reclamar el pago permite iniciar otro periodo; mi análisis descarta asumir reinversión totalmente automática.
- Loyalty Program: el nivel influye en condiciones y límites, por lo que debe comprobarse antes de ingresar.
- Cloud Miner: ofrece una experiencia de simulación y recompensas, diferenciada de operar una instalación de minería.
- Multi-HODL: introduce exposición adicional; no debe mezclarse con el objetivo de conservar fondos para gastos próximos.
- Ledger Vault: la infraestructura técnica no sustituye una garantía de depósitos ni elimina el riesgo del intermediario.
- Pagos: AdvCash, Apple Pay, tarjetas y transferencias requieren comprobar disponibilidad, proveedor y comisión para España.
¿Qué nos ha gustado?
- Activación concreta: una secuencia que exige seleccionar activo y habilitar recompensas permite detectar cuándo un saldo está realmente participando, en lugar de asumir que toda la cartera genera ingresos automáticamente.
- Calendario reconocible: conocer el ciclo de siete días ayuda a programar revisiones y comprender por qué no comienza otro periodo cuando falta reclamar la recompensa, evitando expectativas de capitalización equivocadas.
- Límites visibles: contrastar el nivel del usuario y el importe elegible permite calcular sobre qué parte del saldo se aplica una tasa, una diferencia importante frente a porcentajes promocionales generales.
- Productos distinguibles: mi criterio mantiene separados Yield Account, Cloud Miner y Multi-HODL; esa separación ayuda a no asumir riesgos de otra actividad buscando únicamente una remuneración sobre activos mantenidos.
- Revisión de costes: comprobar métodos de ingreso y retirada antes de transferir permite detectar cargos de tarjeta, conversión o red que pueden reducir considerablemente el resultado de una asignación pequeña.
¿Qué no nos ha gustado?
- Enlace con alerta: la comprobación encontró un error de certificado. Mi indicación es no continuar ni introducir credenciales mientras el navegador muestre esa advertencia.
- Gestión periódica: reclamar recompensas para reiniciar ciclos exige atención; no encaja con una expectativa de acumulación totalmente desatendida durante meses sin revisar la cuenta.
- Restricciones regionales: stablecoins, métodos de pago y funciones adicionales pueden variar; una inscripción histórica del proveedor no demuestra autorización vigente para cualquier servicio en España.
¿Por qué elegimos YouHodler?
YouHodler permite explicar por qué el calendario de recompensas y la activación importan tanto como la tasa anunciada. Mi valoración incorpora la gestión semanal requerida y las limitaciones europeas, sin atribuir disponibilidad española a todo el catálogo internacional.
Antes de utilizar Yield Account, confirme activo, nivel, límite y proceso de reclamación. Las funciones de simulación o exposición adicional merecen una decisión independiente. El dominio mostrado durante la comprobación fue youhodler.com, pero apareció un error de certificado: el enlace se conserva con esa advertencia y no debe abrirse ignorando la protección del navegador.
Link: youhodler.com
9) Ledn
| ⭐ Calificación de CriptoCompare | 2,0/10; productos retirados y restricciones españolas relevantes |
| 🚀 Ideal para | Revisar cambios de producto antes de mover saldos |
| 🏛️ Regulación en España | Verificar marco vigente; tramitación MiCA no equivale a licencia |
| 💳 Opciones de depósito y retirada | Nuevos depósitos españoles de stablecoins restringidos desde marzo |
| 💵 Soporte local para monedas fiduciarias en España | Sin propuesta de ahorro bancario en EUR protegida |
| 🪙 Criptomonedas admitidas | Growth documentado para USDC y USDT; restricciones regionales |
| 💻 Compatibilidad | Plataforma digital; consultar avisos y condiciones de la cuenta, especialmente las vías de retirada habilitadas para saldos ya existentes |
Ledn cambió sustancialmente su oferta: los productos Growth de BTC y ETH dejaron de ofrecerse y el soporte de ETH se retiró con efecto desde el 1 de julio de 2025. Por ello, no es correcto recomendarlo en 2026 como una vía vigente para cobrar intereses por mantener Bitcoin o Ethereum en esas cuentas. La documentación actual de Growth se refiere a USDC y USDT, con condiciones territoriales. Transaction Account y Growth Account cumplen funciones distintas, y transferir entre ellas no equivale a retirar fondos hacia una cartera externa.
Mi evaluación para España es especialmente restrictiva. Desde el 2 de marzo de 2026, la documentación indica limitaciones para nuevos depósitos de stablecoins en Transaction, desembolsos de préstamos en USDC y negociación de USDC; los saldos existentes no se describen como afectados por esas medidas del mismo modo. No se ha identificado una fecha de restablecimiento que permita proponer una nueva estrategia de ahorro. Crypto Loan es un préstamo respaldado por activos, no una cuenta remunerada. Las referencias a separación de riesgos, conocida como ring-fencing, o a custodia con BitGo deben leerse dentro del contrato: no garantizan devolución incondicional ni cobertura de cualquier pérdida.
Características
- Growth Account: la documentación vigente se centra en USDC y USDT, sujeta a restricciones por residencia.
- Cambios de catálogo: BTC y ETH Growth dejaron de ofrecerse; mi análisis descarta trasladar sus tasas históricas.
- Transaction Account: mantener o mover saldo en esta cuenta no demuestra que esté generando rendimiento.
- España: existen restricciones sobre nuevos depósitos de stablecoins y determinadas operaciones desde marzo de 2026.
- Crypto Loan: recibir un préstamo contra garantías introduce obligaciones y posible liquidación, en lugar de intereses cobrados.
- Ring-fencing: separar actividades puede delimitar riesgos contractuales, pero no elimina el impago ni asegura recuperar fondos.
- BitGo: cualquier referencia a custodia o seguro debe verificarse por producto, alcance, beneficiario y exclusiones concretas.
¿Qué nos ha gustado?
- Cambios documentados: las comunicaciones sobre retirada de productos permiten corregir expectativas y evitar que un lector transfiera BTC o ETH esperando unas condiciones que ya no corresponden a la oferta.
- Cuentas diferenciadas: distinguir Transaction de Growth ayuda a entender dónde está el saldo y qué contrato resulta aplicable, algo necesario antes de interpretar una cifra de recompensas o solicitar movimientos.
- Aviso territorial: identificar medidas específicas para España ofrece una base más precisa que limitarse a afirmar disponibilidad internacional, especialmente para quienes todavía conservan saldos anteriores a los cambios comunicados.
- Lectura contractual: mi criterio exige comprobar el alcance real de la separación de riesgos; esta revisión ayuda a identificar qué entidad utiliza los activos y qué derechos tendría el cliente.
- Separación del préstamo: presentar Crypto Loan como financiación contra garantía evita confundir recibir dinero prestado con obtener rendimiento, dos operaciones con costes, obligaciones y consecuencias patrimoniales claramente diferentes para su titular.
¿Qué no nos ha gustado?
- Oferta retirada: BTC y ETH Growth ya no justifican una recomendación actual. Mi valoración penaliza que comparativas antiguas puedan mantener esas propuestas como si siguieran disponibles.
- Restricción española: los nuevos depósitos de stablecoins y otras operaciones tienen limitaciones; sin una confirmación de restablecimiento no se propone una vía de ahorro nueva.
- Protección condicionada: ring-fencing, custodia e hipotéticas coberturas no eliminan riesgo de contraparte, mientras que una solicitud regulatoria en trámite no equivale a una autorización concedida.
¿Por qué elegimos Ledn?
Ledn aparece para señalar cambios que alteran completamente su utilidad como cuenta de ahorro cripto. Mi puntuación responde a los productos retirados y a las restricciones españolas documentadas, no a una estimación de solvencia ni al funcionamiento de otras líneas de negocio.
Quien conserve saldos debe revisar los avisos específicos de su cuenta y las vías de retirada habilitadas. Para una nueva contratación desde España, no se recomienda basarse en tasas históricas de BTC o ETH ni asumir que Growth en stablecoins admite fondos nuevos sin restricciones.
Link: ledn.io
Comparación completa de las nueve plataformas
Mi comparación reúne mecanismo, liquidez y principal limitación española. Las puntuaciones expresan adecuación editorial al objetivo; el orden agrupa primero las cinco propuestas iniciales y después las cuatro alternativas revisadas, sin ordenar todas por nota.
| Plataforma | Mecanismo y liquidez | Condición decisiva para España | Valoración sobre 10 |
| Kraken | Staking flexible o con desbloqueo; pagos y comisiones dependen del activo y modalidad elegible. | Revisar contrato específico de staking; la autorización de otros servicios no garantiza capital ni cubre automáticamente recompensas. | 8,0 |
| Zengo | Cartera MPC con opciones de staking; plazos y permisos cambian según red y proveedor. | Confirmar servicio concreto en la aplicación; recuperación condicionada y riesgos externos impiden tratarla como depósito bancario protegido. | 7,5 |
| Binance | Earn agrupa modalidades flexibles, bloqueadas y campañas; rescate anticipado puede modificar recompensas ya abonadas. | Verificar entidad, acceso español y restricciones de stablecoins; protección en tokens no asegura valor constante en euros. | 5,0 |
| Uphold | Staking según programa y residencia; el desbloqueo puede exigir espera y los costes reducen resultados. | Flexible Staking excluye el EEE; además, este enlace abre PrimeXBT y no constituye acceso verificado a Uphold. | 3,0 |
| PrimeXBT | Herramientas de negociación y referencias históricas de rendimiento; no se acredita ahorro vigente para España. | España figura expresamente como jurisdicción restringida; no contratar ni intentar eludir esa limitación mediante otra residencia declarada. | 1,0 |
| Crypto.com | Crypto Earn flexible o a plazo, con devengo diario y distribución semanal bajo condiciones concretas. | Comprobar activo y modalidad regional; este enlace mostró una alerta de certificado que no debe ignorarse al navegar. | 6,0 |
| Nexo | Términos flexibles o fijos, incentivos de fidelidad y liquidación diferenciada en productos como Dual Investment. | Identificar contrato y proveedor; regulación de custodia o negociación no convierte Earn en una cuenta de ahorro bancaria. | 6,0 |
| YouHodler | Yield Account funciona por ciclos semanales; reclamar recompensas permite iniciar un periodo posterior de participación. | Revisar restricciones europeas de activos; el enlace produjo una advertencia de certificado y no debe utilizarse ignorándola. | 4,0 |
| Ledn | Growth de BTC y ETH retirado; documentación actual de stablecoins condicionada por restricciones del territorio. | Nuevos depósitos españoles de stablecoins restringidos; no planificar una contratación con tasas históricas ni presuponer restablecimiento del acceso. | 2,0 |
Nuestra metodología para elegir las mejores cuentas de ahorro cripto
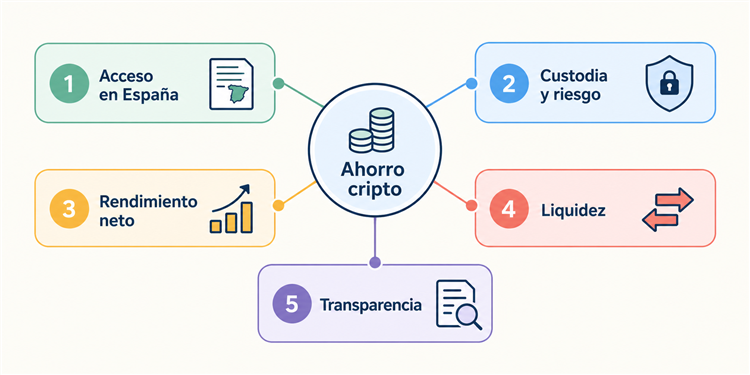
La evaluación documental se cerró el 9 de septiembre de 2026 y utiliza cinco criterios aplicados al producto concreto. Mi prioridad es la posibilidad de utilizarlo desde España con condiciones comprensibles. Las notas son juicios editoriales, no mediciones de solvencia, auditorías técnicas ni resultados obtenidos con dinero real. Una restricción de acceso pesa más que una ventaja comercial.
- Acceso en España: se revisan países admitidos, entidad contratante y limitaciones regionales. Una web traducida o un registro que carga no acreditan elegibilidad. Cuando la evidencia solo es global, la disponibilidad española queda condicionada a comprobación adicional antes de transferir.
- Custodia y riesgo: se distingue quién controla los activos y cómo se generan las recompensas. Se consideran dependencia del intermediario, permisos de aplicaciones, posibles penalizaciones de red y alcance contractual de seguros, sin tratar ninguna medida como garantía absoluta.
- Rendimiento neto: se valoran comisión, conversión, límites de saldo y requisitos de fidelidad. No se utiliza un máximo promocional como previsión anual. También se contempla que obtener más tokens puede coincidir con perder valor al expresar el saldo en euros.
- Liquidez: se comprueban vencimientos, periodos de desbloqueo, rescate anticipado y calendario de pagos. El acceso al capital y el acceso a las recompensas son cuestiones distintas; ambos deben encajar con la fecha prevista para necesitar el dinero.
- Transparencia: se favorece documentación que identifica condiciones y cambios. Los enlaces discordantes, alertas de navegación y productos cuya vigencia no está acreditada se explican expresamente. La ausencia de evidencia reduce la valoración y nunca se rellena con una promesa comercial.
¿Cómo elegir una cuenta de ahorro cripto?
La elección empieza por el uso previsto del dinero, no por ordenar porcentajes de mayor a menor. Mi recomendación editorial es definir cuánto puede perderse y cuándo se necesitaría retirar antes de comparar productos. Si el objetivo es pagar gastos esenciales en una fecha cercana, la volatilidad, los bloqueos y el riesgo del intermediario pueden volver inadecuada toda la categoría.
- Defina el mecanismo: compruebe si las recompensas proceden de préstamos, staking o una estrategia de finanzas descentralizadas. Identifique quién utiliza los activos y qué sucede si falla. Dos tasas similares pueden esconder riesgos y derechos contractuales completamente diferentes.
- Calcule en euros: sume compra, diferencial, comisión de rendimiento y retirada. Incluya el coste de mantener un token para mejorar el nivel. Compare escenarios con caída de precio, sin interpretar un ejemplo matemático como una estimación fiable de beneficios futuros.
- Compruebe la salida: lea el plazo de desbloqueo y las consecuencias de rescatar antes. Revise mínimos y redes de retirada. Una cuenta flexible puede permitir solicitar fondos sin garantizar que lleguen instantáneamente a un banco o a otra cartera.
- Prepare el cambio de proveedor: normalmente implica retirar y volver a depositar, no trasladar automáticamente el contrato. Verifique que ambas plataformas admiten el mismo activo y red; considere comisiones, esperas y una transferencia pequeña de comprobación antes de mover más saldo.
- Archive las condiciones: guarde entidad, fecha, tasa aplicable, calendario y justificantes. Revise autenticación, direcciones autorizadas y canales de soporte. Si el enlace muestra una alerta de certificado, detenga el acceso; si el destino pertenece a otra marca, no introduzca credenciales por confusión.
¿En qué se diferencian de las cuentas de ahorro bancarias?
La palabra «ahorro» no determina la protección jurídica de un producto. Mi distinción principal es entre un depósito bancario elegible y una operación con criptoactivos cuyo resultado depende de mercado, contrato y funcionamiento técnico. Ambos pueden anunciar pagos periódicos, pero esa coincidencia no iguala el derecho a recuperar fondos, la moneda del saldo ni la protección frente a insolvencias.
- Garantía de depósitos: los depósitos elegibles cuentan con el sistema de protección que corresponda a la entidad y jurisdicción. Un programa de rendimiento cripto no adquiere esa cobertura por denominarse cuenta. La CNMV explica riesgos y diferencias de los activos digitales; compruebe el régimen del producto específico.
- Unidad de valor: un saldo bancario en euros se expresa en la moneda de los gastos habituales. BTC, ETH o una stablecoin pueden variar frente al euro. Una stablecoin vinculada al dólar añade exposición al cambio de divisa, además de sus riesgos propios.
- Origen del pago: en cripto, la recompensa puede provenir de prestar activos, validar una red o aportar liquidez. Entender ese mecanismo permite identificar quién soporta una pérdida y qué obligaciones existen, en lugar de asumir que todo interés tiene la misma naturaleza.
- Capitalización: tanto productos bancarios como cripto pueden reinvertir pagos si sus condiciones lo permiten. No existe una regla por la que solo las criptomonedas generen interés compuesto; hay que separar frecuencia de cálculo, abono efectivo y reinversión del importe recibido.
- Seguro y regulación: una póliza del custodio puede cubrir incidentes delimitados, con exclusiones y beneficiarios concretos. Una licencia para ciertos servicios tampoco garantiza la rentabilidad ni protege automáticamente frente a impagos, hackeos, errores del usuario o caídas de cotización.
¿Cómo funcionan las cuentas de ahorro cripto?
El proceso habitual consiste en abrir una cuenta o cartera, aportar un activo elegible y activar una modalidad de recompensas. Mi enfoque es seguir el recorrido del activo: quién lo recibe, para qué lo utiliza y bajo qué condiciones lo devuelve. Mantener monedas en una aplicación no implica que ya estén generando rendimiento, y una activación automática también merece revisión.
- Préstamo de activos: el proveedor puede utilizar fondos para financiar operaciones de terceros bajo un contrato. La recompensa compensa riesgos de crédito y liquidez, entre otros. Conviene identificar si existen garantías, cómo se gestionan y qué derechos conserva el cliente ante incumplimientos.
- Staking de red: determinadas cadenas recompensan la participación en su validación. Delegar o asignar activos puede introducir periodos de espera y penalizaciones. Bitcoin no funciona con prueba de participación nativa; cualquier propuesta de rendimiento sobre BTC necesita una explicación del mecanismo adicional utilizado.
- Protocolos descentralizados: aportar liquidez o prestar mediante contratos inteligentes añade riesgos de código, permisos y mecanismos de mercado. El control de una cartera no evita pérdidas derivadas de un contrato defectuoso o de una autorización otorgada a una aplicación maliciosa.
- Moneda de cobro: las recompensas pueden abonarse en el activo aportado o en otro token, según contrato. Para disponer de euros puede ser necesario vender y retirar, con comisiones y posibles consecuencias fiscales. No suponga que recibir criptomonedas equivale a recibir efectivo bancario.
- Calendario y reinversión: el devengo diario puede distribuirse semanalmente, mientras que ciertos programas requieren reclamar pagos para iniciar otro periodo. Antes de calcular un rendimiento anual compuesto, confirme si la reinversión es posible, automática, gratuita y aplicable a la totalidad del saldo.
¿Qué diferencia hay entre una cuenta remunerada y una cartera cripto?
Una cartera permite gestionar activos e interacciones; una cuenta remunerada añade un contrato o mecanismo para producir recompensas. Mi criterio es analizar ambas capas por separado, porque una cartera puede conectarse a un servicio de rendimiento y una plataforma custodial puede ofrecer saldos que no generan nada. El nombre de la aplicación no basta para saber quién controla las operaciones.
- Control de acceso: en una cartera, la firma y recuperación dependen de su arquitectura, que puede utilizar frase semilla o MPC. En una cuenta custodial, el proveedor controla aspectos esenciales de la operativa. Ambos modelos requieren comprender dependencias y procedimientos de recuperación.
- Activación del rendimiento: recibir tokens en una dirección no crea automáticamente una posición remunerada. Puede ser necesario delegar, depositar en un contrato o aceptar condiciones de préstamo. Compruebe el estado de la posición y evite confundir saldo disponible con capital ya asignado.
- Movimiento entre servicios: una transferencia en cadena tiene red, dirección y posibles etiquetas de destino. Una transferencia interna responde a reglas del proveedor. Revise ambos extremos antes de enviar, porque una red incompatible o una dirección equivocada puede impedir recuperar los fondos.
- Amenazas diferentes: una cartera puede sufrir permisos maliciosos, fraude o pérdida de acceso; un intermediario añade riesgo de suspensión e insolvencia. La autenticación protege la entrada a la cuenta, pero no corrige contratos desfavorables ni elimina la posibilidad de pérdidas de mercado.
- Plan de recuperación: documente cómo recuperar acceso y cómo podrían actuar los beneficiarios conforme al marco aplicable. Las funciones técnicas de herencia no sustituyen asesoramiento sucesorio. Mantenga copias seguras de la información necesaria y nunca entregue credenciales a quien prometa desbloquear recompensas inesperadas.
Conclusión
Las mejores cuentas de ahorro cripto dependen del mecanismo, la residencia y la capacidad de asumir pérdidas. Mi preferencia editorial es empezar por Kraken para estudiar staking con custodia y por Zengo para entender una alternativa desde cartera, comprobando siempre activo, contrato y liquidez. Ninguna opción garantiza conservar una cantidad de euros.
Las demás fichas permiten reconocer diferencias y descartar incompatibilidades: PrimeXBT restringe España, Ledn ha cambiado productos y acceso, y el enlace de Uphold conduce a otra marca. Crypto.com y YouHodler requieren especial atención a las advertencias de certificado detectadas. Binance y Nexo exigen confirmar condiciones regionales y alcance de cada servicio.
Antes de aportar fondos, calcule costes, lea la salida y conserve justificantes. Si necesita capital disponible para gastos esenciales, no dé por adecuado un producto únicamente porque anuncie recompensas periódicas.
FAQs
¿Son seguras las cuentas de ahorro cripto?
No existe seguridad absoluta: pueden producirse pérdidas por precio, impago, hackeo, fraude o fallos técnicos. Mi criterio es revisar custodia, contrato y retirada antes de valorar la tasa. Una póliza del proveedor no equivale a una garantía bancaria sobre todos los saldos. Utilice autenticación robusta, compruebe direcciones y descarte cualquier página que solicite ignorar advertencias de seguridad para acceder a los fondos.
¿Se cobran intereses cada día y en qué moneda?
Depende del producto: calcular recompensas diariamente no implica pagarlas cada día. Algunos programas distribuyen semanalmente y otros requieren reclamación manual. Mi recomendación es comprobar cálculo, abono y reinversión por separado. La moneda de pago puede ser el activo aportado u otro token; obtener euros normalmente exige conversión y retirada. Incluya esas comisiones antes de estimar cuánto dinero quedaría realmente disponible.
¿Es mejor utilizar stablecoins que Bitcoin o Ethereum?
No necesariamente. Las stablecoins intentan mantener una referencia, pero pueden perderla y añaden riesgos del emisor, reservas y acceso. Mi análisis también considera el cambio entre dólar y euro. Las restricciones europeas pueden limitar activos o productos concretos, incluso si una plataforma los anuncia globalmente. Bitcoin y Ethereum tienen otra volatilidad; la elección depende del riesgo aceptado, no solo de la tasa.
¿Hace falta verificar la identidad desde España?
Las plataformas custodiales suelen exigir identificación y comprobaciones adicionales para activar productos, ingresar o retirar. Una cartera puede permitir funciones básicas sin el mismo proceso, aunque sus proveedores de compra o rendimiento impongan requisitos propios. Mi consejo es verificar la entidad y la finalidad de cada solicitud. No envíe documentos mediante enlaces discordantes ni continúe si aparece una advertencia de certificado.
¿Cómo se declaran las recompensas en España?
La clasificación depende del mecanismo y de las circunstancias; no todas las recompensas son automáticamente ganancias patrimoniales. Mi recomendación es separar su obtención de una venta o intercambio posterior y conservar valoración en euros, fechas y comisiones. La AEAT explica el tratamiento de transmisiones de monedas virtuales. Para clasificar préstamo, staking u otras remuneraciones, consulte el criterio fiscal aplicable y asesoramiento individual cuando resulte necesario.