Conclusión clave: Un exchange «sin KYC» no garantiza anonimato ni ausencia futura de controles. ChangeNOW y SimpleSwap permiten iniciar muchos swaps sin cuenta, pero pueden detener una operación para revisar riesgo, identidad y origen de fondos antes de completarla y liberar el resultado esperado.
- Compare la cantidad final recibida, no solo la comisión anunciada.
- Utilice una cartera propia y pruebe primero con un importe pequeño.
- Compruebe autorización, entidad, país admitido y política AML vigente.
- Declare en España las ventas y permutas que produzcan efectos fiscales.
Buscar exchanges de criptomonedas sin KYC desde España exige separar privacidad, registro y cumplimiento. Un servicio puede aceptar un swap sin crear cuenta y, aun así, analizar la dirección, retener temporalmente la operación o solicitar identidad y origen de fondos. También existen wallets de autocustodia que no identifican al titular, pero sus rampas de compra sí lo hacen. Llamar «exchange» a todos estos modelos oculta diferencias decisivas de custodia, liquidez y capacidad de reclamación.
Mi evaluación documental se cerró el 14 de septiembre de 2026 y corrige varias promesas obsoletas. Paybis y Uphold requieren verificación para sus servicios principales; Kraken Wallet no es Kraken Exchange; PrimeXBT excluye residentes del EEE. La selección conserva esas opciones para explicar sus límites, incorpora Bisq y Uniswap como alternativas descentralizadas y evita presentar la privacidad como un método para eludir obligaciones. Ninguna plataforma elimina volatilidad, fraude, errores irreversibles o tributación.
¿Por qué confiar en CriptoCompare?
CriptoCompare ha contrastado políticas AML/KYC, términos de uso, documentación de custodia, redes compatibles, métodos de pago y restricciones territoriales disponibles el 14 de septiembre de 2026. La revisión diferencia entre una afirmación comercial y una condición contractual: que una pantalla no pida documentos al comenzar no impide que un sistema de riesgo detenga después la operación. Tampoco se presupone que una marca accesible desde España esté autorizada para prestar todos los servicios mostrados.
Mi prioridad editorial es que el lector sepa qué controla en cada momento. No se abrieron cuentas, no se enviaron documentos ni se depositó dinero. Las puntuaciones reflejan utilidad para una operación legítima y limitada desde España; no miden solvencia ni predicen rentabilidad. Se penalizan los enlaces que conducen a otra marca, la exclusión del EEE, las políticas que permiten congelar operaciones y la falta de una entidad europea verificable.
Desde el 1 de julio de 2026, la CNMV recuerda que solo los proveedores autorizados bajo MiCA por España u otra autoridad europea pueden prestar en España los servicios cubiertos por el Reglamento. Un protocolo descentralizado o software de autocustodia plantea un encaje diferente, pero no convierte en lícitos fondos de origen irregular ni elimina impuestos. Antes de operar, compruebe razón social, dominio, red, dirección y coste final; conserve capturas, identificadores y justificantes, y rechace cualquier ruta que solicite ignorar una alerta de seguridad.
Mejores exchanges sin KYC: cinco opciones de un vistazo
Mi selección inicial prioriza swaps sin registro y autocustodia; «sin KYC» significa acceso inicial condicionado, nunca inmunidad frente a controles AML, sanciones, fiscalidad o revisiones posteriores.
| Nombre | Observación | Cadenas de bloques compatibles | Tipo de seguridad | Puntuación (sobre 10) | Más información |
| ChangeNOW | Swaps sin cuenta, con análisis AML y verificación posible | Más de 900 activos anunciados en redes | No custodia prolongada; dirección propia y monitorización | 8,5 | Consultar condiciones |
| SimpleSwap | Intercambio instantáneo sujeto a comprobaciones por riesgo | Amplio catálogo multirred y pares de intercambio | Servicio no custodial durante el flujo; revisión KYC discrecional | 8,2 | Consultar condiciones |
| FixedFloat | Tipos fijos o variables sin registro ordinario | Bitcoin, Lightning y selección de redes compatibles | Procesamiento automatizado; AML y prueba de fondos posibles | 7,9 | Consultar condiciones |
| Kraken Wallet | Wallet de autocustodia, distinta del exchange verificado | Bitcoin, Ethereum, Solana y redes EVM seleccionadas | Claves bajo control del usuario y software abierto | 7,6 | Consultar condiciones |
| Zengo | Wallet MPC; sus socios de compra exigen identidad | Bitcoin, Ethereum, Solana y otras redes publicadas | Firma MPC y recuperación multifactor, sin libro | 7,3 | Consultar condiciones |
Exchanges de criptomonedas sin KYC explicados
1) ChangeNOW
| ⭐ Calificación de CriptoCompare | 8,5/10; swaps sin cuenta con controles AML condicionales |
| 🚀 Ideal para | Convertir cripto entre carteras sin abrir una cuenta permanente |
| 🏛️ Regulación en España | Sin autorización MiCA identificada; comprobar encaje y entidad antes de usar |
| 💳 Opciones de depósito y retirada | Envío desde wallet propia; compra fiduciaria mediante socios externos |
| 💵 Soporte local para monedas fiduciarias en España | EUR sujeto a proveedor, KYC, tarjeta, transferencia y residencia |
| 🪙 Criptomonedas admitidas | Más de 900 monedas anunciadas, con pares y redes variables |
| 💻 Compatibilidad | Web, aplicaciones Android e iOS, API e integraciones con wallets |
ChangeNOW ofrece cotizaciones para intercambiar un activo por otro sin registro obligatorio. El usuario introduce la dirección de recepción, envía fondos y el servicio busca liquidez entre proveedores conectados. Publica opciones de tipo clásico y fijo; la diferencia debe evaluarse junto con la cantidad final, la comisión de red y el riesgo de variación mientras llegan confirmaciones. No es un DEX ejecutado íntegramente por contratos: interviene una infraestructura que coordina y monitoriza el intercambio.
La política oficial indica que un sistema automatizado analiza todas las transacciones y puede detener las consideradas sospechosas. Si sucede, puede solicitar documentación; rechazar el proceso no garantiza un reembolso automático, pues cada caso se decide individualmente. Mi valoración premia la ausencia de cuenta y la amplitud operativa, pero no presenta el servicio como anónimo. Las compras con tarjeta o banco pasan por terceros que aplican sus propios KYC, precios, límites y países admitidos. Esa separación contractual importa al reclamar, porque la incidencia puede corresponder al socio fiduciario y no al motor del intercambio cripto subyacente directo.
Características
- Sin registro: inicia muchos intercambios con direcciones de envío y recepción, sin mantener un perfil permanente.
- Tipo clásico: ajusta el resultado a la cotización disponible durante la ejecución y asume variación de mercado.
- Tipo fijo: bloquea una estimación dentro de condiciones y plazo concretos, normalmente con margen adicional.
- Catálogo amplio: publica cientos de activos, aunque cada par depende de red, liquidez y mantenimiento.
- Aplicaciones móviles: permite preparar y seguir operaciones desde Android o iOS con los mismos riesgos de dirección.
- Socios fiduciarios: integra compras externas; mi criterio separa sus cargos, KYC y reclamaciones del swap cripto.
- Seguimiento: muestra identificador, estado y cantidad estimada para documentar incidencias y conciliación fiscal.
¿Qué nos ha gustado?
- Fricción inicial baja: una conversión cripto a cripto puede comenzar sin cuenta, contraseña ni saldo depositado de forma permanente.
- Control de recepción: el resultado llega a la dirección indicada, lo que reduce exposición posterior frente a una cuenta custodial.
- Dos modalidades de precio: comparar tipo fijo y clásico permite elegir entre certidumbre relativa y mejor cotización posible.
- Cobertura multirred: el catálogo facilita cambios entre activos comunes sin abrir varias cuentas centralizadas, sujeto a disponibilidad.
- Información de estado: el identificador ayuda a seguir confirmaciones y aporta evidencia si el importe tarda o necesita revisión.
- Utilidad acotada: en mi análisis funciona mejor para swaps legítimos y pequeños cuya red, origen y destino están documentados, no para esconder trazabilidad ni sustituir una rampa europea debidamente autorizada, supervisada, accesible y verificable oficialmente en registros públicos.
¿Qué no nos ha gustado?
- KYC posible: la revisión por riesgo puede detener el flujo y exigir identidad o prueba de fondos después del envío.
- Terceros fiduciarios: mi principal reserva es que una compra en euros añade otro contrato, más comisiones y controles separados.
- Protección limitada: no se identificó una autorización MiCA para España; una incidencia puede ser más difícil de reclamar localmente.
¿Por qué elegimos ChangeNOW?
ChangeNOW encabeza la lista por combinar acceso sin cuenta, variedad de pares y entrega a una wallet propia. Mi elección se limita al intercambio cripto a cripto documentado y no supone anonimato ni exención regulatoria.
Antes de enviar, verifique ambos activos, redes y direcciones, compare la cantidad neta y guarde el identificador. Si aparece una revisión AML, decida con cautela si aporta los documentos solicitados o solicita la salida disponible según el caso concreto y sus condiciones previamente aceptadas.
Link: changenow.io
2) SimpleSwap
| ⭐ Calificación de CriptoCompare | 8,2/10; interfaz simple y KYC basado en riesgo |
| 🚀 Ideal para | Swaps ocasionales entre wallets con cotización previa y sin registro habitual |
| 🏛️ Regulación en España | Sin CASP MiCA verificado; política AML propia aplicable a cada transacción |
| 💳 Opciones de depósito y retirada | Transferencias cripto; rampas fiduciarias de socios según país y activo |
| 💵 Soporte local para monedas fiduciarias en España | Compra en EUR mediante terceros con identidad y coste propios |
| 🪙 Criptomonedas admitidas | Amplia selección de monedas y tokens en múltiples redes compatibles |
| 💻 Compatibilidad | Web, aplicaciones Android e iOS, API y programa para socios |
SimpleSwap presenta un formulario directo: se elige el par, se indica la cantidad y una dirección de recepción, y después se envía el activo de origen. Ofrece tipos fijos y variables, además de compras fiduciarias prestadas por terceros. El servicio no está pensado para mantener un saldo de trading ni ofrece un libro de órdenes; actúa como intermediario de intercambio y puede depender de proveedores de liquidez externos.
Su política AML/KYC, actualizada en octubre de 2025, limita expresamente el enfoque «sin registro» a escenarios clasificados como de bajo riesgo. SimpleSwap puede congelar temporalmente una operación y exigir identificación, prueba de vida, origen de fondos o patrimonio. En mi evaluación, esa claridad es preferible a prometer ausencia absoluta de controles, aunque el criterio que activa una revisión queda a discreción del servicio y puede aparecer cuando los fondos ya han sido enviados. El usuario debe conocer además si la devolución conserva el activo original, descuenta redes o depende de una dirección cuya titularidad pueda demostrarse con documentación suficiente, actual y vigente.
Características
- Formulario directo: reduce el proceso a par, cantidad, dirección receptora y transferencia desde la wallet de origen.
- Cotización variable: refleja el mercado durante el procesamiento y puede cambiar la cantidad recibida por volatilidad.
- Cotización fija: reserva un resultado estimado si se cumplen plazo, importe y confirmaciones exigidos.
- Modelo no custodial: evita una cuenta de saldo continuo, aunque el servicio controla temporalmente el flujo del swap.
- Política escalonada: aplica comprobación estándar o reforzada según señales internas de riesgo y cumplimiento.
- Rampas externas: muestra compra con tarjeta u otros medios, pero mi análisis atribuye KYC y precio al proveedor.
- Soporte multicanal: ofrece seguimiento y contacto para operaciones detenidas, retrasadas o enviadas con datos incorrectos.
¿Qué nos ha gustado?
- Inicio comprensible: la interfaz muestra par y resultado estimado antes de pedir una transferencia, útil para un usuario ocasional.
- Sin cuenta permanente: reduce datos de registro para operaciones clasificadas como de bajo riesgo y evita conservar saldo.
- Tipos comparables: alternar fijo y variable facilita estimar cuánto cuesta trasladar el riesgo de precio al proveedor.
- Amplia selección: reúne muchos activos y redes, con la obligación de comprobar compatibilidad en cada extremo.
- Política pública: explica que «sin KYC» no es un derecho incondicional y enumera documentos que podrían solicitarse.
- Uso prudente: mi valoración favorece operaciones pequeñas con origen justificable, dirección propia y margen suficiente para comisiones y volatilidad, nunca transferencias urgentes o fondos que no puedan quedar temporalmente retenidos durante una investigación interna compleja sin plazo garantizado de respuesta o devolución previsible.
¿Qué no nos ha gustado?
- Discrecionalidad amplia: el sistema puede activar controles en cualquier operación sin publicar todos los indicadores internos.
- Retención temporal: una revisión puede bloquear el proceso; mi reserva aumenta cuando el usuario necesita liquidez inmediata o una fecha de devolución previsible.
- Proveedor adicional: las compras fiduciarias añaden costes, tratamiento de datos y vías de reclamación que no controla SimpleSwap.
¿Por qué elegimos SimpleSwap?
SimpleSwap queda segundo por su experiencia clara, variedad y documentación explícita del control basado en riesgo. Mi puntuación no convierte la ausencia de registro inicial en una garantía de terminar sin aportar identidad.
Utilice una dirección nueva solo por orden y mantenga acceso a la wallet emisora. Revise el plazo de tipo fijo, el mínimo de red y la política de reembolso; conserve el hash y la cotización aceptada hasta recibir y conciliar correctamente el total esperado de salida.
Link: simpleswap.io
3) FixedFloat
| ⭐ Calificación de CriptoCompare | 7,9/10; swaps automatizados con tipo fijo o variable |
| 🚀 Ideal para | Usuarios que ya poseen cripto y quieren intercambiarla sin crear cuenta |
| 🏛️ Regulación en España | Sin autorización MiCA confirmada; términos sometidos a su propia jurisdicción |
| 💳 Opciones de depósito y retirada | Solo transferencias cripto entre direcciones compatibles, sin banco directo |
| 💵 Soporte local para monedas fiduciarias en España | No admite EUR ni SEPA; salida fiduciaria requiere otro proveedor |
| 🪙 Criptomonedas admitidas | Selección multirred con Bitcoin y Lightning entre las opciones publicadas |
| 💻 Compatibilidad | Interfaz web adaptable y bot; disponibilidad variable por red y mantenimiento |
FixedFloat automatiza el cambio entre criptomonedas sin pedir registro ordinario. El usuario puede escoger un tipo flotante, que aplica una comisión del servicio y el coste de red al resultado variable, o un tipo fijo con margen mayor para limitar la variación durante el plazo señalado. No admite euros ni tarjetas, por lo que solo encaja cuando el activo de origen ya está en una wallet compatible.
Los términos actualizados en enero de 2026 señalan que no se necesita iniciar sesión ni aportar datos personales para crear un intercambio normal. Sin embargo, FixedFloat analiza el origen y puede suspender una orden relacionada con actividad ilícita, pedir aclaraciones y ejecutar procedimientos KYC y de origen de fondos. Mi evaluación valora la simplicidad, Lightning y la exposición temporal, pero penaliza la ausencia de una entidad MiCA comprobada y el riesgo de depender de soporte remoto ante un bloqueo. También exige verificar mínimos, confirmaciones y ventanas de cotización, porque un envío tardío o diferente puede recalcularse o necesitar intervención manual adicional del soporte especializado.
Características
- Tipo flotante: calcula el resultado con el mercado disponible y traslada al usuario la variación durante confirmaciones.
- Tipo fijo: protege una cotización dentro de límites y tiempo definidos, a cambio de un margen superior.
- Sin cuenta: permite crear la orden con direcciones cripto sin saldo permanente ni perfil ordinario.
- Lightning: incluye rutas compatibles para bitcoin rápido, que exigen facturas vigentes y capacidad suficiente.
- Procesamiento automático: inicia el envío de salida después de recibir las confirmaciones requeridas para la red.
- Estado visible: facilita seguir la orden y guardar datos; mi recomendación es conservarlos hasta conciliarla.
- Control AML: puede suspender fondos y solicitar información cuando detecta relación con actividad prohibida o sancionada.
¿Qué nos ha gustado?
- Coste explicado: distingue claramente tipo fijo y variable, permitiendo comparar la prima de certidumbre con el mercado.
- Sin rampa fiduciaria: centrarse en cripto evita mezclar comisiones de tarjeta, conversión de divisa y KYC de otro socio.
- Lightning disponible: amplía las opciones para BTC cuando ambos extremos soportan correctamente facturas y liquidez del canal.
- Exposición breve: no invita a dejar una cartera de trading depositada después de terminar el intercambio.
- Interfaz concisa: la pantalla reduce decisiones innecesarias y muestra mínimos, redes y resultado antes de enviar.
- Encaje limitado: en mi criterio resulta útil para un swap pequeño, trazable y no urgente, siempre que el usuario acepte posible revisión, documente cuidadosamente cada paso, confirme la red, el activo, el mínimo y no necesite soporte jurídico español inmediato durante la operación completa prevista.
¿Qué no nos ha gustado?
- Sin euros: obliga a utilizar otro servicio para entrar o salir mediante SEPA, con costes y controles añadidos.
- Revisión posterior: mi objeción principal es que una orden puede suspenderse después de transferir fondos si salta el filtro AML.
- Sin CASP verificado: no ofrece las mismas vías de supervisión y reclamación que una entidad autorizada para España.
¿Por qué elegimos FixedFloat?
FixedFloat ocupa el tercer puesto por su especialización, sus dos tipos y la compatibilidad con Lightning. Mi valoración se refiere a swaps cripto a cripto; no sirve como puerta de entrada en euros ni como depósito.
Compruebe la red exacta, el mínimo y el plazo antes de enviar. Una factura Lightning caducada, una dirección incompatible o una operación marcada puede complicar la recuperación; documente siempre origen, hash, orden, cotización aceptada, respuesta recibida y soporte utilizado durante todo el proceso.
Link: ff.io
4) Kraken Wallet
| ⭐ Calificación de CriptoCompare | 7,6/10; autocustodia sólida, pero no es un exchange |
| 🚀 Ideal para | Guardar activos y conectarse a aplicaciones descentralizadas sin cuenta de Kraken |
| 🏛️ Regulación en España | Software de wallet; no equivale a un servicio de exchange autorizado bajo MiCA |
| 💳 Opciones de depósito y retirada | Transferencias desde otras wallets; compra y venta mediante proveedores externos |
| 💵 Soporte local para monedas fiduciarias en España | Depende del tercero integrado, con sus comisiones, países y verificación |
| 🪙 Criptomonedas admitidas | Bitcoin, Ethereum, Solana, Dogecoin y activos en redes EVM compatibles |
| 💻 Compatibilidad | Aplicaciones móviles y extensión de navegador según la versión disponible |
Kraken Wallet es una cartera de autocustodia y debe distinguirse del exchange centralizado Kraken. Al crearla, las claves y la frase de recuperación quedan bajo control del usuario; no se abre por ello una cuenta de trading ni se deposita saldo en Kraken Exchange. Permite recibir, enviar y visualizar activos, además de conectar con aplicaciones descentralizadas. Esta arquitectura evita el KYC para la función básica de wallet, pero traslada al titular toda la responsabilidad de copia, seguridad y firma.
Comprar con euros, retirar a un banco o usar un servicio centralizado conectado implica otro proveedor y sus verificaciones. La wallet tampoco garantiza que un protocolo, token o contrato sea seguro, líquido o legalmente apto para España. Mi puntuación reconoce la separación entre autocustodia y cuenta, el soporte multirred y la utilidad para organizar fondos antes de un swap. La reduce porque no ofrece por sí sola cotización fiduciaria, libro de órdenes, protección de depósitos ni recuperación si se pierde la frase secreta. Las copias deben ensayarse sin exponerlas públicamente nunca jamás.
Características
- Autocustodia: conserva las claves localmente y exige proteger frase de recuperación, dispositivo y copias fuera de línea.
- Varias redes: reúne Bitcoin, Solana, Ethereum y activos EVM sin confundir direcciones ni estándares de token.
- Aplicaciones descentralizadas: conecta con protocolos externos; cada firma debe revisarse por contrato, permisos y cantidad.
- Sin cuenta del exchange: la instalación de la wallet no crea automáticamente un perfil de Kraken Exchange.
- Seguimiento de cartera: agrupa saldos y actividad; mi criterio exige contrastarlos con exploradores cuando haya incidencias.
- Compra integrada: puede derivar a socios fiduciarios que aplican precios, KYC, límites y condiciones independientes.
- Código abierto: facilita revisión comunitaria, aunque no elimina fallos, extensiones falsas o errores del usuario.
¿Qué nos ha gustado?
- Control de claves: el usuario no depende de la solvencia de una cuenta centralizada para custodiar los activos compatibles.
- Separación clara: la documentación diferencia la wallet del exchange, evitando atribuirle funciones, licencias o garantías ajenas.
- Cobertura útil: concentra redes comunes en una interfaz, siempre que se confirme el activo y la cadena antes de firmar.
- Acceso Web3: permite interactuar con DEX y aplicaciones sin transferir previamente toda la cartera a un custodio.
- Transparencia técnica: el enfoque abierto facilita examinar componentes y recibir alertas públicas sobre errores o cambios.
- Buen punto de control: en mi experiencia editorial resulta más comprensible usar una wallet independiente para recibir un swap y revisar después el hash, en lugar de confundir privacidad con una cuenta anónima o dejar fondos en un intermediario durante varios días.
¿Qué no nos ha gustado?
- No es un exchange: no aporta por sí misma pares, liquidez, precio final ni retirada bancaria en euros.
- Responsabilidad total: mi principal cautela es que perder la frase o aprobar un contrato malicioso puede ser completamente irreversible y costoso.
- Terceros variables: cualquier compra integrada añade condiciones, costes y controles de identidad fuera de la wallet.
¿Por qué elegimos Kraken Wallet?
Kraken Wallet queda cuarta porque ilustra correctamente la autocustodia sin KYC y la diferencia entre software y servicio financiero. Mi elección no la presenta como sustituto del exchange Kraken ni como vía de compra anónima.
Descargue solo desde canales auténticos, verifique la extensión y anote la frase sin fotografiarla. Antes de conectar un DEX, revise dominio, permisos, contrato, red y gas; use una dirección separada para probar importes pequeños y revoque después todas las autorizaciones innecesarias detectadas periódicamente como activas.
Link: kraken.com
5) Zengo
| ⭐ Calificación de CriptoCompare | 7,3/10; wallet MPC práctica con rampas verificadas |
| 🚀 Ideal para | Autocustodia asistida sin frase semilla tradicional y con recuperación multifactor |
| 🏛️ Regulación en España | Wallet tecnológica; compras y ventas dependen de socios y disponibilidad regulatoria |
| 💳 Opciones de depósito y retirada | Envíos cripto, swaps y rampas fiduciarias proporcionadas por terceros integrados |
| 💵 Soporte local para monedas fiduciarias en España | EUR mediante proveedores compatibles que normalmente solicitan identificación |
| 🪙 Criptomonedas admitidas | Bitcoin, Ethereum, Solana y selección de tokens y redes publicadas |
| 💻 Compatibilidad | Aplicaciones para Android e iOS; acceso a funciones según dispositivo y región |
Zengo es una wallet de autocustodia basada en computación multipartita: distribuye el proceso de firma entre el dispositivo y su infraestructura, sin una frase semilla tradicional como único secreto. La apertura básica puede hacerse sin entregar un documento, y el sistema propone un kit de recuperación y una comprobación facial para restaurar acceso. Esta comodidad no convierte a Zengo en un exchange sin controles ni elimina la necesidad de custodiar correctamente el factor de recuperación.
Las compras, ventas y algunos intercambios se ejecutan mediante proveedores integrados. La propia ayuda de Zengo avisa de que esos socios pueden exigir verificación de identidad, método de pago, residencia y comprobaciones adicionales. Un enlace alternativo mostrado junto al producto conduce igualmente a zengo.com. Mi análisis separa la wallet —donde el usuario conserva control operativo— de la rampa fiduciaria contratada. Se valora la recuperación accesible, pero se penalizan la dependencia parcial del servicio, las comisiones agregadas y la imposibilidad de prometer una entrada en euros sin KYC. Cada cotización debe atribuirse al proveedor mostrado finalmente.
Características
- Firma MPC: reparte material criptográfico para evitar una frase tradicional como único punto de fallo.
- Recuperación multifactor: combina copia, dispositivo y verificación; debe probarse antes de depositar cantidades relevantes.
- Autocustodia asistida: mantiene capacidad de firma del usuario sin funcionar como una cuenta ordinaria de exchange.
- Redes compatibles: cubre activos conocidos, aunque mi comprobación exige validar soporte exacto antes de recibirlos.
- Compra externa: integra socios que fijan precio, límites, KYC y disponibilidad para tarjetas o transferencias.
- Swap integrado: ofrece rutas desde la aplicación, con coste y proveedor que deben revisarse en cada cotización.
- Alertas Web3: ayuda a interpretar determinadas firmas, sin garantizar la legitimidad de cada contrato o token.
¿Qué nos ha gustado?
- Recuperación guiada: reduce el riesgo de una sola frase perdida para usuarios capaces de proteger sus factores alternativos.
- Diseño accesible: explica con claridad la creación, recepción y envío, facilitando comprobar red y dirección paso a paso.
- Autocustodia real: no requiere dejar una cartera de trading bajo la contraseña de un intermediario centralizado.
- Separación funcional: permite usar la wallet sin asumir que todos los servicios integrados comparten su modelo de privacidad.
- Defensas en firmas: determinadas advertencias ayudan a detectar permisos amplios antes de aprobar una interacción descentralizada.
- Uso equilibrado: para mi análisis, Zengo encaja con quien prioriza recuperación y experiencia móvil, acepta la arquitectura MPC y entiende que comprar con euros añade identificación, comisiones, límites regionales, tiempos de revisión, restricciones bancarias adicionales aplicables y un contrato separado con el proveedor elegido.
¿Qué no nos ha gustado?
- Rampa con KYC: comprar o vender mediante un socio suele requerir datos personales y documentación adicional.
- Dependencia técnica: mi reserva es que la recuperación asistida conserva una relación continuada, sensible y necesaria con la infraestructura de Zengo.
- Coste compuesto: spread, red y tarifa del proveedor pueden hacer que el resultado difiera de la cifra promocional.
¿Por qué elegimos Zengo?
Zengo entra quinta por ofrecer autocustodia asistida y una recuperación distinta de la frase semilla convencional. Mi puntuación cubre la wallet básica, no atribuye privacidad automática a compras, ventas ni swaps de terceros.
Configure y pruebe la recuperación antes de recibir fondos; después compare la cantidad neta de cada proveedor. Compruebe qué entidad procesa euros, qué documentos solicita y cómo reclama, y nunca autorice una firma cuyo dominio, contrato, permiso, red o gasto no entienda completamente de antemano siempre.
Link: zengo.com
6) Bisq
| ⭐ Calificación de CriptoCompare | 7,1/10; P2P descentralizado con curva de aprendizaje alta |
| 🚀 Ideal para | Usuarios técnicos que priorizan privacidad y control local al negociar bitcoin |
| 🏛️ Regulación en España | Protocolo y software P2P; cada usuario conserva obligaciones legales y fiscales |
| 💳 Opciones de depósito y retirada | Transferencias acordadas entre pares, con depósito de seguridad en bitcoin |
| 💵 Soporte local para monedas fiduciarias en España | Ofertas en EUR según método, contraparte, límites y liquidez disponible |
| 🪙 Criptomonedas admitidas | Bitcoin ocupa un lado de la operación; otros activos dependen del mercado |
| 💻 Compatibilidad | Aplicación de escritorio, red Tor y componentes locales para ordenador |
Bisq es una aplicación P2P de código abierto que coordina compraventas sin cuenta central, custodia permanente ni entrega rutinaria de identidad al protocolo. Las ofertas se distribuyen a través de Tor y cada operación usa mecanismos de depósito y resolución de disputas. Bitcoin debe estar en uno de los lados, por lo que no sustituye a un agregador multirred ni resuelve todos los cambios entre tokens.
La privacidad depende también del medio de pago y de la contraparte. Una transferencia bancaria revela datos al banco y al destinatario, puede ser reversible o activar controles; además, un volumen inusual puede tener consecuencias regulatorias o fiscales. Mi valoración reconoce la arquitectura descentralizada y el control local, pero descuenta la menor liquidez, los tiempos de espera, el capital inmovilizado como garantía y la complejidad operativa. En España, usar software P2P no elimina la obligación de justificar fondos, declarar ganancias ni respetar sanciones y prevención del blanqueo. Conviene revisar reputación, límites y reglas completas del método elegido para el caso antes de aceptar una oferta.
Características
- Red P2P: distribuye ofertas entre usuarios y evita un operador que custodie todos los saldos de trading.
- Acceso con Tor: oculta parte de los metadatos de red, sin volver anónimo un pago bancario identificado.
- Depósitos de seguridad: alinea incentivos durante la operación y exige disponer previamente de bitcoin suficiente.
- Resolución escalonada: prevé mediación y arbitraje para disputas, con tiempos y pruebas que deben conservarse.
- Software local: mantiene claves y datos principales en el equipo; mi consejo es cifrar copias y actualizarlo.
- Ofertas en EUR: la disponibilidad depende de usuarios activos, límites, reputación y método de pago compatible.
- Código abierto: permite auditoría pública, aunque no garantiza ausencia de errores, fraude entre pares o mala configuración.
¿Qué nos ha gustado?
- Sin registro central: el protocolo no exige crear una cuenta alojada ni entregar automáticamente un documento de identidad.
- Control de fondos: las claves permanecen en el entorno local y la garantía se gestiona con reglas transparentes del protocolo.
- Privacidad de red: Tor reduce exposición de IP al mercado, una capa útil pero distinta de la privacidad bancaria.
- Gobernanza distribuida: el proyecto no depende de una sola mesa de operaciones para publicar ofertas o custodiar depósitos.
- Mercado en euros: pueden existir contrapartes y medios útiles para España cuando hay liquidez y límites aceptables.
- Alternativa auténtica: en mi evaluación, Bisq aporta una arquitectura verdaderamente P2P frente a servicios que solo omiten el registro inicial, siempre que el usuario domine copias, garantías, reputación, tiempos, disputas, límites, privacidad bancaria y evidencia de pago suficiente.
¿Qué no nos ha gustado?
- Curva técnica: instalar, financiar garantía, seleccionar oferta y completar el pago requiere más pasos que un swap instantáneo.
- Liquidez irregular: mi reserva principal es que el precio y la espera cambian según horario, importe y método de pago elegido.
- Riesgo de contraparte: los mecanismos de disputa reducen, pero no eliminan, fraude, errores o retrasos bancarios.
¿Por qué elegimos Bisq?
Bisq queda sexta porque su diseño P2P ofrece privacidad estructural y control local, no solo ausencia inicial de formulario. Mi puntuación premia ese modelo, pero refleja su complejidad y dependencia de liquidez entre particulares.
Descargue el programa únicamente desde el proyecto, verifique la firma y practique con límites bajos. Revise antigüedad y condiciones de la oferta, documente cada pago y no use conceptos bancarios que revelen información innecesaria o incumplan las reglas pactadas entre ambos participantes legítimos involucrados directamente.
Link: bisq.network
7) Uniswap
| ⭐ Calificación de CriptoCompare | 6,9/10; liquidez on-chain con riesgos de contrato y token |
| 🚀 Ideal para | Intercambiar tokens compatibles desde una wallet propia y sin cuenta custodial |
| 🏛️ Regulación en España | Protocolo descentralizado; la interfaz y proveedores pueden imponer restricciones propias |
| 💳 Opciones de depósito y retirada | Conexión de wallet y transacciones on-chain; rampas externas para dinero fiduciario |
| 💵 Soporte local para monedas fiduciarias en España | Sin cuenta EUR nativa; socios de compra pueden exigir KYC y aplicar recargos |
| 🪙 Criptomonedas admitidas | Tokens disponibles en Ethereum y otras redes compatibles con sus despliegues |
| 💻 Compatibilidad | Navegador, aplicaciones compatibles y numerosas wallets móviles o extensiones |
Uniswap es un protocolo de intercambio descentralizado: el usuario conecta una wallet, elige tokens y firma una transacción que se liquida en la cadena compatible. No crea una cuenta custodial ni solicita identidad en el contrato para ejecutar el swap. La cotización procede de pools y rutas de liquidez, por lo que intervienen impacto de precio, deslizamiento, gas, posible comisión de interfaz y riesgos del token seleccionado.
El protocolo, la interfaz oficial y una rampa fiduciaria son capas diferentes. Una web puede restringir países o activos, y comprar con tarjeta implica un proveedor que aplica KYC. También existen copias maliciosas y tokens con nombres idénticos; solo la dirección del contrato identifica el activo. Mi análisis valora la autocustodia, la transparencia on-chain y la profundidad disponible en pares populares. Penaliza la ausencia de soporte reversible, los permisos de contratos, el coste variable y la posibilidad de recibir activos sin liquidez o con lógica dañina. Una transacción confirmada no admite cancelación administrativa ni contracargo bancario convencional posterior para recuperar los fondos enviados erróneamente.
Características
- Swaps on-chain: ejecuta cambios mediante contratos y deja un registro verificable en el explorador correspondiente.
- Pools de liquidez: determinan precio y profundidad; un importe grande puede mover notablemente la cotización.
- Autocustodia: los fondos parten de la wallet del usuario y no permanecen en una cuenta central después del swap.
- Enrutamiento: busca rutas entre pools para optimizar resultado, sujeto a gas, liquidez y tokens intermedios.
- Tolerancia de deslizamiento: limita variación aceptada; mi criterio evita elevarla para forzar una orden problemática.
- Varias redes: dispone de despliegues compatibles, cada uno con gas, puentes y direcciones contractuales propios.
- Permisos de tokens: algunas operaciones requieren aprobación previa, que conviene limitar y revocar cuando no se use.
¿Qué nos ha gustado?
- Liquidación transparente: cualquier usuario puede comprobar hash, contrato, cantidad y bloque sin depender de un extracto privado.
- Sin saldo custodial: el protocolo no exige depositar previamente toda la cartera en una cuenta controlada por una empresa.
- Mercados amplios: los pares principales suelen ofrecer rutas y profundidad competitivas frente a DEX menos utilizados.
- Composición Web3: se integra con diversas wallets y herramientas para estimar gas, simular firmas o revisar permisos.
- Código observable: contratos y actividad permiten análisis independiente, aunque una auditoría nunca elimina totalmente el riesgo.
- Uso específico: en mi evaluación, Uniswap sirve a quien ya posee tokens compatibles y sabe verificar contratos, precio, gas, liquidez y permisos; no es una puerta de entrada anónima desde euros ni una protección completa contra estafas, copias, tokens maliciosos o errores propios irreversibles frecuentes.
¿Qué no nos ha gustado?
- Errores irreversibles: firmar el token, red o contrato incorrecto puede provocar una pérdida sin servicio que la revierta.
- Coste imprevisible: mi objeción aumenta cuando gas e impacto de precio superan claramente el ahorro frente a otra ruta disponible cercana.
- Tokens peligrosos: una interfaz abierta puede mostrar activos falsos, ilíquidos, bloqueables o diseñados para explotar permisos.
¿Por qué elegimos Uniswap?
Uniswap queda séptima por ofrecer swaps autocustodiados y transparentes sin registro central. Mi valoración se concentra en pares líquidos y contratos verificados; no cubre rampas de compra ni interfaces de terceros.
Acceda desde el dominio oficial, confirme red y dirección contractual, y simule la cantidad neta con gas. Use límites de aprobación, una wallet separada y tolerancia prudente; rechace tokens recibidos sin solicitar, extensiones desconocidas y enlaces no verificados enviados por mensajes privados, anuncios o perfiles falsos externos.
Link: app.uniswap.org
8) Paybis
| ⭐ Calificación de CriptoCompare | 3,0/10; disponible en España, pero requiere verificación |
| 🚀 Ideal para | Comprar cripto con tarjeta o transferencia aceptando un proceso KYC completo |
| 🏛️ Regulación en España | Servicio centralizado; comprobar entidad europea y autorización MiCA antes de contratar |
| 💳 Opciones de depósito y retirada | Tarjetas, transferencias y métodos variables según activo, importe y residencia |
| 💵 Soporte local para monedas fiduciarias en España | Admite EUR en rutas disponibles, sujeto a identidad, banco y límites |
| 🪙 Criptomonedas admitidas | Catálogo de compra y venta con disponibilidad diferente por moneda y país |
| 💻 Compatibilidad | Plataforma web y aplicaciones móviles, además de wallet y servicios integrados |
Paybis es una plataforma de compra y venta que admite clientes y pagos en numerosos países, incluida España según su documentación de disponibilidad. No debe describirse como un exchange sin KYC: sus condiciones permiten solicitar nombre, dirección, fecha de nacimiento, documento, imagen facial, origen de fondos y datos de pago. El nivel de control puede variar según importe y operación, pero la relación principal parte de una cuenta identificada.
Su utilidad está en facilitar una rampa fiduciaria, no en preservar anonimato. El coste total puede incorporar comisión de servicio, procesamiento de tarjeta, red y diferencial; debe compararse con el importe final recibido. La ruta alternativa de Paybis conduce al mismo servicio. Mi puntuación cae porque no cumple el propósito central de esta búsqueda, y su presencia ayuda a no confundir «registro rápido» con ausencia de verificación. Puede ser una opción convencional si se acepta KYC y se confirma autorización aplicable. El recibo debe detallar moneda, red, proveedor de pago, tipo aplicado y todos los cargos efectivamente cobrados al usuario final identificado.
Características
- Compra fiduciaria: permite pagar con métodos disponibles por país, con límites y verificación dependientes del caso.
- Venta seleccionada: algunas rutas admiten convertir cripto y recibir dinero, sujetas a banco, activo y controles.
- Cuenta identificada: recopila información personal para cumplimiento; mi revisión descarta llamarla alternativa sin KYC.
- Cotización previa: muestra una estimación que debe comprobarse contra cargos y cantidad neta finalmente entregada.
- Wallet integrada: ofrece custodia o gestión complementaria, distinta de retirar inmediatamente a una wallet propia.
- Aplicación móvil: facilita seguimiento y repetición de compras, sin modificar los requisitos de identidad aplicables.
- Control de riesgo: puede solicitar documentos adicionales, prueba de fondos o explicación de actividad antes de procesar.
¿Qué nos ha gustado?
- Acceso en euros: dispone de rutas fiduciarias útiles para quien necesita comprar desde España y acepta identificarse.
- Métodos conocidos: tarjeta y transferencia resultan más familiares que financiar previamente una wallet con otro activo.
- Cantidad visible: la cotización permite estimar resultado antes del pago, siempre que se revisen todos los conceptos.
- Documentación pública: explica datos que puede recabar y evita basar la decisión en una etiqueta imprecisa de privacidad.
- Retirada externa: permite enviar el activo compatible a una dirección propia tras completar el proceso correspondiente.
- Contexto necesario: en mi comparación, incluir Paybis con una nota correctiva protege mejor al lector que ocultarlo: es una rampa centralizada con KYC, no una vía anónima, y solo debe usarse tras verificar entidad, coste, límites, retirada, soporte, territorio, regulación vigente y protección disponible aplicable real.
¿Qué no nos ha gustado?
- KYC obligatorio: contradice la intención principal de encontrar un servicio que no exija identificación ordinaria.
- Coste de tarjeta: mi cautela aumenta cuando procesamiento, conversión y spread reducen significativamente la cantidad neta recibida frente a una transferencia ordinaria comparable.
- Autorización por comprobar: la disponibilidad comercial no demuestra por sí misma habilitación MiCA para todos los servicios.
¿Por qué elegimos Paybis?
Paybis permanece octava para corregir una clasificación frecuente: es una rampa fiduciaria identificada, no un exchange sin KYC. Mi nota baja refleja esa incompatibilidad, aunque su acceso en euros puede servir a otro perfil.
Si acepta verificación, confirme la entidad contratante, la autorización europea, el importe neto y el destino de retirada. No envíe documentos desde enlaces recibidos por correo o chat; entre desde el dominio comprobado y active todas las defensas de seguridad disponibles en la cuenta personal.
Link: paybis.com
9) Uphold
| ⭐ Calificación de CriptoCompare | 2,0/10; cuenta regulada con identidad obligatoria |
| 🚀 Ideal para | Usuarios que aceptan KYC y buscan una cuenta multiactivo centralizada |
| 🏛️ Regulación en España | Opera mediante entidades y permisos regionales; verificar autorización MiCA vigente |
| 💳 Opciones de depósito y retirada | Transferencia, tarjeta y redes cripto según cuenta, activo y jurisdicción |
| 💵 Soporte local para monedas fiduciarias en España | EUR disponible bajo condiciones del EEE, cuenta verificada y método compatible |
| 🪙 Criptomonedas admitidas | Selección de criptoactivos y otros productos variable por región y normativa |
| 💻 Compatibilidad | Plataforma web y aplicaciones móviles con controles de inicio de sesión |
Uphold presta servicios a través de una cuenta centralizada y exige verificación de identidad. El acuerdo para clientes del Espacio Económico Europeo contempla la recopilación de datos personales y documentación para cumplir prevención del blanqueo, sanciones y obligaciones regulatorias. Por tanto, no encaja como exchange sin KYC, aunque pueda aparecer en comparaciones antiguas o confundirse con una wallet de acceso sencillo.
Hay además un conflicto práctico: tanto el enlace principal de esta opción como la variante «Consulte Uphold» redirigen actualmente a PrimeXBT, no a Uphold. Esa discrepancia hace que ninguna de las dos rutas resulte adecuada para abrir una cuenta de Uphold. La diferencia debe detener cualquier alta o depósito inmediato. Mi evaluación asigna una nota mínima por la falta de correspondencia y por su KYC obligatorio. Quien busque Uphold debe comprobar por separado el dominio auténtico, la entidad contractual y el registro europeo. Tampoco debe entregar credenciales o documentos en una página cuya marca no coincida con la seleccionada, aunque la pantalla parezca profesional, personalizada, convincente, cifrada, legítima y segura externamente siempre.
Características
- Cuenta multiactivo: reúne saldos compatibles bajo una relación contractual identificada y controles de plataforma.
- Verificación: solicita documento y datos personales; mi análisis considera incompatible este requisito con «sin KYC».
- Depósitos fiduciarios: admite métodos variables para EUR, condicionados a banco, país, límites y revisión de riesgo.
- Transferencias cripto: permite entradas y salidas en determinadas redes, con comisiones y disponibilidad específicas.
- Conversión interna: ofrece cambios entre activos compatibles mediante precios y spreads que deben compararse antes.
- Seguridad de cuenta: incorpora autenticación y monitorización, sin eliminar riesgo de custodia o bloqueo administrativo.
- Restricciones regionales: productos y activos cambian según jurisdicción; una pantalla visible no garantiza contratación legal.
¿Qué nos ha gustado?
- Marco contractual: publica condiciones diferenciadas para clientes del EEE, útiles para conocer entidad y responsabilidades aplicables.
- Acceso fiduciario: puede facilitar movimientos en euros a usuarios que aceptan identificación y una cuenta centralizada.
- Interfaz unificada: agrupa activos y conversiones sin que el usuario gestione cada protocolo o contrato directamente.
- Controles de cuenta: autenticación y monitorización aportan capas frente a accesos no autorizados, si están bien configuradas.
- Documentación de cumplimiento: deja claro que puede revisar operaciones y solicitar información, evitando promesas absolutas de anonimato.
- Valor como advertencia: en mi revisión, Uphold aparece para demostrar por qué hay que comprobar política y destino real del enlace; sus funciones pueden ser válidas con KYC, pero no satisfacen esta búsqueda y el enlace proporcionado no conduce directamente a la marca anunciada ni esperada originalmente allí.
¿Qué no nos ha gustado?
- No es sin KYC: la cuenta exige verificación y puede requerir datos adicionales durante la relación.
- Enlace incoherente: mi rechazo principal es que los destinos asociados redirigen a otra plataforma, lo que impide recomendarlos con seguridad razonable.
- Custodia central: el usuario depende de controles, disponibilidad y decisiones operativas de la entidad que mantiene la cuenta.
¿Por qué elegimos Uphold?
Uphold queda novena como advertencia verificable, no como recomendación sin KYC. Mi puntuación refleja que exige identidad y que el enlace mostrado conduce a PrimeXBT, una discrepancia que invalida cualquier llamada positiva.
No utilice ese destino para buscar Uphold. Si desea una cuenta identificada, escriba el dominio auténtico manualmente, confirme la entidad del EEE en el registro competente y revise custodia, comisiones, retirada, plazos, soporte y procedimiento completo de reclamación antes de aportar documentos personales sensibles o dinero propio.
Link: primexbt.com
10) PrimeXBT
| ⭐ Calificación de CriptoCompare | 1,0/10; excluye residentes del EEE en sus condiciones |
| 🚀 Ideal para | No recomendado para residentes en España por la restricción territorial publicada |
| 🏛️ Regulación en España | No apto: sus términos excluyen el Espacio Económico Europeo, incluida España |
| 💳 Opciones de depósito y retirada | Depósitos cripto y métodos de terceros, solo en jurisdicciones admitidas |
| 💵 Soporte local para monedas fiduciarias en España | No aplicable a residentes españoles según la exclusión territorial vigente |
| 🪙 Criptomonedas admitidas | Productos cripto y derivados variables, no disponibles legalmente para este público |
| 💻 Compatibilidad | Web y aplicaciones en países elegibles; geolocalización no sustituye elegibilidad |
PrimeXBT ofrece una plataforma de trading con productos apalancados, depósitos cripto y servicios variables según jurisdicción. Sin embargo, sus términos de uso excluyen expresamente a residentes del Espacio Económico Europeo. España forma parte del EEE, de modo que no es una opción válida para el lector objetivo, aunque el sitio cargue o un enlace permita llegar a una pantalla de registro.
La exclusión basta para situarlo al final y evitar cualquier recomendación operativa. El apalancamiento añade además riesgo de liquidación rápida, financiación y pérdidas superiores a las previstas en movimientos adversos. Mi evaluación no intenta crear una ruta alternativa ni sugerir el uso de VPN, residencia falsa o terceros: evadir una restricción contractual aumenta riesgo de bloqueo y recuperación. El enlace permite comprobar el aviso territorial, pero no debe utilizarse para contratar desde España. Esa comprobación debe hacerse antes de compartir cualquier dato. Acceder técnicamente a la web no modifica residencia, elegibilidad, protección ni obligaciones contractuales. Una cuenta abierta contra los términos puede cerrarse precisamente al solicitar una retirada posterior, dejando fondos sujetos a revisión adicional.
Características
- Trading apalancado: amplifica ganancias y pérdidas, con liquidaciones automáticas y costes de financiación variables.
- Cuenta de plataforma: centraliza saldos y actividad, sujeta a controles, límites y términos de la entidad operadora.
- Depósito cripto: financia productos desde redes admitidas, sin resolver la incompatibilidad territorial del residente español.
- Herramientas de gráficos: ofrece órdenes e indicadores; mi valoración no compensa con ellos una prohibición de acceso.
- Aplicaciones: dispone de interfaces web o móviles para jurisdicciones elegibles y perfiles que superen sus comprobaciones.
- Controles de riesgo: puede revisar ubicación, identidad y fondos, especialmente al retirar o investigar actividad inusual.
- Restricción EEE: excluye residentes de la región; ningún método técnico cambia esa condición contractual publicada.
¿Qué nos ha gustado?
- Advertencia territorial: los términos permiten identificar que España no es elegible antes de depositar o asumir exposición.
- Información de riesgo: la naturaleza apalancada obliga a mostrar datos de margen, liquidación y financiación al operar.
- Herramientas avanzadas: gráficos y órdenes pueden ser útiles para usuarios profesionales en países expresamente admitidos.
- Acceso multicanal: las aplicaciones facilitan supervisión de posiciones, aunque también pueden incentivar decisiones impulsivas.
- Separación de productos: presenta mercados y condiciones distintas, que deben evaluarse por entidad y jurisdicción concreta.
- Conclusión inequívoca: en mi análisis, la única utilidad para un residente español es reconocer la exclusión y descartarlo; no merece una prueba, depósito ni entrega de datos, y ninguna característica avanzada, promoción, bonificación, concurso, recompensa adicional ni herramienta gráfica sofisticada compensa ese conflicto territorial publicado expresamente para el EEE vigente actualmente.
¿Qué no nos ha gustado?
- España excluida: la prohibición para residentes del EEE impide considerarlo una opción apta para esta guía.
- Riesgo apalancado: mi cautela máxima afecta a productos capaces de liquidar posiciones rápidamente en mercados volátiles.
- Bloqueo potencial: ocultar ubicación o residencia puede provocar cierre, revisión prolongada de fondos y dificultades graves, costosas, inciertas o permanentes de retirada posterior.
¿Por qué elegimos PrimeXBT?
PrimeXBT ocupa el décimo y último puesto para dejar constancia de su incompatibilidad territorial. Mi nota no es una recomendación: residentes en España deben descartarlo conforme a los términos consultados.
No intente eludir la restricción con VPN, datos de terceros ni residencia falsa. Si el servicio cambia de entidad o condiciones, verifique primero el registro europeo, la fecha efectiva y la elegibilidad escrita para residentes españoles de forma inequívoca y actual; hasta entonces, no abra cuenta ni envíe fondos.
Link: primexbt.com
Comparación de exchanges de criptomonedas sin KYC
Mi tabla separa acceso inicial, KYC potencial y aptitud real para España. La puntuación no garantiza seguridad: resume utilidad, transparencia, custodia, coste, liquidez y limitaciones verificadas para esta guía, con especial atención a la situación territorial publicada.
| Servicio | Modelo | KYC y privacidad | Coste y uso en España | Puntuación |
| ChangeNOW | Agregador de swaps con custodia temporal breve y entrega a wallet propia | Sin cuenta habitual; el análisis AML puede pedir identidad u origen | Tipo fijo o clásico y red; útil para swaps legítimos documentados, sin autorización MiCA verificada | 8,5/10 |
| SimpleSwap | Intermediario sin saldo permanente, apoyado en proveedores externos conectados | Acceso de bajo riesgo sin registro; puede congelar y verificar | Cotización fija o variable; aceptable con posible revisión posterior y protección local limitada | 8,2/10 |
| FixedFloat | Servicio cripto a cripto automatizado, sin cuenta fiduciaria convencional | Sin registro ordinario; puede exigir KYC o prueba de fondos | Tipo fijo o flotante, red y Lightning; solo para quien ya posee cripto previamente | 7,9/10 |
| Kraken Wallet | Wallet de autocustodia directa, distinta de Kraken Exchange | La wallet no identifica; rampas externas sí pueden hacerlo | Gas y servicios externos; útil para guardar activos, no como rampa autorizada en euros | 7,6/10 |
| Zengo | Autocustodia asistida mediante MPC y recuperación multifactor guiada | Wallet básica sin documento; socios fiduciarios verifican | Red, spread y proveedor se suman; no promete comprar euros directamente sin KYC | 7,3/10 |
| Bisq | Mercado P2P descentralizado con claves locales, Tor y garantía | Sin identidad central; banco y contraparte pueden conocer al pagador | Oferta, minería y depósito; liquidez irregular y obligaciones legales españolas intactas | 7,1/10 |
| Uniswap | DEX on-chain conectado directamente a una wallet propia compatible | Contrato sin cuenta; interfaz y rampa aplican condiciones | Gas, deslizamiento e impacto; apropiado para tokens, no para euros anónimos | 6,9/10 |
| Paybis | Rampa centralizada con cuenta identificada y proveedores de pago | Solicita identidad y posible origen; no es sin KYC | Tarjeta, servicio, red y spread; verificar entidad MiCA antes de contratar | 3,0/10 |
| Uphold | Cuenta centralizada multiactivo con custodia interna permanente | KYC obligatorio; sus dos enlaces conducen a otra marca | Cargos variables; no satisface la búsqueda ni ofrece un destino fiable | 2,0/10 |
| PrimeXBT | Plataforma centralizada de trading apalancado y especulativo | Verifica identidad y residencia; no es una vía anónima | Financiación y liquidación; no apto porque excluye a residentes del EEE | 1,0/10 |
¿Qué es un exchange sin KYC y por qué se utiliza?
Un exchange sin KYC permite iniciar alguna función sin completar de antemano una verificación documental de identidad. Esa descripción puede referirse a realidades muy distintas: un protocolo descentralizado ejecutado desde una wallet, un mercado P2P, una cartera de autocustodia o un intermediario que acepta swaps sin cuenta. Mi definición excluye las rampas centralizadas que piden documento para su servicio principal y evita equiparar privacidad con anonimato absoluto. La cadena conserva transacciones, los bancos conservan pagos y los sistemas AML pueden analizar direcciones, detener fondos o exigir justificantes después del envío.
- Menos datos expuestos: reducir registros centralizados puede limitar el impacto de una filtración, aunque una dirección pública y un pago bancario sigan siendo trazables.
- Autocustodia directa: una wallet o DEX permite conservar claves y evitar saldos permanentes en un intermediario, a cambio de responsabilidad técnica completa.
- Acceso más rápido: omitir el alta puede agilizar un swap, pero confirmaciones, liquidez, revisión de riesgo y soporte todavía producen demoras.
- Disponibilidad global: algunos protocolos funcionan sin una cuenta regional; la interfaz, el proveedor fiduciario o la legislación aplicable pueden imponer restricciones.
- Motivo legítimo: proteger información y controlar fondos son objetivos razonables; ocultar procedencia, impuestos, sanciones o fraude no lo es y puede bloquear la operación.
Cómo elegir un exchange sin KYC desde España
La etiqueta «sin KYC» debe ser el comienzo de la revisión, no el criterio final. Mi proceso parte del modelo de custodia y termina en la cantidad neta: quién controla las claves, qué entidad interviene, cuándo puede pedir documentos, cómo determina el precio y qué mecanismo existe si el resultado no llega. Desde julio de 2026, conviene además comprobar si el servicio cubierto por MiCA aparece autorizado por la CNMV u otra autoridad de la UE. Un dominio accesible, una aplicación traducida o un logotipo europeo no demuestran habilitación.
- Identifique el producto: distinga exchange custodial, agregador, wallet, DEX y mercado P2P; cada uno crea riesgos, contratos y vías de reclamación diferentes.
- Lea la política AML: busque supuestos de suspensión, documentos admitidos, reembolso, plazo, jurisdicción y tratamiento de fondos rechazados antes de transferir.
- Verifique entidad y territorio: contraste razón social, dominio y permiso en el registro competente; descarte servicios que excluyan España o el EEE.
- Calcule el resultado: sume spread, servicio, tarjeta, red, gas, deslizamiento y retirada; compare cuánto llega realmente a su dirección.
- Compruebe liquidez y soporte: revise mínimos, redes, mantenimiento, reputación de contraparte y evidencia necesaria para una disputa, no solo el número de activos.
- Reduzca exposición: pruebe una cantidad pequeña, use direcciones correctas, conserve hashes y retire a autocustodia cuando comprenda las copias y firmas.
Cómo comprar o intercambiar criptomonedas sin KYC
No existe un método universal: para un swap cripto a cripto ya financiado, un agregador o DEX puede evitar el alta inicial; para comprar con euros, el banco, la tarjeta o el proveedor casi siempre identifica al pagador. Mi ruta práctica prioriza legalidad y recuperación: decidir primero qué activo se tiene, qué activo se quiere, en qué red debe recibirse y si el dinero fiduciario obliga a usar una entidad autorizada. Nunca se debe enviar desde una red distinta porque el símbolo coincida.
- Prepare una wallet: descargue desde el canal auténtico, proteja claves o recuperación, y confirme que admite exactamente la red y el token de destino.
- Elija la ruta: use un agregador para cripto a cripto, un DEX para tokens compatibles o un P2P solo si entiende garantía, reputación y medio de pago.
- Compare cotizaciones: introduzca el mismo importe y mida resultado neto, plazo, mínimo, gas, spread, tipo fijo o variable y política de reembolso.
- Revise las direcciones: copie, pegue y contraste primeros y últimos caracteres; valide contrato, memo, etiqueta y cadena antes de firmar.
- Pruebe y documente: envíe un importe pequeño, guarde orden, captura y hash, y espere la recepción antes de aumentar exposición.
- Registre la operación: conserve valor en euros, fecha, comisiones y justificantes para calcular ganancias, pérdidas y obligaciones informativas aplicables.
¿Son seguros los exchanges sin KYC?
Ningún modelo es seguro por definición. Un servicio sin cuenta puede sufrir fallos, retener una operación, usar liquidez deficiente o desaparecer; una wallet puede perderse; un contrato puede ser explotado; una contraparte P2P puede incumplir. Mi evaluación considera la seguridad como una cadena: dispositivo, dominio, firma, custodia, red, activo, contraparte, política AML y posibilidad de reclamar. La privacidad reduce ciertos datos concentrados, pero también puede venir acompañada de menos soporte y supervisión.
- Riesgo de custodia: un intermediario controla temporal o permanentemente fondos; retire cuando proceda y no confunda rapidez con solvencia.
- Riesgo técnico: revise aplicaciones, firmas, contratos, permisos y actualizaciones; use hardware o una wallet separada para importes que lo justifiquen.
- Riesgo de mercado: volatilidad, deslizamiento, baja liquidez y apalancamiento pueden producir pérdidas aunque la plataforma funcione correctamente.
- Riesgo de cumplimiento: fondos vinculados a fraude, sanciones o mezcladores pueden activar revisiones; conserve pruebas legítimas de origen y destino.
- Riesgo de engaño: dominios clonados, soporte falso y tokens imitadores aprovechan la urgencia; no comparta semillas ni instale herramientas de acceso remoto.
- Riesgo jurídico: si no hay entidad autorizada o jurisdicción clara, recuperar dinero puede ser difícil; verifique registros antes de priorizar privacidad.
Metodología: cómo evaluamos estos exchanges
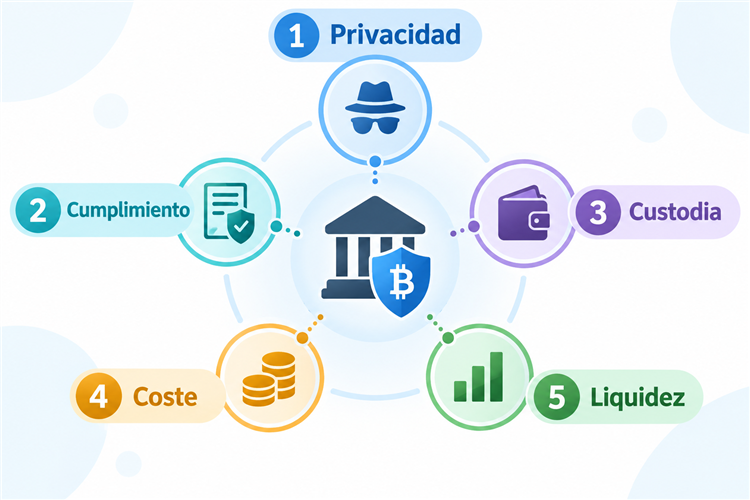
La investigación se cerró el 14 de septiembre de 2026. Mi método revisó condiciones, políticas AML/KYC, páginas de ayuda, soporte de redes, custodia, métodos fiduciarios y restricciones territoriales publicados por cada proyecto. También se comprobó el destino de todos los enlaces: dos atribuidos a Uphold acababan en PrimeXBT y se marcaron como incoherentes; no se sustituyeron silenciosamente. No se abrieron cuentas ni se transfirieron fondos, por lo que la prueba es documental y no certifica ejecución, solvencia o tiempo de soporte.
- Privacidad y KYC: valoramos datos exigidos al inicio, controles basados en riesgo, análisis de cadena, posibles bloqueos y condiciones de reembolso.
- Cumplimiento español: contrastamos elegibilidad del EEE y necesidad de autorización MiCA, diferenciando software, protocolo y prestación centralizada de servicios.
- Custodia y seguridad: examinamos quién controla claves, cuánto dura la exposición, recuperación, autenticación, historial técnico y riesgo de contrato o contraparte.
- Coste efectivo: comparamos tipo fijo o variable, spread, tarjeta, red, gas, deslizamiento, retirada y cantidad final, no una comisión aislada.
- Liquidez y utilidad: consideramos pares, redes, euros, mínimos, aplicaciones, soporte y complejidad para un usuario residente en España.
- Puntuación prudente: penalizamos promesas obsoletas, enlaces incorrectos, KYC obligatorio y exclusiones territoriales; una nota alta no sustituye la verificación individual del dominio, la entidad, la red, el contrato y la cantidad recibida en una operación concreta, real y verificada.
Conclusión
Los mejores exchanges sin KYC son herramientas distintas, no atajos invisibles. ChangeNOW, SimpleSwap y FixedFloat agilizan swaps cripto a cripto, pero conservan controles AML y capacidad de solicitar documentos. Kraken Wallet y Zengo son wallets, mientras que Bisq y Uniswap ofrecen modelos P2P u on-chain que trasladan más responsabilidad al usuario. Paybis y Uphold exigen identidad; PrimeXBT no es apto para residentes del EEE.
Mi recomendación es escoger por operación: verifique entidad, territorio, custodia, red y coste neto; pruebe una cantidad pequeña y conserve justificantes. No utilice un servicio para ocultar origen o impuestos, ni entregue semillas o acceso remoto. Si necesita comprar con euros o protección regulatoria, priorice un proveedor autorizado y acepte el KYC correspondiente. Privacidad, cumplimiento y seguridad pueden coexistir, pero requieren comprobar cada capa antes de enviar fondos.
FAQ: preguntas frecuentes
¿Es legal usar un exchange sin KYC en España?
Usar una wallet o protocolo sin registro no es automáticamente ilegal, pero la operación sigue sujeta a fiscalidad, sanciones y normas aplicables. Desde julio de 2026, los servicios cubiertos por MiCA deben prestarse mediante un proveedor autorizado en España o la UE. Mi consejo es comprobar entidad y registro, y conservar origen, valor y destino de los fondos.
¿Se puede comprar bitcoin con euros sin verificar identidad?
Las rutas mediante banco o tarjeta suelen identificar al pagador y el proveedor puede exigir KYC. Un mercado P2P puede reducir datos entregados a una plataforma central, pero la contraparte y el banco reciben información y aplican controles. En mi evaluación, debe desconfiar de cualquiera que prometa anonimato garantizado con dinero fiduciario o solicite eludir alertas.
¿Un exchange sin KYC es anónimo?
No. La cadena registra direcciones y movimientos; IP, dispositivo, banco, proveedor y análisis blockchain pueden vincular actividad. Incluso un swap sin cuenta puede quedar detenido para solicitar identidad u origen de fondos. Mi forma de entender «sin KYC» es ausencia de verificación inicial en una función concreta, no invisibilidad ni inmunidad frente a una investigación legítima.
¿Qué ocurre si un swap queda bloqueado por AML?
El servicio puede pedir identidad, prueba de origen, dirección emisora y documentación adicional; el reembolso dependerá de su política y del caso. Guarde orden, hash, cotización y comunicaciones, y no envíe más dinero para «desbloquear» fondos. Mi recomendación es leer antes el proceso de revisión y evitar cualquier plataforma sin condiciones o soporte claramente verificables.
¿Debo declarar los intercambios de criptomonedas?
En España, vender o permutar criptoactivos puede generar una ganancia o pérdida que debe calcularse con valores y costes documentados. Otras obligaciones informativas dependen de saldos, custodia y circunstancias personales. Mi criterio editorial no sustituye asesoramiento fiscal: conserve fechas, euros, comisiones, wallets y hashes, y consulte la normativa de la AEAT o a un profesional.