Conclusión clave: AAVE y Compound son los primeros protocolos que conviene estudiar para entender préstamos con garantías y reglas públicas. Esta comparativa distingue servicios disponibles mediante cartera de ofertas centralizadas cuya elegibilidad española debe confirmarse. Ninguna posición asegura conservar el capital.
- Pedir prestado permite mantener exposición al activo, pero añade deuda y riesgo de liquidación.
- El interés del prestatario y el rendimiento del prestamista son porcentajes distintos.
- Un registro o licencia no garantiza el préstamo ni elimina posibles pérdidas.
- Compare costes en euros, condiciones de salida y margen de garantía antes de aportar fondos.
Las plataformas de préstamos cripto permiten aportar activos para obtener rendimiento o utilizarlos como garantía de una deuda. Aunque ambas operaciones suelen compartir aplicación, sus riesgos y objetivos son diferentes. Un prestamista necesita entender quién emplea sus fondos y cuándo puede recuperarlos; un prestatario debe calcular cuánto deberá devolver y qué caída de precio provocaría la venta de sus garantías. La facilidad de la interfaz no resuelve ninguna de esas cuestiones.
Esta revisión documental, cerrada el 16 de septiembre de 2026, está dirigida a residentes en España. Mi criterio es valorar primero la claridad del producto y sus limitaciones, antes que una tasa promocional. Las fichas separan acceso técnico, elegibilidad contractual y protección jurídica; no acreditan solvencia mediante pruebas con dinero real. También identifican un enlace que conduce a otra marca y diferencias entre versiones de protocolos. Para necesidades urgentes, la financiación cripto puede resultar inadecuada si no existe una alternativa de reembolso independiente del precio de la garantía.
¿Por qué confiar en CriptoCompare?
La selección se basa en documentación de los protocolos, contratos de los proveedores y fuentes públicas españolas. Mi prioridad editorial es que el lector pueda distinguir una capacidad técnica de una promesa comercial. No se atribuyen horas de pruebas, experiencia de inversión ni resultados de préstamos que no se hayan realizado. Las puntuaciones expresan una valoración documental sobre diez, con especial atención a las limitaciones de acceso y al mecanismo de devolución.
- Producto concreto: se identifica la versión del protocolo o modalidad contractual. Las funciones de una cuenta de intercambio, un programa de rendimiento y una línea de crédito no se consideran equivalentes. La existencia de una marca conocida no acredita que todos sus productos estén disponibles.
- Datos verificables: se contrasta quién controla la garantía, cómo se determina el interés y qué permite una retirada. Las tasas cambian; por ello, el porcentaje aplicable debe comprobarse al configurar la operación. Una cifra antigua o un máximo publicitario no constituye una oferta vigente.
- Contexto español: la CNMV explica el régimen MiCA y el fin del periodo transitorio. El antiguo registro contra el blanqueo no sustituye la autorización que corresponda ni equivale a una garantía de depósitos. Tampoco se presume que una traducción al español confirme elegibilidad.
- Límites del análisis: una documentación accesible mejora la posibilidad de evaluar riesgos, pero no demuestra reservas suficientes ni ausencia de vulnerabilidades. Se diferencian los fondos de respaldo del protocolo, los seguros de custodia y la protección real del prestatario.
Aviso: este contenido es educativo. Los préstamos y rendimientos con criptoactivos pueden ocasionar pérdidas, liquidaciones y obligaciones fiscales. No constituye asesoramiento financiero, jurídico ni fiscal individual.
¿Cuáles son las mejores plataformas de préstamos cripto?
Estas cinco fichas resumen protocolos y servicios con funciones diferentes. Mi preferencia es empezar por las reglas de garantía y confirmar acceso desde España antes de comparar cualquier porcentaje.
| Nombre | Observación | Cadenas de bloques compatibles | Tipo de seguridad | Puntuación (sobre 10) | Más información |
| AAVE | Mercados públicos; revisar activo, reserva y factor de salud antes de endeudarse | Ethereum, Polygon, Avalanche; según mercado | Contratos inteligentes con garantías | 8.8 | Consultar condiciones |
| Compound | Compound III diferencia claramente garantía y activo que genera interés | Ethereum y otras redes EVM | Contratos públicos; liquidación automática | 8.5 | Consultar condiciones |
| Binance Loans | Cuenta verificada y elegibilidad regional obligatorias; restricciones europeas sobre ciertos activos | Transferencias según activo y cuenta | Custodia centralizada; contrato aplicable | 5.8 | Consultar condiciones |
| CoinRabbit | Cotización individual; confirmar entidad y límites antes de transferir garantías | Redes admitidas por cada activo | Custodia centralizada; riesgo contractual | 5.5 | Consultar condiciones |
| Uphold | Enlace discordante: abre PrimeXBT; no acredita acceso a préstamos de Uphold | No corresponde verificar préstamos aquí | Destino distinto; evitar confusión | 1.0 | Revisar destino |
Las mejores plataformas de préstamos cripto explicadas
1) AAVE
| ⭐ Calificación de CriptoCompare | 8.8/10 |
| 🚀 Ideal para | Comprender préstamos descentralizados con reservas y garantías verificables |
| 🏛️ Regulación en España | Acceso mediante cartera; no supone autorización ni garantía bancaria |
| 💳 Opciones de depósito y retirada | Transferencias de criptoactivos mediante contratos; costes de red aplicables |
| 💵 Soporte local para monedas fiduciarias en España | Sin ingreso ni retirada bancaria directa en euros |
| 🪙 Criptomonedas admitidas | ETH, USDC y otros activos habilitados en cada reserva |
| 💻 Compatibilidad | Navegador y cartera compatible con la red seleccionada; verificar mercado; las reservas y autorizaciones deben coincidir con el contrato del mercado elegido |
AAVE es un protocolo de finanzas descentralizadas, o DeFi, donde los usuarios aportan liquidez y pueden pedir activos prestados contra garantías. La operación se ejecuta mediante contratos inteligentes y exige conservar suficiente respaldo durante toda la deuda. Las reservas, los límites y los activos elegibles varían entre mercados; una moneda admitida en Ethereum no tiene por qué desempeñar el mismo papel en Polygon o Avalanche. La denominación AAVE también identifica el token de gobernanza, que no debe confundirse con la moneda del préstamo.
Mi valoración favorece la documentación pública y la distinción entre capacidad de préstamo y umbral de liquidación. El mecanismo de salud de la posición permite estudiar qué sucede cuando cambia el valor de las garantías, aunque no evita una pérdida. Para un residente en España, conectar una cartera no demuestra protección equivalente a un depósito bancario. Obtener USDC o DAI, cuando la reserva los permita, tampoco equivale a recibir euros. Convertirlos fuera del protocolo añade costes, riesgos del activo y posibles consecuencias fiscales. Antes de actuar, compruebe contrato, red, liquidez y ruta de devolución, sin utilizar el límite máximo como presupuesto prudente.
Características
- Reservas: permiten aportar activos o financiarse según disponibilidad, configuración y límites del mercado elegido.
- Interés: depende de las condiciones de utilización; no presuponga una opción fija o estable universal.
- Factor de salud: mi referencia para evaluar el margen disponible antes de una posible liquidación.
- Préstamos flash: se devuelven dentro de una transacción; requieren ejecución técnica, no financiación personal sin garantías.
- Garantías: intercambios y ajustes dependen de funciones disponibles, permisos y costes de la operación concreta.
- GHO: es una stablecoin vinculada al ecosistema; su uso tiene reglas propias de emisión y respaldo.
- Umbrella: actualiza el módulo de seguridad para determinadas deudas incobrables; no asegura cada cuenta individual.
¿Qué nos ha gustado?
- Evaluación abierta: las reglas permiten comprobar cómo se relacionan deuda y garantía sin depender únicamente de una explicación comercial. Esto facilita descartar una operación cuyo margen resulte demasiado estrecho.
- Separación de funciones: aportar liquidez y pedir prestado son decisiones identificables. Mi lectura prioriza esa diferencia porque cobrar rendimiento no compensa automáticamente los costes ni los riesgos de una deuda simultánea.
- Gestión de posición: añadir respaldo o devolver parte del préstamo puede mejorar el factor de salud. La utilidad reside en poder preparar una respuesta antes de alcanzar una situación crítica.
- Opciones de red: disponer de mercados distintos permite comparar ejecución y comisiones. El ahorro depende de la cadena y del momento; no se presenta como una rebaja garantizada para cualquier transacción.
- Información de riesgos: la documentación explica liquidaciones y mecanismos de respaldo. Ese detalle ayuda a valorar el producto con expectativas razonables, sin tratar auditorías o gobernanza como una promesa de recuperación íntegra.
¿Qué no nos gustó?
- Liquidaciones: las caídas de garantía o el crecimiento de intereses pueden permitir ventas forzosas; una alerta no garantiza tiempo suficiente para intervenir.
- Complejidad: mi principal reserva es combinar permisos, reservas, oráculos y costes de red sin comprender cómo afecta cada elemento al préstamo.
- Euros: el protocolo no realiza una transferencia bancaria española; la conversión y retirada dependen de servicios externos y de sus condiciones.
¿Por qué elegimos AAVE?
La primera posición responde a la claridad de sus recursos sobre garantías y riesgos, no a una tasa fija ni a una predicción de crecimiento. Mi elección editorial sirve como punto de partida para lectores con conocimientos de cartera y operaciones en cadena que desean evaluar un préstamo con parámetros públicos.
No resulta adecuado por defecto para financiar gastos esenciales. Hay que conservar margen, dinero para comisiones y un plan de devolución independiente de futuras subidas de cotización. El módulo de seguridad del protocolo no elimina la responsabilidad de vigilar la posición.
Link: aave.com
2) Compound
| ⭐ Calificación de CriptoCompare | 8.5/10 |
| 🚀 Ideal para | Distinguir préstamos del activo base y aportaciones de garantía |
| 🏛️ Regulación en España | Protocolo mediante cartera; no equivale a crédito bancario protegido |
| 💳 Opciones de depósito y retirada | Operaciones en cadena con activos autorizados y comisiones de red |
| 💵 Soporte local para monedas fiduciarias en España | Sin cuenta bancaria ni retirada directa en euros |
| 🪙 Criptomonedas admitidas | Activo base y garantías específicos de cada mercado Compound III |
| 💻 Compatibilidad | Navegador, cartera EVM y red del despliegue; revisar direcciones oficiales; el activo base determina también la moneda necesaria para amortizar |
Compound III organiza cada mercado alrededor de un activo base que puede aportarse para obtener interés o tomarse prestado utilizando otras monedas como respaldo. La documentación de garantías aclara una diferencia decisiva: los activos aportados exclusivamente como garantía no generan interés dentro de ese mecanismo. Depositar WBTC o ETH no debe interpretarse automáticamente como una cuenta remunerada. El saldo, la capacidad de financiación y el mínimo de deuda dependen del despliegue seleccionado, no de una oferta idéntica en todas las redes.
Mi evaluación considera útil esta separación para quien quiera presupuestar una posición sin sumar rendimientos inexistentes. También distingue Compound III de Compound v2, donde los cTokens representan aportaciones bajo otra arquitectura. COMP es el token de gobernanza; mantenerlo no devuelve una deuda por sí mismo. Los intereses se ajustan según utilización, con modelos diferenciados para proveedores y prestatarios. En España, la posibilidad técnica de operar mediante cartera no constituye una autorización de crédito ni una garantía de salida inmediata. La recuperación depende de reglas, respaldo y liquidez. Conviene conocer tanto el mínimo de préstamo como los límites de aportación antes de pagar una transacción que pudiera fallar.
Características
- Activo base: cada mercado establece la moneda que se aporta para interés o se toma prestada.
- Garantías: otras monedas habilitadas respaldan deuda; en Compound III no generan automáticamente una remuneración.
- Tipos algorítmicos: cambian con la utilización; mi comparación separa el coste del préstamo del rendimiento ofrecido.
- Límites: existen techos de aportación y mínimos de deuda configurados; no hay importes ilimitados universales.
- Devolución: aportar el activo base permite reducir o cerrar el saldo deudor según las reglas.
- Versiones: los cTokens pertenecen al modelo de Compound v2; no describen indistintamente todos los mercados actuales.
- Gobernanza: COMP participa en decisiones del ecosistema; los parámetros y despliegues requieren revisión antes de operar.
¿Qué nos ha gustado?
- Contabilidad comprensible: identificar un activo base evita interpretar cualquier saldo como dinero disponible para retirar. Esta distinción ayuda a calcular qué moneda hace falta reunir para amortizar la deuda.
- Modelos separados: las curvas de interés diferencian el pago del prestatario y la recompensa del proveedor. Mi juicio favorece esa transparencia frente a comparativas que muestran una única tasa para ambas actividades.
- Configuración pública: los mínimos y factores de respaldo pueden revisarse en la documentación y los contratos. Así es posible preparar una operación compatible con el mercado antes de comprometer costes de red.
- Seguimiento verificable: las interacciones dejan registros en la cadena correspondiente. Conservarlos facilita reconstruir aportaciones y devoluciones, aunque la trazabilidad no sustituye una interpretación fiscal correcta ni evita errores de firma.
- Ausencia de calendario mensual: las posiciones no funcionan como un préstamo bancario amortizado en cuotas. Para quien entiende los tipos variables, esto permite adaptar devoluciones a sus necesidades manteniendo suficiente garantía.
¿Qué no nos gustó?
- Rendimiento de garantía: aportar respaldo en Compound III no produce el interés del activo base; confundirlo altera todo el cálculo económico.
- Tipo variable: mi reserva es una deuda cuyo coste aumenta con la utilización, sin la previsibilidad de una cuota bancaria pactada.
- Salida condicionada: no existe retirada bancaria nativa, y recuperar activos exige respetar liquidez, límites y garantía de las posiciones abiertas.
¿Por qué elegimos Compound?
Compound ocupa la segunda posición por su documentación sobre el activo base, los límites y el cálculo del interés. Mi preferencia se dirige a lectores capaces de identificar el despliegue y distinguir las versiones, con una necesidad concreta de financiación en la moneda del mercado.
Su presencia no implica que el rendimiento supere el coste ni que cualquier importe resulte rentable. Antes de depositar, compare comisiones de entrada, devolución y salida; verifique el mínimo de deuda y reserve fondos para intervenir si cambia la garantía. No sustituye un producto bancario en euros.
Link: compound.finance
3) Binance Loans
| ⭐ Calificación de CriptoCompare | 5.8/10 |
| 🚀 Ideal para | Evaluar crédito integrado si la cuenta española resulta elegible |
| 🏛️ Regulación en España | Confirmar entidad y autorización actual; antiguo registro no basta |
| 💳 Opciones de depósito y retirada | Transferencias admitidas por cuenta; garantía y deuda en activos elegibles |
| 💵 Soporte local para monedas fiduciarias en España | Conversión a euros separada del contrato de préstamo |
| 🪙 Criptomonedas admitidas | Listas variables de deuda y garantía; restricciones europeas aplicables |
| 💻 Compatibilidad | Cuenta web y aplicación; disponibilidad del producto según residencia verificada; las funciones globales no acreditan acceso a crédito en España |
Binance Loans reúne modalidades de financiación con garantía dentro de una cuenta centralizada. La opción flexible se describe como un préstamo aislado, con exceso de respaldo y sin vencimiento fijo; no debe confundirse con una orden de tipo fijo ya emparejada. La explicación de Flexible Loan, actualizada el 28 de abril de 2026, incluye restricciones sobre determinadas stablecoins para usuarios del Espacio Económico Europeo. Por tanto, una lista global de BTC, ETH, XRP, BNB o USDT no confirma qué combinaciones podrá contratar una cuenta española.
Mi posición es condicionar cualquier valoración favorable a la elegibilidad real del producto y la entidad contratante. El enlace abre un registro de Binance, que no demuestra por sí mismo disponibilidad de préstamos en España. Tampoco se utiliza el antiguo registro contra el blanqueo como permiso suficiente tras el periodo transitorio MiCA. Si el producto aparece en una cuenta admitida, hay que comprobar interés, umbral de liquidación, reglas de amortización y moneda del desembolso. Un crédito en criptoactivos no es un préstamo directo en euros. La venta posterior para retirar al banco introduce una operación adicional, con costes y documentación propios.
Características
- Modalidad flexible: mantiene deuda abierta con garantía aislada; su funcionamiento difiere de los préstamos de tipo fijo.
- Cuenta: exige requisitos de identificación y producto; mi evaluación no presume acceso por cargar el registro.
- Interés: se consulta al configurar la deuda; no existe una tasa baja universal para cualquier activo.
- LTV: relaciona deuda y respaldo, y cambia cuando varían intereses o precio de la garantía.
- Amortización: la modalidad flexible contempla devoluciones; compruebe reglas de pagos parciales y cierre anticipado.
- Alertas: los avisos sobre respaldo no aseguran recepción puntual ni impiden una liquidación automática.
- Activos: moneda de deuda, garantía y restricciones EEA deben comprobarse conjuntamente dentro de la cuenta elegible.
¿Qué nos ha gustado?
- Integración operativa: una cuenta elegible puede reunir información de saldos y deuda en un mismo entorno. Esto simplifica localizar la posición, aunque no reduce el riesgo de custodiar fondos con un intermediario.
- Explicación por modalidad: distinguir una deuda flexible de una orden fija evita aplicar condiciones incompatibles. Mi valoración da importancia a conocer qué contrato se está aceptando antes de interpretar la facilidad de devolución.
- Ajuste del respaldo: aumentar garantías o amortizar puede reducir la relación deuda-valor. Es una herramienta de gestión útil cuando existe liquidez externa para actuar y la plataforma permite ejecutar el ajuste.
- Información regional: el aviso europeo sobre stablecoins obliga a revisar la oferta concreta. Esa advertencia permite evitar presupuestos basados en monedas que podrían no estar habilitadas en la cuenta del usuario.
- Seguimiento de deuda: los datos de préstamo y liquidación pueden servir para preparar escenarios de tensión. Deben archivarse junto con el contrato, porque un panel visible hoy no garantiza condiciones idénticas en el futuro.
¿Qué no nos gustó?
- España sin confirmar: no se ha acreditado la elegibilidad individual ni una autorización que cubra el servicio concreto; se presenta como producto a investigar.
- Custodia: mi principal objeción es depender del intermediario para ajustes, cierre y devolución de garantías, además del riesgo de mercado.
- Órdenes diferentes: una operación fija emparejada puede tener restricciones de modificación o cancelación; no extrapole las reglas del préstamo flexible.
¿Por qué elegimos Binance Loans?
Se incluye para explicar una alternativa centralizada que requiere comprobaciones previas especialmente importantes desde España. Mi valoración queda reducida por la incertidumbre de acceso y no convierte una cuenta de intercambio conocida en una recomendación general de crédito.
El lector que ya tenga una cuenta elegible debe identificar modalidad, moneda y contrato antes de decidir. La integración resulta útil únicamente si permite gestionar respaldo y devolución con reglas claras. Si el servicio no está disponible para su residencia, no intente eludir la restricción ni presupuestar fondos procedentes del préstamo.
Link: accounts.binance.com
4) CoinRabbit
| ⭐ Calificación de CriptoCompare | 5.5/10 |
| 🚀 Ideal para | Comparar préstamos custodiales con cotización individual y condiciones específicas |
| 🏛️ Regulación en España | Autorización y elegibilidad españolas no acreditadas en esta revisión |
| 💳 Opciones de depósito y retirada | Transferencias cripto admitidas; retirada con posibles costes de procesamiento |
| 💵 Soporte local para monedas fiduciarias en España | No se acredita desembolso bancario directo en euros |
| 🪙 Criptomonedas admitidas | BTC, ETH, XRP y otros activos según calculadora vigente |
| 💻 Compatibilidad | Interfaz web y aplicación anunciada; comprobar servicios disponibles para la residencia; el equivalente de garantía se devuelve bajo las condiciones contratadas |
CoinRabbit ofrece préstamos de criptoactivos contra garantías transferidas al proveedor. El importe, el LTV y la modalidad afectan a la cotización, por lo que no se utiliza un porcentaje único como precio vigente para todos. La web anuncia rapidez y una selección amplia de monedas, pero los activos disponibles para transferencias no son necesariamente los mismos que respaldan cada préstamo. Tampoco se interpreta la ausencia de una comprobación tradicional de solvencia como ausencia permanente de identificación, límites o requisitos de cumplimiento.
Mi revisión da más peso al contrato que a un mensaje de aprobación en minutos. Las condiciones actualizadas el 1 de septiembre de 2026 contemplan modalidades abiertas y de plazo fijo, costes de procesamiento en retiradas y límites para usuarios sin verificación de identidad. También regulan la titularidad de la garantía y permiten cambios de interés bajo determinadas condiciones. Aunque la página comercial presente precios predecibles, hay que confirmar por escrito el alcance de esa promesa para la operación elegida. La revisión no acredita autorización española ni elegibilidad individual. Antes de transferir, identifique entidad, red, importe neto recibido y procedimiento de recuperación del equivalente de la garantía tras devolver la deuda.
Características
- Cotización: el precio depende del activo, LTV y modalidad; no se presupone una oferta plana.
- Plazos: los préstamos abiertos y los de vencimiento fijo tienen obligaciones de devolución diferentes.
- Interés: puede calcularse mensual u horariamente según modalidad; mi lectura exige revisar también posibles modificaciones.
- Garantía: se transfiere al servicio; el contrato determina titularidad y devolución del equivalente después del cierre.
- Identificación: usuarios sin KYC pueden tener límites de retirada y requisitos posteriores de verificación.
- Liquidación: el contrato prevé venta automática al alcanzarse las condiciones de margen, sin nueva aprobación.
- Soporte: se anuncia asistencia humana permanente; rapidez comercial no garantiza resolver una retirada dentro de minutos.
¿Qué nos ha gustado?
- Modalidades distinguibles: separar plazo abierto y vencimiento fijo permite elegir según el plan de reembolso. El margen de garantía sigue siendo relevante en ambas opciones y debe revisarse durante toda la deuda.
- Contrato reciente: existe una actualización fechada que ayuda a identificar la versión examinada. Mi criterio favorece archivar ese texto y la cotización, especialmente cuando la publicidad y las cláusulas requieren interpretación conjunta.
- Configuración individual: elegir activo y respaldo permite evaluar cuánto se recibiría antes de transferir. El resultado debe comprobarse como una oferta concreta, incluyendo gastos, en lugar de extrapolar cifras de otros préstamos.
- Política de reutilización: el proveedor declara que no vuelve a prestar ni reutilizar garantías. Esa cláusula es relevante para estudiar custodia, aunque constituye una declaración contractual y no una auditoría independiente de reservas.
- Devolución anticipada: las condiciones contemplan la amortización antes del cierre previsto. La utilidad depende de costes y reglas aplicables, así como de disponer de la moneda necesaria para cancelar la deuda correctamente.
¿Qué no nos gustó?
- Discrepancias de precio: una presentación comercial de tipo fijo debe leerse junto con cláusulas sobre revisión del interés; solicite condiciones específicas y completas.
- Acceso y límites: mi reserva es confundir registro rápido con elegibilidad española, importes ilimitados o retiradas disponibles sin verificación posterior.
- Pagos: no se acredita PayPal ni transferencias P2P como vía de desembolso del préstamo; una retirada bancaria en euros exige comprobar otra ruta.
¿Por qué elegimos CoinRabbit?
CoinRabbit permite examinar un préstamo custodial cuya cotización y contrato merecen una lectura especialmente cuidadosa. Mi inclusión responde a esa utilidad comparativa, con una puntuación moderada por las incertidumbres españolas y las diferencias entre publicidad y condiciones.
No se recomienda transferir fondos solo porque la calculadora anuncia rapidez. Hay que confirmar entidad, límites, costes de retirada y qué sucede al vencer o liquidarse la operación. La devolución puede consistir en recibir activos equivalentes, según contrato; eso no debe confundirse con mantener intacta la autocustodia durante el préstamo.
Link: coinrabbit.io
5) Uphold
| ⭐ Calificación de CriptoCompare | 1.0/10 |
| 🚀 Ideal para | Reconocer una discrepancia de destino antes de enviar datos o activos |
| 🏛️ Regulación en España | No se acredita elegibilidad de préstamos desde el enlace mostrado |
| 💳 Opciones de depósito y retirada | No transferir garantías suponiendo que el destino corresponde a Uphold |
| 💵 Soporte local para monedas fiduciarias en España | No se verifica una oferta de crédito en euros |
| 🪙 Criptomonedas admitidas | Los activos de intercambio no prueban compatibilidad de un préstamo |
| 💻 Compatibilidad | Enlace web abre otra marca; revisar identidad y producto antes de continuar; no continuar automáticamente |
Uphold aparece en esta comparativa con una advertencia expresa: el enlace asociado a su nombre abre una página de registro de PrimeXBT en el dominio primexbt.one. Son marcas diferentes, y el destino observado no acredita un producto de préstamos de Uphold. Por ese motivo, no se describen tasas, garantías ni desembolsos como si pertenecieran al servicio esperado. Un usuario que busque crédito debe detectar esta diferencia antes de introducir datos, aceptar condiciones o enviar criptoactivos, incluso cuando la página de llegada parezca una aplicación financiera conocida.
Mi evaluación asigna la puntuación mínima práctica por la falta de correspondencia entre nombre y destino. Esto valora la ruta de acceso presentada, no pretende medir la solvencia de Uphold ni de PrimeXBT. La información de intercambio, staking o custodia de una marca tampoco permite deducir que sea el prestamista de un producto. Aceptar otra cuenta no resolvería esa incertidumbre y puede añadir una exposición distinta de la buscada. Para lectores en España, sigue pendiente acreditar producto, entidad contratante y residencia admitida. Si esos elementos no se pueden comprobar de forma coherente, esta ficha sirve para descartar la ruta, no para solicitar financiación.
Características
- Nombre: identifica Uphold, pero no convierte el registro observado en una oferta de esa plataforma.
- Destino: abre PrimeXBT; mi comprobación obliga a distinguir identidad de marca y finalidad del enlace.
- Producto: no queda acreditada una línea de crédito, tasa o moneda de desembolso de Uphold.
- Custodia: las condiciones de otra empresa no pueden utilizarse para evaluar derechos frente a Uphold.
- Activos: comprar o mantener criptomonedas no demuestra que puedan respaldar préstamos bajo un contrato concreto.
- Residencia: cargar una web no verifica acceso desde España ni autorización del servicio financiero esperado.
- Decisión: detenerse ante la discrepancia evita aceptar una relación distinta sin comprender sus condiciones completas.
¿Qué nos ha gustado?
- Discrepancia visible: la ficha identifica la marca de llegada y permite reconocer el problema antes de una transferencia. Explicar el destino resulta más útil que presentar el enlace como una contratación normal.
- Valoración delimitada: la nota corresponde a esta ruta y finalidad, sin formular una acusación de insolvencia. Mi enfoque distingue falta de verificación de un producto de una conclusión general sobre una empresa.
- Expectativas claras: no se inventan tasas ni se confunde una cuenta de intercambio con financiación. Esto ayuda a descartar comparaciones que atribuyen rendimiento o garantías a un servicio diferente del observado.
- Comprobación de identidad: revisar marca, dominio y contrato es una práctica aplicable a cualquier proveedor. Que el navegador abra una página correctamente no significa que el destino coincida con la intención inicial.
- Ausencia de presión: la explicación permite abandonar la ruta sin tratar un registro alternativo como solución necesaria. Si no hay oferta de préstamo coherente y verificable, la decisión útil puede ser no continuar.
¿Qué no nos gustó?
- Destino distinto: el lector que espera Uphold llega a PrimeXBT; la identidad del producto buscado no queda satisfecha ni confirmada.
- Oferta sin verificar: mi objeción principal es no poder asociar préstamo, costes, garantías o protección española al enlace de esta ficha.
- Datos y activos: continuar por inercia podría llevar a entregar información o aceptar condiciones de otra entidad para una finalidad diferente.
¿Por qué elegimos Uphold?
Esta ficha se conserva para hacer visible una limitación decisiva y ayudar a descartar una ruta que no corresponde a la marca esperada. Mi valoración no recomienda el registro ni considera acreditado un préstamo desde España a través de ese destino.
El dato útil es la discrepancia: nombre, dominio y producto deben encajar antes de cualquier entrega de datos o activos. La presencia en una lista no convierte una oferta no verificada en alternativa válida. Para obtener financiación, continúe únicamente cuando pueda identificar correctamente entidad, contrato y condiciones aplicables a su residencia.
Link: primexbt.one
6) Nexo
| ⭐ Calificación de CriptoCompare | 5.4/10 |
| 🚀 Ideal para | Investigar una línea custodial con alternativas de desembolso y fidelidad |
| 🏛️ Regulación en España | Confirmar entidad, autorización y elegibilidad del producto para la residencia |
| 💳 Opciones de depósito y retirada | Transferencias habilitadas en cuenta; desembolso bancario o stablecoins según condiciones |
| 💵 Soporte local para monedas fiduciarias en España | Se anuncia efectivo; confirmar acceso real a euros |
| 🪙 Criptomonedas admitidas | BTC, ETH y otras garantías con LTV específico; lista variable |
| 💻 Compatibilidad | Web y aplicación móvil; funciones sujetas a región y cuenta; no presuponga beneficios aplicables a todas las cuentas |
Nexo ofrece una línea de crédito respaldada por activos que se transfieren a una plataforma centralizada. La página examinada anuncia una tasa desde el 1,9 % anual, pero esa cifra está condicionada a región, nivel de fidelidad y otros requisitos; no es una TAE universal calculada con todos los gastos. También muestra LTV distintos según garantía: el ejemplo de BTC no puede extrapolarse a una stablecoin. El token NEXO forma parte del programa de beneficios y añade exposición de mercado si se mantiene para buscar mejores condiciones.
Mi valoración es prudente porque la web en español y una opción de moneda no acreditan acceso efectivo al préstamo para cualquier residente en España. Hay que identificar la entidad y las condiciones que aparezcan en la cuenta elegible antes de transferir garantías. La línea permite estudiar devoluciones parciales y completas, pero mantener otros activos remunerados no significa que toda garantía genere rendimiento mientras respalda la deuda. Tampoco se presupone que un seguro de custodia cubra liquidaciones, caídas de cotización o todo el saldo del cliente. Una venta automática de garantías puede tener consecuencias económicas y fiscales, aunque la apertura inicial se presente como financiación sin venta voluntaria.
Características
- Línea reutilizable: el cierre o amortización puede liberar capacidad, según contrato y garantías disponibles en cuenta.
- Precio condicionado: el mínimo anunciado depende de requisitos; mi cálculo contempla también costes de mantener beneficios.
- LTV por activo: BTC, ETH y stablecoins pueden tener factores distintos; revise el respaldo de la combinación.
- Desembolso: efectivo y stablecoins son rutas diferentes; confirme moneda, cuenta receptora, plazos y comisiones aplicables.
- Reembolso: se anuncian pagos parciales o completos; consulte moneda admitida y reglas antes de cerrar.
- Fidelidad: el token NEXO puede modificar beneficios, pero añade volatilidad y requisitos que afectan al coste.
- Venta automática: un deterioro de garantía puede desencadenar amortización con activos, sin decisión voluntaria de venta.
¿Qué nos ha gustado?
- Información de garantías: la web distingue factores de respaldo por moneda. Esto permite reconocer por qué dos carteras con valor parecido pueden ofrecer capacidades de préstamo y riesgos diferentes en la misma plataforma.
- Condiciones advertidas: el proveedor indica que precios y funciones varían según región y nivel. Mi revisión utiliza esa salvedad para evitar presentar una cifra mínima como precio garantizado para el lector español.
- Gestión de devolución: la posibilidad anunciada de amortizar parcialmente facilita estudiar una reducción progresiva de deuda. Su utilidad depende de disponer de fondos y entender los costes antes de ordenar el pago.
- Opciones de desembolso: diferenciar banco y stablecoin permite elegir una ruta acorde con el uso previsto. Hay que verificar cada alternativa en la cuenta, sin suponer que una aprobación supone abono bancario inmediato.
- Explicación de respaldo: describir la amortización automática ayuda a reconocer que conservar exposición no asegura conservar todos los tokens. El préstamo necesita vigilancia y margen durante toda su duración, incluso sin cuotas mensuales.
¿Qué no nos gustó?
- Elegibilidad pendiente: no se acredita disponibilidad individual en España; una traducción o calculadora no sustituye comprobación contractual y regulatoria del servicio.
- Coste de beneficios: mi reserva es comprar un token volátil para conseguir un interés menor sin calcular el riesgo y coste añadidos.
- Garantía y seguros: no se presume remuneración de todo respaldo ni cobertura universal; transferencias internacionales pueden tardar más que la aprobación de crédito.
¿Por qué elegimos Nexo?
Nexo permite comparar una línea centralizada con factores de garantía y precios condicionados a beneficios. Mi inclusión responde a la necesidad de entender esos requisitos, con una nota moderada mientras no quede confirmada la oferta concreta para el residente español.
La elección requiere calcular cuánto se recibiría, qué moneda hará falta devolver y qué activos podrían venderse automáticamente. No utilice un mínimo promocional, una cifra de seguros o una promesa de rapidez como sustituto del contrato. Antes de financiar un gasto, confirme también el tiempo hasta recibir fondos utilizables en el banco.
Link: nexo.com
7) Morpho
| ⭐ Calificación de CriptoCompare | 8.2/10 |
| 🚀 Ideal para | Analizar mercados aislados con garantía, deuda y parámetros definidos |
| 🏛️ Regulación en España | Acceso técnico mediante cartera; sin protección bancaria atribuida al protocolo |
| 💳 Opciones de depósito y retirada | Transferencias en cadena; devoluciones y salida sujetas a reglas de mercado |
| 💵 Soporte local para monedas fiduciarias en España | Sin transferencia bancaria directa ni saldo nativo en euros |
| 🪙 Criptomonedas admitidas | Una garantía y un activo de deuda por mercado variable |
| 💻 Compatibilidad | Aplicación web y cartera; confirmar red Ethereum, Base u otro despliegue; comprobar también permisos de cada firma |
Morpho permite estudiar financiación en mercados aislados: cada uno combina una garantía, una moneda prestada, un oráculo, un límite de liquidación y un modelo de interés. Esta arquitectura difiere del antiguo mecanismo de optimización entre pares y de las bóvedas seleccionadas por gestores, que distribuyen liquidez para prestamistas. Depositar en una bóveda y abrir una deuda son decisiones diferentes. La red elegida también determina contratos, costes y activos; utilizar Ethereum o Base no garantiza encontrar el mismo mercado con idéntica liquidez.
Mi análisis distingue los mercados variables de Morpho Blue de los módulos de tipo fijo existentes en interfaces separadas. La documentación de los mercados variables no permite describir todo Morpho como un préstamo de precio y vencimiento inmutables. El LLTV es el límite de relación deuda-garantía que puede activar liquidación, y no debería confundirse con un objetivo prudente de endeudamiento. Conservar las claves de la cartera tampoco significa que las garantías depositadas permanezcan libres fuera del contrato. En España, el acceso técnico no acredita autorización individual ni cobertura de depósitos. Hace falta comprender el activo recibido y cómo conseguirlo después para pagar, además de revisar oráculos, liquidez y permisos de firma.
Características
- Mercados aislados: cada combinación contiene garantía, deuda y parámetros propios; no copie condiciones de otro mercado.
- LLTV: define un umbral de liquidación; mi evaluación requiere dejar margen frente a cambios de precio.
- Tipos variables: un modelo adapta el interés; las ofertas fijas pertenecen a módulos y condiciones diferentes.
- Oráculos: valoran la garantía frente a la deuda; errores o desviaciones pueden alterar el riesgo.
- Bóvedas: gestores seleccionan exposiciones para proveedores; no equivalen a abrir directamente una posición de préstamo.
- Devolución: amortizar permite recuperar garantías disponibles conforme a las reglas del contrato y la posición.
- Coste de red: depende de blockchain y ejecución; no se presume una comisión mínima o constante.
¿Qué nos ha gustado?
- Parámetros identificables: estudiar cada pareja permite comparar respaldo y deuda de forma concreta. El lector puede descartar un oráculo o activo que no comprenda sin tratar todos los mercados como equivalentes.
- Riesgo delimitado: el aislamiento diferencia la exposición de cada mercado. Mi valoración favorece esa capacidad de análisis, aunque un activo, proveedor de precios o aplicación compartidos pueden introducir dependencias que también deben revisarse.
- Distinción de productos: separar bóveda, mercado variable y oferta fija evita presupuestos incorrectos. Para financiarse, importa la deuda que realmente se abre, no el porcentaje destacado en una pantalla destinada a proveedores.
- Reglas públicas: los contratos y la documentación permiten comprobar liquidación y cálculo del interés. Esa transparencia ayuda a preparar escenarios, sin garantizar que un mercado conserve liquidez suficiente en una situación de tensión.
- Gestión desde cartera: las operaciones se firman con una cartera compatible. Esto elimina ciertas dependencias de una cuenta custodial, pero exige revisar permisos y conservar una recuperación segura del dispositivo y sus claves.
¿Qué no nos gustó?
- Selección técnica: elegir mercado implica entender activo, oráculo y modelo; una tasa atractiva puede acompañarse de una garantía que pierda valor rápidamente.
- Custodia interpretada mal: mi reserva es confundir control de claves con disponibilidad irrestricta de los activos depositados como garantía en un contrato.
- Liquidez y euros: las retiradas dependen del mercado y no producen un abono bancario directo; cerrar exige moneda de deuda y comisiones suficientes.
¿Por qué elegimos Morpho?
Morpho se incluye por su arquitectura de mercados aislados y por la utilidad de analizar cada conjunto de parámetros. Mi preferencia editorial lo sitúa como recurso para lectores experimentados que pueden distinguir financiación variable, módulos fijos y estrategias de bóveda.
Su nota no implica mayor seguridad que todos los servicios situados antes, pues las primeras cinco fichas resumen categorías diferentes. Antes de depositar, confirme mercado, red y liquidación; revise también el gestor si utiliza una bóveda. Ningún contrato elimina el riesgo del activo, del oráculo o de una firma equivocada.
Link: app.morpho.org
8) SparkLend
| ⭐ Calificación de CriptoCompare | 7.8/10 |
| 🚀 Ideal para | Examinar financiación DeFi con varias garantías en una posición compartida |
| 🏛️ Regulación en España | Revisar condiciones de interfaz y residencia; no es depósito bancario |
| 💳 Opciones de depósito y retirada | Aportaciones y devoluciones en cadena; comisiones y límites operativos aplicables |
| 💵 Soporte local para monedas fiduciarias en España | Sin desembolso bancario directo en euros para esta ficha |
| 🪙 Criptomonedas admitidas | Garantías y stablecoins habilitadas; comprobar composición del mercado actual |
| 💻 Compatibilidad | Aplicación web Spark y cartera compatible; identificar contratos y red; no confundir interfaz con oferta bancaria |
SparkLend es el mercado de préstamos agrupados de Spark, que permite combinar garantías en una posición y tomar prestados activos admitidos. Su documentación lo distingue de los mercados aislados basados en Morpho que también aparecen en la aplicación. La selección no duplica esas dos arquitecturas como si fueran el mismo producto. En un mercado agrupado, la configuración conjunta del respaldo, los límites y los sistemas de precios resulta importante para evaluar capacidad y liquidación; cada activo debe estar habilitado para el uso previsto.
Mi valoración se apoya en la explicación actual de SparkLend, que detalla controles de exposición, oráculos y cambios de producto. Por ejemplo, la documentación registra la retirada del modo eficiente de BTC en junio de 2026; una guía antigua no acredita que esa ruta siga disponible. La ficha presenta el protocolo como alternativa para estudiar, sin confirmar elegibilidad jurídica individual de un residente español. Que Spark publique documentación o un texto sobre MiCA no convierte un préstamo en depósito garantizado. También hay que distinguir la moneda de la deuda del activo entregado por una ruta de conversión. La comparación debe revisar el resultado final, las comisiones y cómo se devolverá el préstamo, no solo el botón inicial de financiación.
Características
- Mercado agrupado: permite gestionar garantías dentro de una posición; difiere de mercados aislados basados en Morpho.
- Activos elegibles: la selección es específica; mi evaluación exige comprobar la lista y funciones del momento.
- Límites: existen techos de aportación y deuda para controlar exposición a cada activo del sistema.
- Precios: la arquitectura documenta controles de oráculos; no deben interpretarse como protección absoluta frente a errores.
- Modos especiales: el modo eficiente de BTC fue retirado; no extrapole capacidades de instrucciones antiguas.
- Liquidez: los mecanismos de asignación y límites operativos afectan a la ejecución y recuperación de activos.
- Deuda: identificar moneda y ruta de conversión evita confundir el activo recibido con el realmente adeudado.
¿Qué nos ha gustado?
- Diferencias explicadas: la documentación distingue préstamos agrupados y mercados aislados. Esto permite elegir una arquitectura concreta, sin suponer que toda función de la aplicación pertenece a la misma posición o contrato.
- Cambios registrados: las retiradas de modalidades se explican con fechas y efectos. Mi lectura valora esa información porque una función histórica puede seguir apareciendo en reseñas sin estar disponible para nuevas operaciones.
- Controles de exposición: los techos de aportación y préstamo permiten estudiar límites del mercado. Reducir concentración puede ser útil, aunque no convierte el respaldo en una garantía independiente frente a toda pérdida.
- Arquitectura de precios: identificar oráculos y controles facilita examinar dependencias técnicas. Para un usuario avanzado, ese detalle ayuda a preparar escenarios de desvinculación o problemas de valoración de determinados activos del respaldo.
- Documentación de contratos: las referencias de seguridad y despliegues permiten contrastar la interfaz con recursos técnicos. El beneficio consiste en verificar qué se utiliza, no en presumir que una auditoría elimina todas las vulnerabilidades.
¿Qué no nos gustó?
- Complejidad de rutas: recibir una stablecoin mediante conversión puede dejar deuda en otra moneda; confirme exactamente los activos y contratos involucrados.
- Acceso condicionado: mi reserva es presentar una interfaz abierta como prueba de elegibilidad española o de protección financiera equivalente a un banco.
- Cambios de mercado: límites y modalidades evolucionan; la retirada de una función puede exigir gestionar posiciones existentes y planificar una salida.
¿Por qué elegimos SparkLend?
SparkLend añade una comparación útil sobre préstamos agrupados y controles de riesgo documentados. Mi selección responde a ese enfoque, con especial atención a cambios de activos y a la diferencia entre moneda recibida y moneda de deuda.
Es una alternativa para investigar con conocimientos de DeFi, no una recomendación automática para quien necesita efectivo en euros. Antes de operar, revise residencia, contratos, límites y liquidación. La claridad documental mejora la evaluación, pero la decisión sigue dependiendo del riesgo que pueda asumir y de disponer de fondos para devolver sin depender del rendimiento futuro.
Link: spark.finance
9) Venus
| ⭐ Calificación de CriptoCompare | 7.4/10 |
| 🚀 Ideal para | Comparar aportaciones, deuda y límites de cartera en mercados DeFi |
| 🏛️ Regulación en España | Protocolo mediante cartera; comprobar condiciones aplicables, sin garantía bancaria |
| 💳 Opciones de depósito y retirada | Operaciones cripto en la red elegida; saldo nativo para comisiones |
| 💵 Soporte local para monedas fiduciarias en España | No ofrece abono bancario directo en euros aquí |
| 🪙 Criptomonedas admitidas | Activos habilitados por mercado; diferenciar garantías y monedas de deuda |
| 💻 Compatibilidad | Navegador y cartera compatible; revisar despliegue BNB Chain u otra red; identificar también límites de la posición |
Venus organiza aportaciones y préstamos a través de contratos inteligentes e interfaces conectadas a una cartera. El usuario selecciona mercado, autoriza el activo, deposita fondos y puede endeudarse dentro de la capacidad permitida. Los vTokens representan aportaciones bajo su arquitectura y no deben moverse ignorando una deuda que depende de ellos. La guía de aportación y financiación distingue esos pasos y recuerda la necesidad de disponer del token nativo de la red para pagar comisiones, como BNB en BNB Chain.
Mi evaluación presta atención a los límites y a las funciones retiradas. La documentación de la interfaz explica que las pantallas de los antiguos mercados aislados independientes ya no permiten nuevas aportaciones y préstamos; una posición heredada requiere seguir su proceso de salida. Ese cambio no es lo mismo que los modos de aislamiento actuales. Para residentes en España, la ficha describe acceso técnico mediante cartera y no acredita protección bancaria ni elegibilidad jurídica individual. La existencia de recompensas XVS o de opciones relacionadas con VAI tampoco garantiza un rendimiento neto positivo. Conviene empezar por identificar garantía, deuda, red y costes de cierre, antes de activar estrategias que añadan apalancamiento o varias dependencias al mismo saldo.
Características
- Aportaciones: los mercados permiten depositar activos admitidos; techos de capacidad pueden impedir nuevas entradas.
- Préstamos: el importe depende de garantías y límites; mi análisis descarta utilizar toda capacidad como margen prudente.
- vTokens: representan aportaciones; moverlos puede afectar el respaldo y debe revisarse con la deuda abierta.
- Comisiones: las firmas en cadena requieren saldo nativo, además de los activos que se aportan.
- Seguimiento: la cuenta muestra posiciones y transacciones para revisar exposición y planificar amortizaciones del préstamo.
- Versiones: los antiguos mercados aislados tienen instrucciones de salida; no se presume disponible una función histórica.
- Recompensas: XVS y mecanismos vinculados a VAI son capas adicionales, diferentes de los intereses de deuda.
¿Qué nos ha gustado?
- Secuencia comprensible: la documentación distingue autorización, aportación y préstamo. Esto ayuda a detectar que conectar una cartera no significa haber depositado fondos, y depositar no implica haber recibido financiación en otra moneda.
- Control de capacidad: revisar límites permite relacionar deuda y garantías. Mi criterio favorece esta visibilidad para preparar devoluciones, sin convertir el porcentaje máximo mostrado en una cantidad apropiada para financiar gastos personales.
- Registro de actividad: el historial permite localizar transacciones y posiciones en la cadena correspondiente. Conservar identificadores facilita comprobar si una operación se confirmó o falló antes de repetirla y pagar nuevas comisiones.
- Actualizaciones de interfaz: indicar qué productos antiguos dejaron de admitir operaciones evita seguir instrucciones desfasadas. La salida de posiciones heredadas requiere un recorrido distinto que debe verificarse con recursos actuales del protocolo.
- Costes de ejecución visibles: explicar el saldo nativo necesario permite presupuestar entrada y devolución. Una garantía suficiente no sirve para intervenir a tiempo si la cartera carece de fondos para pagar la transacción.
¿Qué no nos gustó?
- Capas adicionales: las recompensas o estrategias apalancadas complican una deuda ya expuesta a precios, liquidez y contratos; no aseguran beneficio neto.
- Versiones retiradas: mi reserva es utilizar una reseña antigua para abrir una posición en una modalidad cuya interfaz ya no admite operaciones.
- Salida en euros: amortizar y recuperar criptoactivos no equivale a recibir una transferencia bancaria; hacen falta conversión, costes y comprobaciones externas.
¿Por qué elegimos Venus?
Venus añade una referencia útil para analizar mercados de cartera, límites y necesidad de saldo para comisiones. Mi valoración se dirige a lectores que pueden seguir las actualizaciones del protocolo y diferenciar sus productos actuales de posiciones heredadas.
No se elige por recompensas anunciadas ni por una rentabilidad supuesta del apalancamiento. Compruebe red, garantía, deuda y proceso de salida; conserve el historial y prepare fondos para intervenir. Si la operación requiere mecanismos que no comprende, estudiar la documentación o descartar el préstamo resulta más razonable que perseguir un porcentaje atractivo.
Link: venus.io
Comparación de las mejores plataformas de préstamos cripto
Compare la modalidad y su principal limitación antes de utilizar las notas. Mi lectura distingue crédito custodial, mercados mediante cartera y rutas no verificadas; las cifras editoriales no miden solvencia ni garantizan acceso desde España.
| Plataforma | Uso y modelo | Garantías y LTV | Coste, devolución y protección | Euros y limitación principal |
| AAVE | Mercados DeFi por reserva y red | Activos habilitados; límite específico | Interés variable y red; amortización disponible; Umbrella no asegura cada deuda | Conversión externa; vigilar factor de salud y liquidación durante toda posición |
| Compound | Mercado DeFi con activo base | Garantías sin interés propio en III | Curvas variables y red; devolución del activo base; sin seguro bancario | Conversión externa; mínimos, topes y liquidez condicionan entradas y salidas |
| Binance Loans | Crédito centralizado según modalidad | Listas y umbrales por operación | Cotización y contrato; flexible difiere de fijo; no atribuir seguro general | Acceso español pendiente; convertir activos no equivale a préstamo bancario |
| CoinRabbit | Préstamo custodial abierto o fijo | Cotización por activo y respaldo | Interés contractual, procesamiento y red; cierre según plazo; custodia no elimina liquidaciones | Sin desembolso EUR acreditado; verificar KYC y entidad española elegible |
| Uphold | Ruta discordante hacia PrimeXBT | No acredita garantía de Uphold | No comparar interés ni seguros de otro producto como propios; evitar contratación por confusión | Préstamo español sin verificar; ficha para reconocer y descartar discrepancia |
| Nexo | Línea de crédito centralizada | LTV diferente por garantía | Mínimo condicionado a requisitos; revisar amortización y transferencias; seguro no universal | Confirmar EUR y elegibilidad española; beneficios pueden exigir exposición NEXO |
| Morpho | Mercado DeFi aislado por pareja | LLTV y oráculo específicos | Modelo variable en Blue; módulos fijos diferentes; costes de red; liquidación por mercado | Sin banco nativo; verificar liquidez y moneda necesaria para devolver |
| SparkLend | Mercado DeFi agrupado de Spark | Selección y límites vigentes | Reglas, red y liquidación; controles de oráculos no garantizan recuperación; verificar deuda | Sin banco directo; distinguir préstamo agrupado de mercados aislados Morpho y verificar el activo adeudado antes de firmar |
| Venus | Mercado DeFi conectado a cartera | Respaldo y capacidad según mercado | Interés y red; devolución con token adecuado; recompensas no garantizan cobertura de pérdidas | Sin EUR directo; comprobar versiones retiradas y saldo para comisiones antes de solicitar nueva financiación |
Nuestra metodología para seleccionar las mejores plataformas de préstamos cripto
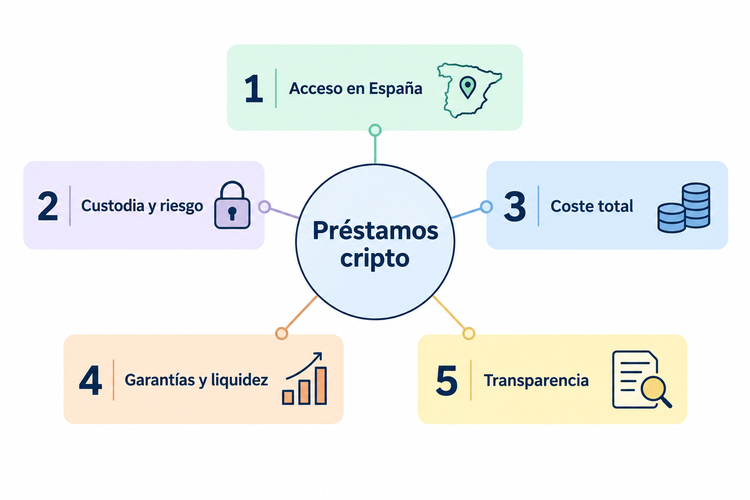
La revisión documental se cerró el 16 de septiembre de 2026 y aplica cinco criterios a la operación concreta. Mi prioridad es detectar incompatibilidades antes de valorar comodidad o precio. Las cinco primeras fichas resumen ofertas y limitaciones diferentes; las notas posteriores no forman una clasificación universal de seguridad. No se elaboran previsiones de crecimiento, volumen de préstamos o rentabilidad a partir de cifras promocionales.
- Acceso en España: se diferencia cargar una página, cumplir el contrato y contar con la autorización que corresponda. Cuando no existe evidencia suficiente del producto para residentes españoles, se mantiene esa limitación. La disponibilidad global o una traducción nunca bastan para recomendar una transferencia.
- Custodia y riesgo: se analiza si la garantía pasa a un intermediario o a un contrato, quién puede liquidarla y qué dependencias existen. La autocustodia de claves no garantiza disponibilidad del respaldo; una política de no reutilización tampoco demuestra reservas suficientes por sí sola.
- Coste total: se separan interés del préstamo, rendimiento de aportaciones, comisiones de red, procesamiento, conversiones y requisitos de fidelidad. APR y APY no se comparan sin conocer su base. El coste neto en euros depende también del tipo de cambio y la duración real.
- Garantías y liquidez: se revisan LTV, liquidación, topes, mínimos y posibilidad de recuperar fondos. Una oferta abierta no asegura salida instantánea. La capacidad máxima se interpreta como límite del sistema, no como recomendación prudente para el importe que conviene tomar prestado.
- Transparencia: se favorecen condiciones fechadas y documentación que diferencia versiones. Los cambios de interfaz, las funciones retiradas y los destinos discordantes se explican. Las puntuaciones sirven para orientar la lectura, sin sustituir auditorías de solvencia ni asesoramiento individual.
¿Cómo elegir la plataforma de préstamos cripto más segura?
La seguridad depende del producto, su contrato y la capacidad de gestionar la posición, además de las medidas de acceso. Mi recomendación editorial es descartar primero cualquier oferta cuya entidad, garantía o proceso de salida no se pueda identificar. Una marca reconocida, una aplicación cómoda o un interés atractivo no compensan esa falta de información, especialmente si los fondos se necesitan para gastos esenciales.
- Identifique entidad y permisos: revise la autorización vigente en los registros aplicables y el servicio que cubre. En España, el periodo transitorio MiCA terminó el 1 de julio de 2026. El antiguo registro contra el blanqueo no equivale a una licencia general de préstamo ni a seguro de depósitos.
- Proteja el acceso: utilice autenticación robusta cuando exista cuenta custodial y compruebe dominio, permisos y dirección del contrato cuando firme desde cartera. Una cartera de hardware puede proteger claves, pero no convierte una autorización maliciosa o un préstamo mal diseñado en una operación segura.
- Lea seguros y respaldo: identifique asegurado, siniestros cubiertos, límites y exclusiones. Un fondo del protocolo puede actuar ante determinadas deudas incobrables sin indemnizar al prestatario que perdió garantías. No presuponga que Binance, Nexo o cualquier proveedor asegura todo préstamo y saldo.
- Examine reputación con cautela: las reseñas pueden señalar problemas recurrentes de retirada o soporte, pero también contener publicidad, sesgos o casos no comparables. Priorice documentos y evidencia verificable sobre puntuaciones aisladas o testimonios de beneficios rápidos.
- Defina la operación: confirme activos, modalidad, tipo de interés y condiciones de amortización. Exija que el respaldo y la moneda recibida encajen con el objetivo. Mantenga una vía de reembolso alternativa; diversificar marcas no elimina riesgos comunes de mercado o de stablecoins.
¿Por qué importa la garantía en un préstamo cripto?
La garantía aporta respaldo cuando una deuda no se devuelve, pero su valor puede caer mientras el interés aumenta. Mi criterio es calcular escenarios de tensión antes de comparar importes máximos. La mayoría de préstamos ordinarios analizados exige un valor de respaldo superior al dinero prestado; los préstamos flash son un mecanismo técnico de una sola transacción y no una excepción para financiar gastos personales sin activos.
- Relación deuda-valor: el LTV divide la deuda entre el valor de la garantía. Si se piden 3.000 € equivalentes contra 6.000 € equivalentes, el LTV inicial es del 50 %. Si el respaldo baja a 4.000 €, sube al 75 % antes de añadir intereses y costes.
- Umbral diferente del objetivo: cada activo y mercado establece reglas propias. El límite de liquidación, la capacidad inicial y un margen prudente no son la misma cifra. No se utiliza un porcentaje elevado publicado para otra moneda como capacidad segura de toda la cartera.
- Respuesta disponible: aportar garantía o amortizar puede mejorar la posición, siempre que el contrato lo permita y la ejecución llegue a tiempo. Prepare fondos para comisiones. Un aviso, soporte humano o firma pendiente no detienen necesariamente una liquidación ya habilitada.
- Precio del respaldo: BTC, ETH y monedas representadas como WBTC tienen riesgos distintos. Una stablecoin intenta seguir una referencia, pero puede perderla. También importa el oráculo y la moneda de deuda: una subida de esta última puede empeorar el margen aunque el respaldo no caiga.
- Derechos tras una venta: la liquidación convierte garantías para cubrir deuda y posibles cargos. El excedente y las obligaciones restantes dependen del contrato. Para un residente español, la transmisión puede requerir registro fiscal; no se trata como una recuperación intacta de los mismos activos.
¿Cómo resolver una retirada fallida de una plataforma de préstamos cripto?
Una retirada puede fallar por red, límites, verificación o falta de fondos libres. Mi enfoque es comprobar el estado antes de repetir la orden: una transacción pendiente no equivale a una rechazada, y la garantía que respalda deuda puede no estar disponible. Conserve identificadores y evite enviar credenciales a supuestos agentes de recuperación.
- Compruebe la red: revise el estado de la blockchain y si existe congestión. Una confirmación en cadena puede tardar, mientras que un rechazo interno puede no generar transacción. Diferencie ambos casos para no pagar dos veces ni crear órdenes incompatibles.
- Verifique el destino: confirme dirección, activo, red y etiqueta cuando sea necesaria. Una cartera o proveedor que admite una moneda puede no aceptar todas sus redes. Si la transferencia se confirmó hacia una dirección equivocada, no presuponga que soporte pueda revertirla.
- Revise la identidad: en servicios centralizados, compruebe KYC y posibles límites de cumplimiento. Solicite explicaciones por el canal verificado. Una cuenta abierta sin documentación inicial puede exigir identificación antes de determinadas retiradas o al cambiar el volumen de operaciones.
- Calcule fondos libres y gastos: separe garantía comprometida de saldo retirable; revise mínimos, topes y costes de procesamiento. En protocolos, puede ser necesario devolver deuda antes de retirar respaldo. Conserve saldo nativo para firmar cualquier ajuste o amortización.
- Inspeccione el historial: localice hash, estado y hora de la orden. Compruebe si está pendiente, fallida o confirmada antes de actuar. No incremente comisiones ni autorice nuevas transferencias siguiendo mensajes recibidos fuera de la interfaz legítima.
- Contacte con soporte: facilite identificador, red, importe y capturas sin claves ni códigos de acceso. Si el problema es de liquidez o suspensión, solicite el procedimiento contractual. Nadie necesita su frase semilla para resolver un ticket de retirada.
Conclusión
Las mejores plataformas de préstamos cripto dependen del activo, la arquitectura y el acceso real desde España. Mi preferencia documental es empezar por AAVE y Compound para estudiar reglas públicas de garantía e interés; Binance Loans exige comprobar modalidad y elegibilidad antes de considerar su integración una ventaja práctica.
CoinRabbit y Nexo requieren especial atención a contratos, custodia y condiciones regionales. Morpho, SparkLend y Venus permiten comparar arquitecturas DeFi distintas, con exigencias técnicas y costes de salida propios. La ruta presentada como Uphold abre PrimeXBT y no acredita un préstamo de la marca esperada.
Antes de aportar activos, calcule intereses y comisiones, reserve margen y prepare una devolución que no dependa de futuras subidas. Conservar exposición mediante deuda también conserva riesgo de pérdida. Si necesita estabilidad o efectivo inmediato para gastos esenciales, considere si toda esta categoría encaja realmente con su situación.
FAQs
¿Solo se prestan stablecoins y se puede usar Bitcoin como garantía?
No: los activos dependen de cada producto y mercado. BTC puede servir de garantía custodial; en DeFi pueden utilizarse representaciones como WBTC cuando estén habilitadas. Mi recomendación es verificar tanto respaldo como moneda recibida, sin extrapolar compatibilidad entre redes. Pedir una stablecoin añade riesgos del emisor y, si sigue al dólar, cambio frente al euro. No confirma disponibilidad española.
¿Cómo comparar costes ocultos y tipos fijos o variables?
Sume interés, apertura, procesamiento, red, conversión y requisitos de fidelidad para la misma duración e importe. Mi criterio separa APR de APY y precio promocional de oferta contractual. Un tipo variable cambia según su modelo; uno fijo necesita condiciones expresas. Compruebe si el contrato permite revisiones, qué cuesta amortizar y cuánto dinero utilizable llegaría después de convertir a euros.
¿Son deducibles los intereses de un préstamo cripto en España?
No existe una deducción general por contratar crédito con criptoactivos. Depende del uso, la categoría fiscal y las circunstancias. Mi recomendación es documentar financiación y operaciones por separado y obtener criterio individual. La AEAT explica transmisiones y permutas de monedas virtuales; esa guía no acredita deducibilidad de cualquier interés. Una liquidación o venta posterior puede tener consecuencias diferentes de abrir deuda.
¿La aprobación es siempre instantánea?
No. En DeFi la ejecución depende de liquidez, permisos, límites y confirmaciones de red; en servicios centralizados también intervienen identificación y controles. Mi consejo es distinguir aprobación, abono interno y llegada al banco. Una publicidad que anuncia minutos no garantiza efectivo disponible para pagar una urgencia. No solicite deuda sin conocer plazos y disponer de un plan alternativo de financiación.
¿Los seguros protegen al prestatario frente a liquidaciones?
No necesariamente. Un seguro de custodia cubre supuestos definidos, mientras que un fondo del protocolo puede respaldar determinadas deudas incobrables. Mi lectura exige comprobar asegurado, límites y exclusiones. Ninguno implica por defecto indemnización ante una caída de precio o venta automática de garantías. Autenticación, auditorías y licencia tampoco equivalen a garantía bancaria sobre el capital aportado o el préstamo recibido.