Key takeaway: Para residentes en España, Revolut destaca por combinar una cuenta bancaria en euros con acceso separado a criptoactivos. Robinhood ofrece inversión europea, sujeta a aceptación del domicilio español; no equivale a una cuenta corriente. La elección depende del contrato, la custodia y las retiradas.
- Una transferencia a un exchange no convierte al banco en custodio de Bitcoin.
- Comprueba la autorización europea vigente y la entidad que firma el contrato.
- Compara comisiones, diferencial y coste de volver a euros antes de comprar.
- Algunas opciones tienen restricciones territoriales, servicios suspendidos o enlaces que requieren especial cautela.
Encontrar bancos que aceptan criptomonedas exige aclarar qué significa realmente «aceptar». Una entidad puede permitir transferencias a un exchange, ofrecer compraventa dentro de su aplicación o prestar custodia mediante otra sociedad. Son servicios distintos, con contratos y protecciones diferentes. Esta selección reúne nueve nombres relacionados con ese mercado y los ordena según su utilidad para una persona residente en España, dando prioridad al acceso en euros y a una relación contractual comprensible.
Mi criterio es empezar por la operativa que necesitas: cobrar una nómina, financiar compras, retirar beneficios o conservar monedas fuera de una plataforma. Las puntuaciones expresan adecuación editorial para ese contexto, no solvencia ni previsiones de rentabilidad. La revisión está fechada el 16 de septiembre de 2026 y señala las limitaciones que impiden recomendar determinados servicios. Ni una tarjeta internacional ni una aplicación traducida garantizan que puedas contratar desde España; tampoco convierten los criptoactivos en depósitos bancarios asegurados.
¿Por qué confiar en CriptoCompare?
Esta comparativa separa la documentación de cuentas bancarias, servicios de pago y contratos de criptoactivos. Un logotipo conocido puede agrupar varias sociedades: el banco que recibe los euros no tiene por qué ser la empresa que custodia Bitcoin. Por eso, cada ficha explica el modelo del servicio y evita presentar seguros de depósitos como protección frente a pérdidas de inversión. La clasificación tampoco identifica una transferencia autorizada con una integración completa entre banco y exchange.
La revisión utiliza páginas de producto, condiciones contractuales, centros de ayuda y comunicaciones regulatorias disponibles el 16 de septiembre de 2026. Cuando una autorización o función actual no queda acreditada, aparece como limitación. La CNMV explica cómo comprobar proveedores bajo MiCA; una inscripción antigua o una solicitud pendiente no bastan para afirmar que existe autorización vigente. Mi valoración concede más importancia a esa claridad que al número de monedas anunciado.
Las cifras comerciales pueden cambiar según el plan, el país, el activo y el importe. Se evita trasladar promociones temporales a una tarifa general, y no se atribuyen pruebas personales, cuentas utilizadas o resultados de inversión que no se han realizado. Las ventajas son conclusiones sobre funciones documentadas; las restricciones reciben el mismo espacio cuando afectan a la decisión. Los servicios extranjeros permanecen identificados para explicar sus límites, sin sugerir el uso de domicilios ficticios. Este contenido es educativo y no constituye asesoramiento financiero, fiscal o jurídico individualizado.
Mejores bancos y plataformas para criptomonedas: selección rápida
Mi selección prioriza cuentas y servicios europeos antes que catálogos extensos. Estas cinco opciones resumen los principales modelos; las restricciones indicadas forman parte de la valoración y deben revisarse antes de enviar dinero.
| Nombre | Observación | Cadenas de bloques compatibles | Tipo de seguridad | Puntuación (sobre 10) | Más información |
| Revolut | Cuenta bancaria y compraventa separada para residentes españoles | Bitcoin, Ethereum; retiradas según activo | Custodia externa; protección bancaria solo para depósitos | 8,6 | Consultar condiciones |
| Robinhood | Inversión europea documentada, sin cuenta corriente bancaria equivalente | Bitcoin, Ethereum; redes autorizadas para transferir | Custodia de plataforma y autenticación adicional | 8,0 | Consultar condiciones |
| Wirexapp | Tarjeta y conversión; autorización pendiente de verificar | Bitcoin y redes del catálogo territorial | Custodia y controles de acceso diferenciados | 5,0 | Consultar condiciones |
| Binance | Exchange; comprobar restricciones europeas actuales | Varias redes; compatibilidad específica por moneda | Custodia centralizada, controles y riesgo de contraparte | 4,0 | Consultar condiciones |
| Uphold | Restricciones y destino principal distinto | Catálogo multiactivo; acceso europeo restringido | Custodia; ninguna garantía bancaria sobre criptomonedas | 2,0 | Leer limitaciones |
Los mejores bancos y plataformas para criptomonedas, explicados
1) Revolut
| ⭐ Calificación de CriptoCompare | 8,6/10 por adecuación bancaria para España |
| 🚀 Ideal para | Cuenta en euros y compras ocasionales dentro de una aplicación |
| 🏛️ Regulación en España | Banco europeo; contrato de criptoactivos con una entidad diferente |
| 💳 Opciones de depósito y retirada | Transferencias SEPA; pagos y retiradas sujetos al plan contratado |
| 💵 Soporte local para monedas fiduciarias en España | EUR e IBAN español; otras divisas según cuenta |
| 🪙 Criptomonedas admitidas | Bitcoin, Ethereum y catálogo variable; redes de retirada específicas |
| 💻 Compatibilidad | Aplicaciones móviles; funcionalidades de inversión y acceso web diferenciados por producto y condiciones contratadas |
Revolut es la opción más cercana a lo que muchos lectores buscan al hablar de un banco vinculado a criptomonedas. Ofrece una cuenta en euros con IBAN español y una aplicación que reúne pagos, transferencias y servicios de inversión. Sin embargo, las condiciones de criptoactivos identifican una entidad distinta del banco. Esa separación importa al determinar quién ejecuta las operaciones, quién conserva los activos y qué procedimiento de reclamación corresponde. Mi preferencia por esta opción se basa en su encaje bancario local, no en considerar que todas sus funciones comparten protección.
Los depósitos admisibles mantenidos con Revolut Bank UAB tienen cobertura del sistema lituano hasta 100.000 euros por depositante y entidad, según sus condiciones; las criptomonedas no reciben esa cobertura. La comisión de compraventa depende del plan, del volumen y de mínimos aplicables, por lo que no resulta correcto anunciar operaciones gratuitas hasta una cifra mensual universal. Antes de comprar, revisa el importe final y la posibilidad de retirar el activo mediante una red compatible. Para operar con frecuencia, también conviene comparar esa propuesta con un exchange y sumar el coste de cada conversión.
Características
- Cuenta local: El IBAN español facilita recibir euros sin abrir una cuenta bancaria extranjera adicional.
- Transferencias: SEPA y SWIFT corresponden a operativas distintas, con condiciones que dependen del destino.
- Compraventa: La exposición a criptoactivos se contrata separadamente de los servicios bancarios de pagos.
- Custodia: Los activos digitales se conservan mediante custodios; no gestionas directamente sus claves privadas.
- Retiradas: Mi prioridad es comprobar la red disponible antes de comprar una moneda concreta.
- Presupuestos: Las herramientas de análisis del gasto ayudan a separar consumo e inversión.
- Planes: Las prestaciones y tarifas cambian según la modalidad elegida y el uso realizado.
¿Qué nos ha gustado?
- Utilidad cotidiana: Una cuenta en euros con identificación bancaria local resuelve necesidades de pagos que una plataforma dedicada únicamente a negociar monedas no cubre del mismo modo para un residente español.
- Contratos distinguibles: Mi valoración mejora cuando el usuario puede identificar por separado la sociedad bancaria y la prestadora de servicios de criptoactivos, en lugar de confiar solamente en una marca compartida.
- Información previa: Revisar la cotización y las comisiones antes de confirmar permite decidir sobre el coste de la operación concreta, especialmente cuando el importe es pequeño y actúan mínimos.
- Gestión del gasto: Las funciones de presupuesto y análisis permiten reservar dinero para recibos y mantener una asignación de inversión identificable, sin interpretar una compra automática como una estrategia sin riesgo.
- Documentación española: Las páginas locales explican cobertura de depósitos, cuenta y operativa en términos adecuados para España, lo que facilita contrastar el servicio y conservar condiciones relevantes para una reclamación.
¿Qué no nos ha gustado?
- Coste variable: Mi reserva principal son los mínimos y tarifas por plan: una compra pequeña puede resultar proporcionalmente cara aunque la aplicación sea cómoda.
- Protección separada: La garantía de depósitos no cubre Bitcoin, fallos de cotización ni pérdidas producidas por una venta de criptoactivos.
- Funciones condicionadas: Las redes de retirada, promociones y productos adicionales cambian; no debe suponerse que cualquier moneda permite envíos externos.
¿Por qué elegimos Revolut?
Revolut encabeza la selección porque combina una relación bancaria útil en España con acceso a compraventa dentro de una experiencia reconocible. Mi elección exige mantener separados los euros destinados a gastos y el importe expuesto al mercado de criptoactivos.
Encaja especialmente en compras ocasionales y en quien ya necesita una cuenta cotidiana. Para autocustodia o negociación frecuente, revisa primero las retiradas y el coste total; disponer de una cuenta bancaria cómoda no elimina las limitaciones del servicio de inversión asociado.
Link: revolut.com
2) Robinhood
| ⭐ Calificación de CriptoCompare | 8,0/10 por oferta europea; admisión española a confirmar |
| 🚀 Ideal para | Compraventa de criptomonedas con una interfaz sencilla y órdenes |
| 🏛️ Regulación en España | Robinhood Europe UAB declara autorización del Banco de Lituania |
| 💳 Opciones de depósito y retirada | Euros mediante métodos habilitados; transferencias cripto según red |
| 💵 Soporte local para monedas fiduciarias en España | EUR; no equivale a una cuenta corriente española para nómina y recibos cotidianos |
| 🪙 Criptomonedas admitidas | Bitcoin, Ethereum y otros activos; catálogo y transferibilidad variables |
| 💻 Compatibilidad | iOS, Android y operativa web descrita en la documentación europea |
Robinhood debe valorarse por su servicio europeo; el enlace general abre el portal estadounidense y exige seleccionar la región adecuada. Su documentación en español permite comprar y vender criptomonedas con euros, revisar una orden e introducir órdenes limitadas. Robinhood Europe UAB declara estar autorizada por el Banco de Lituania como empresa de corretaje, proveedor de servicios de criptoactivos y entidad de pagos. Eso no convierte su saldo de inversión en una cuenta corriente equivalente a la que utilizas para nómina y recibos. Mi evaluación distingue ese acceso al mercado de las necesidades bancarias cotidianas.
La tarifa general documentada es del 0,50 % del importe ejecutado, con un mínimo de 0,01 euros; cualquier promoción de Bitcoin debe comprobarse en la cuenta y no darse por permanente. El diferencial de mercado y las comisiones de red siguen siendo aspectos relevantes. Algunas monedas permiten depósitos y retiradas externos, sujetos a redes, controles y límites. La plataforma admite importes fraccionarios, pero una fracción de criptomoneda no es una acción fraccionada. Tampoco deben trasladarse a España promesas de cajeros gratuitos, reinversión de dividendos o tarjetas que pertenecen a otros productos y jurisdicciones.
Características
- Servicio europeo: La entidad contractual se diferencia de las sociedades y productos disponibles en Estados Unidos.
- Euros: Las órdenes permiten expresar el importe de compraventa en la divisa utilizada en España.
- Órdenes limitadas: Puedes fijar un precio máximo de compra o mínimo de venta sin garantizar ejecución.
- Importes fraccionarios: No necesitas comprar una unidad entera de Bitcoin para obtener exposición.
- Transferencias: Mi criterio exige comprobar activo, red y comisión antes de enviar monedas fuera.
- Acceso: La documentación contempla aplicaciones móviles y una interfaz web para realizar operaciones.
- Autenticación: La verificación adicional y los controles de dispositivos ayudan a proteger el acceso.
¿Qué nos ha gustado?
- Tarifa identificable: La publicación de una comisión general con mínimo facilita hacer cálculos antes de comprar, sin confundir promociones puntuales con una condición permanente aplicable a todas las órdenes.
- Entidad europea: Mi valoración favorece una estructura contractual que identifica al proveedor y al supervisor, porque permite verificar autorizaciones y localizar obligaciones concretas en vez de asumir cobertura por notoriedad comercial.
- Control del precio: Las órdenes limitadas permiten definir un umbral de ejecución, lo que resulta útil cuando interesa evitar una compra inmediata a cualquier precio durante un movimiento brusco del mercado.
- Movilidad de activos: La existencia de transferencias externas para monedas admitidas permite plantear una salida hacia otra cartera, siempre que se confirme la red y se conserven datos correctos del destinatario.
- Separación de productos: La información europea permite entender que criptomonedas, instrumentos vinculados a acciones y otros servicios tienen naturalezas distintas, sin reducir todo el catálogo a una supuesta cuenta bancaria universal.
¿Qué no nos ha gustado?
- Función bancaria limitada: Mi objeción es su falta de equivalencia con una cuenta corriente: no debería elegirse solo para sustituir nómina, recibos y servicios habituales.
- Costes acumulados: La comisión de compraventa no representa por sí sola todo el coste; también importan cotización, diferencial y salida por blockchain.
- Disponibilidad variable: Los controles de residencia, productos y redes impiden trasladar automáticamente prestaciones estadounidenses o globales al contrato europeo.
¿Por qué elegimos Robinhood?
Robinhood ocupa el segundo puesto como plataforma europea de inversión con documentación comprensible y herramientas para controlar las órdenes. Mi elección responde a esa función concreta, sin describirla como una cuenta bancaria completa para residentes españoles.
Puede complementar un banco utilizado para pagos cuando buscas compraventa y alguna retirada externa compatible. Antes de financiar la cuenta, confirma aceptación de residencia, entidad contractual y tarifas. Los activos digitales mantienen riesgo de mercado y de custodia aunque el proveedor tenga autorización para prestar servicios.
Link: robinhood.com
3) Wirexapp
| ⭐ Calificación de CriptoCompare | 5,0/10 con verificación regulatoria actual pendiente |
| 🚀 Ideal para | Estudiar pagos con tarjeta y conversión de activos digitales |
| 🏛️ Regulación en España | España figura admitida; autorización MiCA vigente no acreditada aquí |
| 💳 Opciones de depósito y retirada | Métodos de recarga y transferencias según producto y país |
| 💵 Soporte local para monedas fiduciarias en España | EUR entre las divisas; revisar condiciones del servicio concreto |
| 🪙 Criptomonedas admitidas | Bitcoin, Litecoin, XRP y catálogo territorial; WXT requiere valoración separada |
| 💻 Compatibilidad | Aplicaciones móviles; cuenta y tarjeta diferenciadas de soluciones empresariales con contratos y funciones propios |
Wirexapp, conocida habitualmente como Wirex, combina servicios de conversión y pagos asociados a activos digitales. Su listado de países incluye España para cuenta, funciones cripto, recargas locales y tarjeta, pero esa tabla comercial no demuestra por sí sola la autorización regulatoria vigente de cada entidad. El anuncio sobre su solicitud MiCAR en Italia describía un proceso y un periodo transitorio, no una licencia ya concedida. Mi valoración queda condicionada a comprobar el proveedor contractual actual antes de recomendar una contratación desde España.
La idea de pagar utilizando distintos saldos puede resultar útil, aunque debe aclararse cuándo se convierte la criptomoneda, qué tipo de cambio se aplica y qué comisiones intervienen. Una tarjeta Visa o Mastercard liquida pagos mediante su correspondiente sistema; no implica que el comercio conserve Bitcoin ni que todas las funciones sean iguales entre países. Wirex Token, identificado como WXT, pertenece a un programa propio y añade exposición a un activo diferente. Las recompensas y los productos de rendimiento requieren revisar condiciones separadas. Tampoco conviene confundir la aplicación minorista con soluciones de tarjetas ofrecidas a empresas o con una cartera de autocustodia.
Características
- Conversión: Reúne intercambio entre activos digitales y divisas tradicionales dentro de una experiencia de pagos.
- Tarjeta: Su listado territorial muestra disponibilidad comercial para España, sujeta al producto y contrato.
- Euros: EUR convive con otras divisas, como GBP y USD, sin convertir automáticamente el saldo en depósito bancario.
- WXT: El token propio puede vincularse a ventajas comerciales que dependen de condiciones específicas.
- Identificación: El alta exige documentación y verificaciones; mi criterio evita contratar sin conocer la entidad.
- Catálogo: La moneda negociable y su red de retirada deben comprobarse de manera independiente.
- Servicios distintos: Las soluciones empresariales y la cuenta minorista no comparten necesariamente prestaciones.
¿Qué nos ha gustado?
- Contexto de pagos: La propuesta permite estudiar cómo utilizar un saldo digital para gastos, una necesidad diferente de limitarse a observar cotizaciones o mantener una posición especulativa dentro de un exchange.
- Información territorial: Mi valoración reconoce un listado que diferencia funciones por país, porque ayuda a detectar que tener acceso a una cuenta no implica disponer también de tarjeta, recargas o productos adicionales.
- Diversidad de saldos: La coexistencia de euros y criptoactivos facilita comparar rutas de conversión antes de pagar, siempre que el usuario consulte el tipo de cambio y evite ventas involuntarias de inversión.
- Productos identificables: Distinguir aplicación minorista, tarjeta y soluciones empresariales permite formular preguntas concretas al soporte y evita atribuir a una cuenta personal funcionalidades documentadas exclusivamente para otros clientes o integraciones.
- Condiciones revisables: Los programas relacionados con WXT pueden analizarse como decisiones independientes, comparando el coste de adquirir y mantener el token con el beneficio posible en vez de tratar las recompensas como dinero gratuito.
¿Qué no nos ha gustado?
- Autorización sin acreditar: Mi limitación decisiva es no haber confirmado aquí una autorización MiCA vigente que permita recomendar el servicio actual para España.
- Conversión al pagar: Gastar criptomonedas puede realizar una venta con consecuencias fiscales; una tarjeta cómoda no elimina esa obligación documental.
- Token adicional: Mantener WXT para obtener ventajas introduce volatilidad y condiciones propias, distintas de una simple tarifa de cuenta en euros.
¿Por qué elegimos Wirexapp?
Wirexapp permanece en la comparación por su enfoque en pagos y conversión, pero su puntuación refleja una condición pendiente de resolver. Mi selección no supone recomendar nuevas aportaciones mientras no se confirme la autorización y el contrato aplicable al residente español.
Si ya utilizas el servicio, revisa la entidad, la tarjeta vigente, el acceso a retiradas y las comunicaciones de continuidad. Para una contratación nueva, la presencia de España en una tabla comercial es una primera comprobación; la autorización regulatoria y las condiciones actuales son el siguiente paso necesario.
Link: wirexapp.com
4) Binance
| ⭐ Calificación de CriptoCompare | 4,0/10 por restricciones europeas pendientes de aclarar |
| 🚀 Ideal para | Comprender un exchange amplio; contratación condicionada a autorización vigente |
| 🏛️ Regulación en España | No se acredita aquí licencia MiCA actual del proveedor |
| 💳 Opciones de depósito y retirada | Vías fiduciarias y redes sujetas a restricciones y estado actual de cuenta |
| 💵 Soporte local para monedas fiduciarias en España | EUR según disponibilidad actual; no ofrece cuenta bancaria española |
| 🪙 Criptomonedas admitidas | Bitcoin, Ethereum y catálogo amplio; productos y activos territorialmente limitados |
| 💻 Compatibilidad | Aplicaciones y web; interfaces de negociación con distintos niveles de complejidad |
Binance es un exchange centralizado con compraventa, transferencias de activos digitales y otros productos cuyo acceso depende de la jurisdicción. No debe describirse como banco ni anunciar que garantiza rentabilidad sobre stablecoins. Su comunicación del 24 de junio de 2026 informó de la retirada de una solicitud MiCA en Grecia y de una nueva tramitación en otro Estado miembro. Mi valoración para España queda reducida mientras no se acredite una autorización actual que cubra el servicio y la entidad contractual concretos.
La CNMV recuerda que el periodo transitorio español terminó el 1 de julio de 2026: una inscripción previa contra el blanqueo o una solicitud en curso no permiten afirmar que existe licencia MiCA. En una cuenta ya abierta, hay que revisar comunicaciones, funciones habilitadas y salidas disponibles antes de añadir fondos. Las interfaces básicas y avanzadas pueden servir a perfiles distintos, pero los préstamos con garantía, productos de rendimiento y negociación entre particulares tienen riesgos propios. Las antiguas referencias a una tarjeta Visa europea no acreditan una tarjeta disponible hoy. Tampoco resulta correcto negar todas las vías fiduciarias sin comprobar país, proveedor y estado actual de la cuenta.
Características
- Exchange: La cuenta sirve para negociar y custodiar activos, sin equivaler a depósito bancario.
- Interfaces: La plataforma presenta distintas herramientas; las funciones avanzadas requieren comprender órdenes y costes.
- Catálogo: Las monedas visibles no demuestran que todas puedan retirarse por cualquier red.
- Identificación: El acceso exige verificaciones y documentación que puede ampliarse según la operativa.
- Europa: Mi criterio exige autorización vigente, sin equiparar una solicitud a una licencia concedida.
- Productos adicionales: Rendimiento, préstamos y P2P deben analizarse separadamente de la compraventa ordinaria.
- Salidas: La posibilidad de retirar euros y criptomonedas depende del servicio actualmente habilitado.
¿Qué nos ha gustado?
- Operativa especializada: Las herramientas de un exchange permiten distinguir negociación, depósitos y retiradas, lo que ayuda a formular una decisión más concreta que buscar un supuesto banco que haga todo con criptomonedas.
- Órdenes diferenciadas: Mi valoración reconoce que una interfaz avanzada puede aportar control a quien entiende su funcionamiento, aunque no constituye una ventaja automática para principiantes ni justifica utilizar instrumentos de mayor riesgo.
- Redes identificables: Consultar una red de depósito y retirada antes de mover monedas permite planificar una ruta compatible, evitando interpretar el mismo nombre comercial de un token como garantía de compatibilidad técnica.
- Revisión contractual: La existencia de documentación y comunicaciones permite comprobar cambios de servicio europeo y valorar salidas de una cuenta existente, en lugar de basarse en recuerdos de funciones que pudieron desaparecer.
- Separación de riesgos: Distinguir compraventa, préstamos y rendimiento facilita limitar la exposición a los productos que se comprenden, sin asumir que una stablecoin o una duración fija convierte una inversión en ahorro garantizado.
¿Qué no nos ha gustado?
- Incertidumbre regulatoria: Mi objeción principal es la falta de autorización actual acreditada en esta revisión para recomendar una nueva contratación desde España.
- Complejidad: Préstamos, rendimiento y P2P añaden contraparte, liquidación o fraude; no son equivalentes a una cuenta corriente ni a depósitos protegidos.
- Funciones antiguas: Las tarjetas, canales en euros y promociones deben verificarse de nuevo; una descripción histórica no demuestra continuidad del producto.
¿Por qué elegimos Binance?
Binance figura para explicar el modelo de exchange y sus límites europeos actuales. Mi posición es no convertir su catálogo en una recomendación de aportación mientras la entidad y la autorización aplicables a España no estén confirmadas.
Quien tenga una cuenta debe comprobar las comunicaciones recientes y los métodos de salida antes de operar. La comparativa conserva su papel de plataforma especializada, pero descarta promesas de rendimientos garantizados, disponibilidad mundial o servicios bancarios completos que no corresponden al contrato real de criptoactivos.
Link: accounts.binance.com
5) Uphold
| ⭐ Calificación de CriptoCompare | 2,0/10 por restricciones y discordancia del destino principal |
| 🚀 Ideal para | Revisar limitaciones; no recomendar nuevas aportaciones desde España |
| 🏛️ Regulación en España | Solicitud europea bajo revisión; restricciones temporales anunciadas en 2026 |
| 💳 Opciones de depósito y retirada | Métodos sujetos a restricciones actuales; verificar directamente la cuenta |
| 💵 Soporte local para monedas fiduciarias en España | No se acredita servicio bancario español ni disponibilidad europea plena |
| 🪙 Criptomonedas admitidas | Catálogo multiactivo; acceso efectivo depende de territorio y restricciones |
| 💻 Compatibilidad | Plataforma digital; el enlace principal abre un proveedor diferente al proveedor esperado |
Uphold se presenta como plataforma multiactivo para criptomonedas, divisas y otros instrumentos. Su propuesta de conversión entre activos no equivale a una cuenta bancaria española ni implica que mantengas las claves privadas. La comunicación europea revisada señala que su solicitud MiCAR sigue bajo evaluación y que se introdujeron restricciones temporales al finalizar la transición el 1 de julio de 2026. Mi valoración concede un peso decisivo a esa falta de acceso plenamente acreditado, antes que a cifras comerciales sobre monedas o recompensas.
Existe además una advertencia concreta: el enlace principal de esta ficha, comprobado el 16 de septiembre de 2026, abre una página de registro de PrimeXBT en primexbt.one, no de Uphold. No introduzcas datos ni envíes dinero esperando contratar Uphold mediante ese destino; PrimeXBT incluye España entre sus jurisdicciones restringidas. El acceso secundario a Uphold sí abrió una página de esa marca, pero no resuelve las restricciones europeas. Las modalidades de pago, recompensas por staking y activos disponibles deben revisarse por territorio. No hay fundamento para anunciar rentabilidad garantizada, ausencia universal de costes o protección bancaria sobre el conjunto de la cartera.
Características
- Multiactivo: El catálogo comercial reúne distintas clases de activos, con condiciones y riesgos diferentes.
- Conversión: Intercambiar saldos requiere revisar cotización, comisión y disponibilidad efectiva para la cuenta europea.
- Custodia: La plataforma conserva activos; esa modalidad no ofrece control personal de todas las claves.
- Europa: Mi criterio exige resolver las restricciones y verificar autorización antes de valorar una contratación.
- Pagos: Tarjetas, Apple Pay y Google Pay anunciados deben comprobarse específicamente para el territorio.
- Recompensas: El staking implica riesgos y elegibilidad; una tasa promocional no constituye ingreso asegurado.
- Destino: El enlace principal abre PrimeXBT, por lo que no sirve para registrarse en Uphold.
¿Qué nos ha gustado?
- Aviso de restricciones: Una comunicación pública sobre el proceso europeo permite identificar un límite que afecta directamente al acceso, evitando tratar el catálogo internacional como prueba de contratación actualmente disponible en España.
- Clases de activos: Mi análisis encuentra útil separar criptomonedas, divisas y otros instrumentos, porque diversificar nombres dentro de una aplicación no significa diversificar de igual modo riesgos contractuales, de custodia o de mercado.
- Condiciones consultables: La documentación permite plantear preguntas sobre el estado de una cuenta existente y las funciones habilitadas, que son más relevantes en este contexto que comparar recompensas máximas publicitadas para otros países.
- Rutas distinguibles: Comprobar los destinos permite reconocer que dos accesos con la misma etiqueta pueden abrir proveedores diferentes; esa distinción protege la decisión de contratación frente a una confianza basada únicamente en el nombre.
- Evaluación prudente: El enfoque multiactivo puede estudiarse sin recomendar depósitos, manteniendo separados el interés por una función comercial y la evidencia necesaria para utilizarla con euros desde una jurisdicción concreta.
¿Qué no nos ha gustado?
- Destino discordante: Mi objeción inmediata es que el enlace principal lleva a PrimeXBT; no debe utilizarse para facilitar datos esperando abrir una cuenta de Uphold.
- Acceso restringido: El aviso europeo no acredita una autorización concedida ni disponibilidad plena después del periodo transitorio.
- Promesas insuficientes: Staking, métodos de pago y catálogo global no demuestran prestaciones actuales para España ni cobertura de depósitos sobre criptomonedas.
¿Por qué elegimos Uphold?
Uphold permanece identificado para explicar una limitación relevante, con una puntuación baja que impide leer su inclusión como recomendación de depósito. Mi valoración combina las restricciones europeas actuales con la discordancia comprobada del enlace principal.
No conviene iniciar una contratación por ese acceso. Si ya tienes cuenta, consulta su estado y las salidas habilitadas mediante canales conocidos. La propuesta multiactivo solo podría reconsiderarse cuando la entidad, la autorización, las funciones para España y el acceso correcto quedasen claramente confirmados.
Link: primexbt.one
6) Ally
| ⭐ Calificación de CriptoCompare | 1,5/10 para una persona residente únicamente en España |
| 🚀 Ideal para | Banca estadounidense de clientes que cumplen sus requisitos locales |
| 🏛️ Regulación en España | Banco de Estados Unidos; no cuenta bancaria minorista española |
| 💳 Opciones de depósito y retirada | Transferencias y métodos bancarios estadounidenses; aceptación del exchange por comprobar |
| 💵 Soporte local para monedas fiduciarias en España | USD como contexto bancario; no ofrece IBAN español en euros |
| 🪙 Criptomonedas admitidas | No se acredita compraventa directa de monedas desde la cuenta bancaria |
| 💻 Compatibilidad | Banca digital mediante web y aplicaciones; residencia estadounidense requerida |
Ally es un banco digital estadounidense con cuentas y servicios de financiación tradicionales. Su centro de ayuda exige residencia en Estados Unidos, dirección física estadounidense y mayoría de edad para abrir una cuenta; también solicita Social Security Number o Tax Identification Number. Mi evaluación para un residente únicamente en España es, por tanto, de utilidad muy limitada. Un documento español o la posibilidad de visitar la web no eliminan esos requisitos, y no debe recomendarse un domicilio ficticio para superar la verificación.
La cuenta bancaria puede estudiarse por sus funciones locales de pagos y ahorro, pero no se acredita aquí una integración actual que permita comprar y vender Bitcoin directamente desde Ally mediante Coinbase. Una transferencia a un exchange, cuando esté permitida por ambas partes, sigue siendo una relación entre servicios independientes. Tampoco debe recomendarse financiar criptomonedas con crédito sin evaluar deuda, intereses y políticas de transacción. Las cuentas de inversión son productos distintos del banco y sus cotizaciones no describen el funcionamiento de una cuenta corriente. Las referencias a rentabilidades antiguas, retrasos de precios o atención continua requieren entender qué producto las origina antes de compararlas con bancos en euros.
Características
- Residencia: El alta requiere residencia estadounidense y dirección física local, no solo ciudadanía o pasaporte.
- Identificación: SSN o identificación fiscal admitida forman parte de los requisitos publicados de cuenta.
- Banca tradicional: La oferta incluye pagos y ahorro, diferenciados de los productos de inversión.
- Divisa: La operativa bancaria se sitúa en dólares y en sistemas estadounidenses de financiación.
- Exchange separado: Mi criterio no trata una transferencia a Coinbase como compraventa integrada en Ally.
- Acceso digital: Web y aplicaciones permiten gestionar funciones de banca para clientes elegibles.
- Costes: Las condiciones del producto concreto deben consultarse sin trasladar tipos de interés históricos.
¿Qué nos ha gustado?
- Elegibilidad clara: Los requisitos de residencia y dirección permiten descartar rápidamente una contratación que no encaja con una persona domiciliada exclusivamente en España, ahorrando comparaciones basadas en una disponibilidad internacional inexistente.
- Modelo bancario: Mi análisis aprecia que las cuentas de pago y ahorro pueden identificarse como servicios bancarios tradicionales, con documentación diferente de la necesaria para un contrato de compraventa o custodia de criptomonedas.
- Información de apertura: La explicación de documentos y medios de financiación ofrece un recorrido concreto a quienes sí cumplen requisitos estadounidenses, sin presentar una visita a la web como prueba de aprobación automática.
- Productos diferenciados: Separar banco y servicios de inversión evita confundir cotizaciones de instrumentos financieros con el saldo disponible para pagos, un error especialmente relevante cuando se mezclan reseñas de cuentas y de brokers.
- Comparación territorial: Su inclusión permite entender por qué una cuenta cómoda en Estados Unidos puede aportar poca utilidad en España, donde importan euros, identificación local, transferencias SEPA y condiciones de contratación europeas.
¿Qué no nos ha gustado?
- Residencia incompatible: Mi objeción principal es que los requisitos publicados excluyen la apertura basada únicamente en vivir en España.
- Cripto sin integración acreditada: No se confirma una función bancaria actual de compraventa directa con Coinbase; tampoco aceptación universal de transferencias.
- Dólares y sistemas locales: La operativa estadounidense añade cambio de divisa y no sustituye una cuenta cotidiana en euros con IBAN español.
¿Por qué elegimos Ally?
Ally aparece como referencia de banca estadounidense, con una puntuación que refleja su escasa adecuación al residente español habitual. Mi elección consiste en aclarar sus requisitos, no en recomendar una apertura que el usuario no puede justificar.
Solo tendría sentido estudiarlo si cumples realmente las condiciones locales y necesitas servicios en dólares. Incluso entonces, confirma cualquier transferencia relacionada con criptomonedas y mantén separado el contrato del exchange. Para nómina, recibos y compras desde España, su perfil no desplaza a una solución bancaria europea.
Link: ally.com
7) NBC — National Bank of Canada
| ⭐ Calificación de CriptoCompare | 1,3/10 por adecuación limitada al contexto español |
| 🚀 Ideal para | Examinar banca canadiense si existe una necesidad local justificada |
| 🏛️ Regulación en España | Entidad canadiense; no se acredita cuenta minorista española equivalente |
| 💳 Opciones de depósito y retirada | Sistemas bancarios canadienses; política de pagos cripto por confirmar |
| 💵 Soporte local para monedas fiduciarias en España | Contexto principal CAD; no se acredita IBAN español en EUR |
| 🪙 Criptomonedas admitidas | No se acredita compraventa directa de Bitcoin dentro de su cuenta |
| 💻 Compatibilidad | Banca web y móvil; elegibilidad y documentación dependen del producto |
NBC identifica aquí a National Bank of Canada, no a una entidad bancaria española. Su oferta incluye servicios personales, comerciales y de inversión orientados al mercado canadiense. Tener cuentas, tarjetas Mastercard, hipotecas o gestión patrimonial no demuestra que el banco permita comprar Bitcoin dentro de una cuenta corriente. Mi valoración para España es baja porque no se acredita una solución minorista local en euros ni una función bancaria actual de compraventa directa de criptomonedas que justifique una recomendación general.
Si necesitas banca canadiense por residencia, traslado o actividad real, debes consultar los requisitos del producto concreto y su documentación de apertura. La política aplicable a una tarjeta puede diferir de la relativa a transferencias y de la de un intermediario de inversiones. No se confirma una aceptación universal de pagos a exchanges ni una ausencia general de cuotas mensuales. Un instrumento financiero vinculado a Bitcoin tampoco equivale a custodiar monedas utilizables en una cartera. Para un lector en España, los posibles cambios a dólares canadienses, la financiación internacional y la relación contractual extranjera añaden complejidad. Esa complejidad requiere una necesidad demostrable, no solo la aparición del banco en listas de servicios cripto.
Características
- Identidad: NBC corresponde a National Bank of Canada y a su oferta bancaria canadiense.
- Servicios personales: Cuentas, tarjetas y financiación son productos distintos, con condiciones y criterios propios.
- Empresas: La oferta comercial requiere valorar actividad, jurisdicción y documentación del cliente empresarial.
- Inversión: Los instrumentos financieros deben distinguirse de poseer criptomonedas retirables a una cartera.
- Transferencias: Mi criterio exige preguntar por la política del producto y del exchange destinatario.
- Divisa: El contexto canadiense no acredita una cuenta cotidiana española en euros con IBAN local.
- Documentación: Elegibilidad, tarifas y redes de atención deben revisarse antes de solicitar un producto.
¿Qué nos ha gustado?
- Identidad inequívoca: Aclarar la denominación completa permite buscar la documentación de la entidad correcta y evita tratar una sigla como prueba de disponibilidad bancaria española o de especialización en criptomonedas.
- Oferta diferenciada: Mi evaluación considera útil separar banca personal, servicios empresariales y productos de inversión, porque una función disponible para una empresa canadiense no acredita el mismo acceso para un particular residente en España.
- Contexto contractual: Consultar productos concretos permite preguntar por requisitos reales y tarifas, en lugar de confiar en afirmaciones generales sobre cuentas gratuitas, ausencia de costes o aprobación inmediata de cualquier perfil internacional.
- Uso condicionado: Si existe una necesidad canadiense justificada, la información bancaria aporta un punto de partida para estudiar pagos y financiación locales, sin convertirlo automáticamente en una plataforma para gestionar Bitcoin.
- Comparación de activos: Distinguir instrumentos vinculados al precio de una moneda y monedas retirables ayuda a evaluar correctamente custodia, liquidación y finalidad de la inversión antes de financiarla mediante una cuenta extranjera.
¿Qué no nos ha gustado?
- Encaje español escaso: Mi reserva principal es no acreditar cuenta local en euros ni una contratación minorista equivalente para residentes españoles.
- Compraventa no confirmada: La oferta bancaria convencional no demuestra negociación directa de Bitcoin, custodia de monedas o aceptación universal de exchanges.
- Costes específicos: Cambio de divisa, transferencias internacionales y condiciones del producto impiden asumir servicios gratuitos o una ventaja económica general.
¿Por qué elegimos NBC?
NBC permanece para contextualizar una entidad canadiense frecuentemente relacionada con este tema. Mi evaluación exige una necesidad local real y evidencia del producto antes de valorar su utilidad, por lo que recibe una puntuación baja para España.
La elección de una cuenta canadiense debe responder a circunstancias verificables, no a una supuesta integración cripto sin acreditar. Antes de solicitarla, confirma elegibilidad, tarifas y política de transferencias. Quien solo necesita euros y compraventa desde España encontrará un encaje más directo en servicios europeos documentados.
Link: nbc.ca
8) Barclays
| ⭐ Calificación de CriptoCompare | 1,0/10 por restricciones y escasa adecuación bancaria local |
| 🚀 Ideal para | Revisar banca británica cuando existe elegibilidad y necesidad específicas |
| 🏛️ Regulación en España | Grupo internacional; el producto minorista concreto determina la jurisdicción |
| 💳 Opciones de depósito y retirada | Barclaycard prohíbe transacciones cripto; otras vías requieren consulta particular |
| 💵 Soporte local para monedas fiduciarias en España | No se acredita una cuenta corriente española minorista equivalente |
| 🪙 Criptomonedas admitidas | No se acredita compraventa bancaria directa de Bitcoin o Ethereum |
| 💻 Compatibilidad | Canales digitales según producto contratado; no confundir servicios particulares y empresariales |
Barclays es un grupo financiero con servicios bancarios y empresariales internacionales. Esa presencia no significa que cualquier residente en España pueda abrir una cuenta minorista local ni comprar criptomonedas desde su banca digital. La utilidad depende de la sociedad, el país y el producto. Mi evaluación no atribuye al cliente particular capacidades de blockchain o servicios corporativos que puedan existir en otras áreas del grupo. Una tecnología utilizada por una entidad no es necesariamente una función de inversión accesible en su cuenta corriente.
Existe una restricción vigente que cambia de forma importante su valoración: Barclaycard comunicó que, desde el 27 de junio de 2025, no permite transacciones de criptomonedas. Por tanto, no resulta correcto recomendar sus tarjetas de crédito para comprar Bitcoin. La política de débito y transferencias debe comprobarse por producto y destinatario; la prohibición de crédito tampoco demuestra aceptación automática de cualquier otra vía. Quien necesite una cuenta británica debe revisar residencia, identificación y justificante de domicilio exigidos. Las comisiones, la aplicación y las condiciones de mantenimiento pertenecen al servicio concreto. No se pueden extrapolar costes antiguos o afirmar que toda la banca digital es de pago sin documentación actual.
Características
- Grupo internacional: Reúne entidades y productos diferentes; su presencia global no garantiza contratación minorista española.
- Crédito restringido: Barclaycard no admite transacciones cripto desde la fecha comunicada en junio de 2025.
- Transferencias: La aceptación debe confirmarse específicamente para cuenta, canal y destinatario, sin generalizaciones.
- Servicios empresariales: Las soluciones corporativas no acreditan compraventa de monedas para un particular.
- Identificación: Mi criterio exige comprobar residencia y documentación del producto antes de intentar contratarlo.
- Canales digitales: Disponibilidad de aplicación y funcionalidades dependen de la sociedad y cuenta concretas.
- Tarifas: Los costes se consultan por servicio, sin trasladar periodos promocionales de otras cuentas.
¿Qué nos ha gustado?
- Restricción documentada: Una fecha y una política explícitas sobre tarjetas de crédito permiten descartar una vía de financiación inadecuada, algo más útil que una afirmación genérica sobre afinidad del banco con criptomonedas.
- Entidades distinguibles: Mi análisis valora identificar la sociedad y el producto porque los grupos internacionales pueden ofrecer servicios muy diferentes a particulares, empresas e instituciones, cada uno bajo condiciones y jurisdicciones específicas.
- Revisión por canal: Separar crédito, débito y transferencia ayuda a plantear consultas precisas sobre un pago, sin interpretar la prohibición de un canal como respuesta completa sobre todos los servicios del grupo.
- Contexto tecnológico: Distinguir proyectos de blockchain y funciones disponibles en una cuenta evita convertir innovación corporativa en una promesa de custodia o compraventa accesible a cualquier cliente de banca minorista.
- Documentación de cuenta: Si cumples requisitos y tienes una necesidad británica real, las condiciones del producto permiten estudiar costes y pagos locales antes de asumir que una cuenta extranjera mejora la operativa desde España.
¿Qué no nos ha gustado?
- Crédito no admisible: Mi objeción principal es la prohibición de transacciones cripto con Barclaycard, que invalida recomendar esa vía para comprar monedas.
- Acceso no demostrado: La presencia internacional no acredita una cuenta corriente española ni elegibilidad de cualquier residente para productos británicos.
- Cripto sin función directa: No se confirma una compraventa bancaria de Bitcoin; los proyectos tecnológicos y servicios corporativos no sustituyen esa evidencia.
¿Por qué elegimos Barclays?
Barclays aparece para actualizar una percepción frecuente sobre tarjetas y criptomonedas. Mi valoración da prioridad a la restricción comprobada de Barclaycard y al contrato territorial, por lo que no lo recomienda como banco cripto general para España.
Solo conviene estudiar un producto concreto si existe una necesidad bancaria británica y se cumplen sus requisitos. Antes de financiar un exchange, consulta la política de esa cuenta y canal. La notoriedad del grupo y sus proyectos de blockchain no demuestran permiso para comprar o custodiar monedas.
Link: home.barclays
9) Juno
| ⭐ Calificación de CriptoCompare | 0,5/10 por suspensión operativa y cierre del producto Treasury |
| 🚀 Ideal para | Consultar avisos y seguimiento de cuentas existentes; no nuevas aportaciones |
| 🏛️ Regulación en España | No se acredita servicio bancario español ni autorización europea actual |
| 💳 Opciones de depósito y retirada | Operativa ordinaria suspendida; revisar comunicaciones sobre fondos y recuperación |
| 💵 Soporte local para monedas fiduciarias en España | Contexto histórico USD; no cuenta EUR o SEPA acreditada |
| 🪙 Criptomonedas admitidas | BTC, ETH, Polygon y USDC históricos; no disponibilidad actual garantizada |
| 💻 Compatibilidad | Sitio de información; antiguas aplicaciones no prueban funcionamiento de cuenta |
Juno requiere una actualización radical frente a las descripciones de una cuenta cripto estadounidense con tarjeta, nómina y recompensas. Su web actual explica la interrupción causada por el colapso de Synapse y los problemas de coordinación con Evolve Bank & Trust desde mayo de 2024. También indica que las operaciones normales están suspendidas. Mi evaluación no recomienda utilizarlo para nuevas aportaciones: una ficha histórica no acredita que funcionen hoy pagos, compraventa, tarjeta o retiradas ordinarias, y mucho menos servicios bancarios españoles en euros.
El centro de ayuda comunicó además el cierre de Juno Treasury Account con efecto el 12 de mayo de 2025. Las promesas anteriores de cashback, bonos de saldo, nómina en criptomonedas o transferencias ACH baratas no deben describirse como ventajas disponibles. Bitcoin, Ethereum, Polygon y USDC formaban parte del contexto comercial anterior, pero eso no acredita un catálogo activo. La cobertura FDIC de un banco participante se refiere a depósitos admisibles bajo requisitos específicos; no garantiza acceso inmediato a fondos ante la insolvencia de un intermediario ni cubre criptomonedas. Quien tenga una cuenta afectada debe consultar avisos oficiales y conservar extractos, justificantes y comunicaciones de recuperación.
Características
- Estado operativo: La web explica que las operaciones normales están suspendidas tras problemas con intermediarios.
- Treasury: El producto tuvo un cierre comunicado con efecto el 12 de mayo de 2025.
- Contexto histórico: La propuesta anterior combinaba dólares, tarjeta y servicios relacionados con activos digitales.
- Intermediación: Synapse y Evolve Bank & Trust son relevantes para entender la interrupción de fondos.
- Seguros: Mi criterio distingue depósitos admisibles de garantías sobre acceso o sobre criptomonedas.
- Seguimiento: Los avisos actuales importan para clientes afectados, no como prueba de apertura funcional.
- España: No se acredita cuenta local en euros, transferencias SEPA ni contratación bancaria europea.
¿Qué nos ha gustado?
- Aviso visible: La explicación pública de la interrupción permite evitar una contratación basada en ventajas antiguas, que podrían parecer disponibles si se consultan únicamente reseñas históricas o capturas de una aplicación anterior.
- Fecha de cierre: Mi valoración reconoce la utilidad de una comunicación específica sobre Treasury, porque aporta un hecho verificable para separar productos cerrados de funciones cuya continuidad no debe darse por supuesta.
- Cadena identificada: Conocer el papel de los intermediarios ayuda a comprender que una aplicación puede depender de entidades externas para llevar registros y mover dinero, aunque el usuario solo vea una marca comercial.
- Seguimiento documental: Los canales de información permiten organizar consultas sobre una cuenta existente y conservar comunicaciones importantes, sin interpretar un aviso de recuperación como promesa de devolución inmediata o de importe completo.
- Lección de custodia: El caso permite explicar por qué cobertura bancaria, registros de titularidad y acceso efectivo son dimensiones diferentes; una referencia a seguros no elimina el riesgo operativo de una plataforma interpuesta.
¿Qué no nos ha gustado?
- Operativa suspendida: Mi objeción decisiva es que no se acredita servicio normal para realizar nuevas aportaciones o utilizar una cuenta cotidiana.
- Producto cerrado: Treasury dejó de ser una opción vigente; cashback, nómina y bonos anteriores no constituyen prestaciones actuales confirmadas.
- Protección mal interpretada: La mención de FDIC no asegura acceso inmediato ante problemas del intermediario ni protege pérdidas de criptomonedas.
¿Por qué elegimos Juno?
Juno cierra la selección como servicio que requiere advertir de suspensión y cierre, no como recomendación de cuenta nueva. Mi puntuación refleja esa falta de utilidad actual para una persona que busca operar desde España.
Si tienes fondos afectados, revisa la información oficial y conserva todos los registros de la cuenta. No tomes antiguas recompensas, tarjetas o tarifas como evidencia de continuidad. Para una contratación nueva, la ausencia de operativa normal acreditada impide considerarlo alternativa práctica a un banco o plataforma europea disponible.
Link: juno.finance
Comparación de bancos y plataformas vinculados a criptomonedas
Mi comparación distingue finalidad, custodia y acceso en euros. Las opciones con limitaciones no son recomendaciones de depósito: su presencia permite reconocer servicios extranjeros, suspensiones y restricciones que pueden afectar a una decisión.
| Servicio | Finalidad principal | Custodia y protección | Acceso desde España | Coste y limitación decisiva |
| Revolut | Cuenta cotidiana y compras ocasionales | Depósitos bancarios y cripto separados; claves en custodia | EUR, IBAN español y aplicaciones locales | Comisión según plan y mínimos; cobertura bancaria excluye criptoactivos y retiradas dependen del activo y red |
| Robinhood | Inversión europea con órdenes limitadas | Custodia de plataforma; autorización no garantiza inversión | Operativa EUR y controles de residencia | Tarifa general 0,50 %, mínimo 0,01 EUR; diferencial y red adicionales; no equivale a una cuenta corriente |
| Wirexapp | Pagos mediante tarjeta y conversión | Modelo contractual por producto; no asumir depósito bancario | España aparece en listado comercial | Revisar conversión, tarjeta y WXT; autorización MiCA actual sin acreditar aquí, por lo que la contratación queda condicionada |
| Binance | Exchange de negociación especializada | Custodia centralizada y riesgo de contraparte | Acceso y funciones europeas por verificar | Tarifas según operación y salida; solicitud no equivale a licencia MiCA; no recomendar aportaciones sin comprobar autorización vigente |
| Uphold | Plataforma multiactivo con restricciones | Custodia; criptomonedas sin garantía de depósitos | Restricciones europeas anunciadas en 2026 | Coste y funciones actuales por revisar; enlace principal abre PrimeXBT, restringido para España; no usarlo esperando contratar Uphold |
| Ally | Banca cotidiana estadounidense | Servicios bancarios distintos del exchange externo | Requiere residencia y dirección estadounidenses | Condiciones por cuenta y divisa; USD y requisitos locales impiden recomendarlo para quien reside únicamente en España |
| NBC | Banca canadiense personal y comercial | Productos bancarios separados de inversiones vinculadas a Bitcoin | Necesidad y elegibilidad canadienses por confirmar | Tarifas específicas y cambio de divisa; no se acredita cuenta española ni compraventa bancaria directa de criptomonedas |
| Barclays | Banca británica según producto | Entidad y contrato determinan protección del servicio | No se acredita cuenta minorista española | Condiciones territoriales; Barclaycard prohíbe transacciones cripto desde junio de 2025; otras vías requieren consulta específica antes de utilizarlas |
| Juno | Seguimiento de servicios interrumpidos | Riesgo de intermediación y registros; cripto sin FDIC | Operativa normal suspendida, sin cuenta EUR acreditada | No recomendable para nuevas aportaciones; Treasury cerrado desde mayo de 2025; conservar documentación y consultar avisos actuales |
Nuestra metodología para elegir los mejores bancos que aceptan criptomonedas
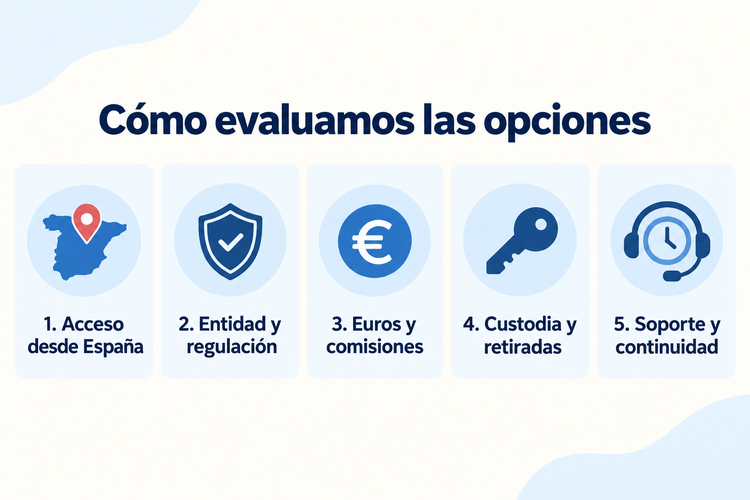
Mi metodología ordena los servicios según su utilidad para una persona residente en España, no según promociones o número de activos. Las puntuaciones son juicios editoriales sobre acceso, contratos, operativa y límites documentados el 16 de septiembre de 2026; no constituyen calificaciones crediticias ni pruebas de solvencia.
- Acceso desde España: Primero se revisan residencia, documentos y jurisdicción del contrato. Una aplicación disponible para descargar o una tarjeta anunciada globalmente no demuestran aceptación del cliente español ni habilitación de todos los productos. Las restricciones territoriales reducen claramente la valoración.
- Entidad y regulación: Se distingue banco, entidad de pagos y proveedor de servicios de criptoactivos. La consulta regulatoria de la CNMV permite comprobar el marco aplicable; una solicitud pendiente o un registro antiguo no se califican como autorización vigente.
- Euros y costes: Se valora financiar la cuenta y recuperar euros, sumando comisión, diferencial, cambio de divisa y retirada. Los mínimos importan en compras pequeñas; las promociones se excluyen de comparaciones generales salvo que sus requisitos y vigencia sean explícitos.
- Custodia y movilidad: Se comprueba quién controla las claves, si hay envíos externos y qué redes admite cada moneda. Los seguros de depósitos se separan de la protección de criptoactivos y de las posibilidades de recuperar fondos ante problemas operativos.
- Soporte y continuidad: Se revisan comunicaciones de cambios, productos cerrados y canales de reclamación. Las ventajas históricas se sustituyen por el estado actual: una suspensión impide recomendar nuevas aportaciones aunque existieran tarjetas o recompensas atractivas en el pasado.
Cómo abrir una cuenta para operar con criptomonedas desde España
Mi recomendación es definir primero si necesitas una cuenta bancaria o una plataforma de inversión. El alta no conecta automáticamente ambos servicios ni habilita cualquier red. Antes de aportar euros, confirma entidad, autorización, residencia y procedimiento de retirada, y conserva las condiciones que aceptes durante la contratación.
- Elegir el servicio: Para nómina y recibos, busca funciones bancarias locales; para comprar monedas, identifica el contrato de compraventa y custodia. Coinbase puede desempeñar el papel de exchange separado. GDAX es una denominación histórica del entorno Coinbase y no debe buscarse como banco; consulta su oferta actual de negociación, incluida Coinbase Advanced.
- Verificar documentos: Prepara DNI o NIE, identificación fiscal y justificante de domicilio cuando lo soliciten. El proveedor puede pedir una fotografía o verificación adicional. Un SSN estadounidense corresponde a requisitos de otra jurisdicción, no sustituye la documentación española ni justifica declarar residencia falsa.
- Leer contratos: Comprueba qué sociedad recibe euros y cuál presta servicios cripto. Revisa restricciones del país, comisiones, reclamaciones y tratamiento de datos antes de aceptar. No envíes documentos a un destino que abra una marca distinta de la esperada.
- Financiar con prudencia: Utiliza una cuenta a tu nombre y revisa referencia, IBAN y beneficiario. SEPA, SWIFT y ACH son sistemas diferentes; que aparezcan en una descripción no acredita que todos estén habilitados para el cliente español.
- Comprobar la salida: Antes de una compra relevante, revisa retirada a euros y envío de la moneda por su red admitida. Una tarjeta virtual facilita pagos si está habilitada, pero no reemplaza una comprobación de custodia, costes y disponibilidad de fondos.
Por qué los bancos restringen Bitcoin y otras criptomonedas
Mi lectura es que las restricciones responden a riesgos y obligaciones concretos, no a una oposición uniforme a Bitcoin. Un banco puede permitir determinadas transferencias y limitar tarjetas de crédito o destinatarios específicos. Conviene conocer la política actual del canal utilizado antes de interpretar un rechazo como cierre general al mercado.
- Volatilidad: El precio de un criptoactivo puede cambiar rápidamente y afectar a la capacidad de devolver deuda. Financiar una compra con crédito combina exposición al mercado con intereses y pagos exigibles, aunque la inversión pierda valor antes de la siguiente cuota.
- Prevención del blanqueo: La entidad debe verificar identidad, finalidad y origen de fondos. Transferencias inusuales, beneficiarios desconocidos o importes incompatibles con el perfil pueden generar preguntas. Facilitar documentación real es distinto de intentar dividir pagos para evitar controles.
- Fraude y reclamaciones: Estafas, suplantaciones y operaciones irreversibles plantean dificultades cuando el dinero llega a una blockchain. Las restricciones de algunos canales buscan reducir exposición a esos incidentes; una transferencia autorizada no garantiza devolución si el destinatario engaña al usuario.
- Regulación actual: MiCA crea requisitos europeos para servicios de criptoactivos, pero no convierte cada instrumento ni producto en equivalente a un depósito. La CNMV detalla el ámbito del reglamento y recomienda verificar el proveedor; el periodo transitorio español ya terminó.
- Riesgo operativo: Custodios, intermediarios y sistemas de registros pueden interrumpir accesos incluso sin una pérdida inmediata de cotización. La política de un banco puede diferenciar entre pagos cotidianos, financiación de exchanges y servicios propios de inversión, según su capacidad para gestionar cada riesgo.
Riesgos de utilizar una cuenta cuya política cripto no conoces
Mi prioridad es mantener accesible el dinero destinado a gastos esenciales y documentar cualquier movimiento relacionado con inversiones. Una entidad puede solicitar explicaciones o revisar una operación; escoger una cuenta descrita como favorable a criptomonedas no elimina controles. La preparación reduce confusiones, aunque no garantiza aceptación de cada transferencia.
- Pagos rechazados: Si el banco o el proveedor limita el destinatario, la transferencia puede no ejecutarse. Consulta el motivo y las condiciones del canal antes de reintentar. Cambiar indiscriminadamente de intermediario no resuelve necesariamente la política que originó el rechazo.
- Revisión de fondos: Conserva extractos, compras, ventas y datos del exchange para explicar origen y finalidad. Una entidad puede pedir documentación adicional; evita asumir que cualquier solicitud implica pérdida definitiva del saldo o que una etiqueta comercial impide revisiones.
- Acceso restringido: Una revisión o un problema operativo pueden limitar temporalmente movimientos. Mantener el presupuesto de recibos y emergencias fuera de una única ruta de inversión disminuye la dependencia práctica de una cuenta o plataforma, sin eliminar todos los riesgos.
- Costes de devolución: Un rechazo o una ruta internacional puede implicar demoras, cambio de divisa o cargos según los contratos. Comprueba beneficiario y referencias antes de transferir, y solicita justificantes que permitan seguir el pago en caso de incidencia.
- Registro fiscal: Vender monedas para recuperar euros o pagar puede generar una ganancia o pérdida. La Agencia Tributaria explica transmisiones y permutas. Guarda valores e importes en euros; recibir dinero en el banco no sustituye el historial completo de operaciones.
Diferencias entre un banco cripto, un banco tradicional y un exchange
Mi distinción parte del contrato y del activo que mantienes. «Banco cripto» es una expresión comercial imprecisa: puede referirse a una cuenta que permite pagos a exchanges o a una aplicación con inversión asociada. Para comparar correctamente, separa euros, monedas digitales, instrumentos financieros y servicios adicionales de cada entidad.
- Cuenta bancaria: Sirve para mantener depósitos y realizar pagos conforme a condiciones bancarias. La cobertura aplicable depende de la entidad y de depósitos admisibles. Permitir una transferencia a un exchange no significa que el banco custodie las monedas compradas después.
- Exchange centralizado: Ejecuta compraventa y suele conservar activos con claves bajo su control. El usuario mantiene una relación contractual con la plataforma, no una cartera plenamente propia. Los controles de acceso no eliminan insolvencia, interrupciones ni posibles restricciones de retirada.
- Cartera propia: Permite gestionar claves o dispositivos que autorizan movimientos. No ofrece una cuenta bancaria ni cancela riesgos de errores y pérdida de recuperación. Transferir a una cartera exige verificar moneda y red; un código QR incorrecto también puede dirigir fondos a otro destino.
- Funciones de aplicación: Revolut Vaults y Analytics corresponden a ahorro organizado y análisis del gasto, con nombres y productos que pueden evolucionar. Revolut less than 18 identifica un entorno para menores; no debe presentarse como permiso para contratar inversión cripto antes de la edad requerida.
- Tarjeta y activos: Visa, Mastercard, Apple Pay y Google Pay describen redes o medios de pago, no autorizaciones para invertir. Una conversión al pagar puede vender criptomonedas. Los préstamos, staking y programas de rendimiento son decisiones adicionales, aunque aparezcan junto a una cuenta cotidiana.
Qué bancos canadienses se relacionan con las criptomonedas
Mi recomendación para quien reside en España es no trasladar una lista canadiense a una contratación local. Royal Bank of Canada, TD Bank, Bank of Nova Scotia, Canadian Imperial Bank of Commerce y National Bank of Canada son entidades distintas; nombrarlas no acredita compra bancaria directa, aceptación de todos los exchanges ni elegibilidad española.
- Royal Bank of Canada: Antes de utilizar un producto de RBC para financiar un exchange, confirma su política actual por cuenta y canal. Una exposición financiera al sector o un instrumento vinculado a Bitcoin no demuestra que la cuenta corriente conserve monedas retirables.
- TD Bank: El grupo ofrece productos según jurisdicción, por lo que deben distinguirse servicios canadienses y estadounidenses. No se acredita aquí una integración universal con exchanges ni acceso bancario minorista desde España; la cuenta concreta determina requisitos y medios de pago disponibles.
- Bank of Nova Scotia: Scotiabank es el nombre comercial relevante para consultar condiciones. Las políticas de crédito, débito y transferencias pueden diferir. Esta mención no constituye recomendación de tarjeta para comprar criptomonedas ni prueba de que exista compraventa directa dentro de la banca digital.
- Canadian Imperial Bank of Commerce: CIBC requiere revisar el producto y la relación contractual local antes de afirmar que admite una operación cripto. El cliente debe confirmar costes, elegibilidad y destinatario; no conviene abrir una cuenta extranjera basándose solamente en una etiqueta de afinidad.
- National Bank of Canada: NBC ya aparece en la comparativa por su escaso encaje español acreditado. Si existe una necesidad canadiense real, consulta documentación de apertura y políticas de pagos; no se confirma una cuenta española en euros ni una función bancaria directa para negociar Bitcoin.
Cómo elegir una cartera para acompañar a la cuenta bancaria
Mi elección de cartera empieza por decidir quién controlará las claves y cómo se recuperará el acceso. Una cuenta del exchange no equivale a autocustodia, y una cartera propia no recibe transferencias bancarias de euros como una cuenta corriente. Compara uso diario, redes, recuperación y compatibilidad antes de mover activos.
- Uso y conectividad: Una cartera caliente se conecta a internet y facilita movimientos frecuentes. Una cartera fría reduce exposición de claves a sistemas conectados, pero no elimina engaños ni errores al firmar. «Hardware» y «software» describen soportes, no garantías absolutas de seguridad.
- Custodia: Una cartera alojada depende de un proveedor que administra el acceso. Una cartera no custodial, a veces llamada descentralizada, te asigna responsabilidades de claves y recuperación. El término comercial no demuestra que todas las funciones prescindan de servicios centralizados.
- Dispositivos: Tangem, Ledger Nano X, Trezor y KeepKey son nombres de carteras físicas que deben compararse por modelos, redes y método de recuperación vigentes. No son bancos ni garantizan rentabilidad; confirma compatibilidad concreta y compra mediante canales fiables.
- Controles: En servicios alojados, revisa autenticación de dos factores y gestión de dispositivos. La multifirma exige varias autorizaciones y puede ser útil en modelos compatibles, pero añade coordinación. Ninguna de estas funciones sustituye comprobar la dirección del destinatario y la red.
- Recuperación y monedas: Verifica soporte de cada activo y conserva copias de recuperación fuera de servicios compartidos o fotografías accesibles. Los códigos QR agilizan introducir direcciones, pero hay que contrastarlas. Compatibilidad multimoneda no significa admitir cualquier red de un token con el mismo nombre.
Servicios complementarios que no sustituyen una cuenta bancaria
Mi criterio es evaluar cada función por separado: guardar claves, contratar minería y negociar derivados no resuelven la misma necesidad que cobrar euros. Los nombres siguientes representan actividades diferentes y mantienen sus propias restricciones. La presencia de una página accesible no prueba autorización, elegibilidad ni conveniencia para una persona residente en España.
- Cartera física: Tangem puede formar parte de una decisión de autocustodia, no de apertura bancaria. Antes de retirar monedas, identifica el modelo, la recuperación y la red compatible. Conservar claves personalmente traslada responsabilidades al usuario y no añade seguro de depósitos sobre los activos.
- Minería contratada: ECOS se relaciona con servicios de minería, no con una cuenta corriente española. La revisión no acredita elegibilidad contractual específica para España ni protección bancaria. Cualquier contrato exige analizar duración, gastos de mantenimiento, producción estimada y dependencia del precio; las estimaciones no son rentabilidad garantizada.
- Negociación restringida: PrimeXBT incluye España entre sus jurisdicciones restringidas según la política revisada. Por tanto, no se recomienda abrir cuenta ni aportar fondos desde España. Sus funciones de negociación no sustituyen un banco; tampoco debe utilizarse un destino con otra etiqueta esperando contratar una entidad diferente.
- Acceso a exchange: El acceso adicional de Binance no ofrece una autorización distinta ni supera restricciones europeas. Antes de cualquier operación, deben coincidir marca, entidad contractual, residencia y permiso vigente. Un enlace de registro no garantiza aceptación del cliente o disponibilidad de productos.
- Límites de rendimiento: Stablecoins, staking, minería y préstamos tienen mecanismos y riesgos diferentes. Una moneda vinculada al dólar no es saldo EUR; un rendimiento anunciado puede variar, cesar o acompañarse de pérdidas. Mantén gastos esenciales separados y evita decidir solamente por porcentajes comerciales.
Conclusión
Revolut ofrece el encaje más directo para quien necesita una cuenta cotidiana en euros y compras ocasionales de criptoactivos, manteniendo separados los contratos y las protecciones. Robinhood puede complementar ese banco como plataforma europea de inversión, sin reemplazar una cuenta corriente. Mi elección entre ambos depende de pagos, frecuencia de compra y necesidad de retirar monedas.
Wirexapp exige confirmar autorización actual; Binance y Uphold presentan limitaciones europeas que impiden recomendar nuevas aportaciones sin resolverlas. El enlace principal de Uphold abre además otro proveedor. Ally, NBC y Barclays requieren un contexto extranjero específico, mientras Juno mantiene la operativa suspendida. Antes de enviar dinero, verifica entidad, residencia, costes y salida. Ninguna puntuación asegura beneficios ni recuperación inmediata; invierte únicamente un importe cuya pérdida puedas asumir y conserva documentación de las operaciones.
FAQs
¿Los bancos aceptan Bitcoin?
Algunos bancos permiten transferencias a proveedores cripto o ofrecen compraventa mediante otra entidad, pero no todos reciben Bitcoin como depósito. Mi recomendación es preguntar qué servicio admite la cuenta concreta: financiar compras, negociar, custodiar o retirar monedas. Una tarjeta que convierte activos para pagar tampoco implica que el comercio cobre Bitcoin. La garantía bancaria de euros no protege automáticamente las criptomonedas.
¿TransferWise, ahora Wise, es compatible con criptomonedas?
La cuenta Wise no permite comprar, vender o comerciar con criptomonedas y puede rechazar pagos relacionados. Sus condiciones diferencian cuenta y tarjeta, y contemplan excepciones limitadas para determinados cobros. Mi criterio es no utilizarla como ruta general hacia exchanges. Consulta la política vigente de Wise para el canal concreto; no presupongas que una excepción autoriza toda la operativa cripto.
¿Se puede pedir un préstamo utilizando criptomonedas como garantía?
Existen productos que utilizan criptoactivos como garantía, pero no cualquier moneda guardada en una cartera permite obtener crédito automáticamente. Mi advertencia principal es el riesgo de liquidación: si baja el valor de la garantía, pueden exigir aportaciones adicionales o vender activos. Revisa interés, custodia, umbrales y elegibilidad desde España. No equivale a un préstamo bancario ordinario ni a rentabilidad garantizada.
¿Qué conviene buscar en una cartera de criptomonedas?
Comprueba control de claves, recuperación, redes compatibles y forma de autorizar movimientos. Mi prioridad es poder recuperar el acceso sin entregar secretos a terceros. En una cartera alojada, revisa autenticación adicional; en autocustodia, protege las copias y entiende el dispositivo. La multifirma, el soporte multimoneda y los códigos QR pueden ayudar, pero requieren configuración correcta y no evitan todas las pérdidas.
¿Qué tipos de carteras de criptomonedas existen?
Se distinguen carteras calientes y frías según la exposición de claves a sistemas conectados, y alojadas o no custodiales según quién administra el acceso. Hardware y software describen el soporte utilizado. Mi criterio es combinar estas categorías, porque no son excluyentes: un dispositivo físico puede acompañarse de una aplicación. Revisa recuperación y redes; ninguna categoría ofrece por sí sola seguridad absoluta.